



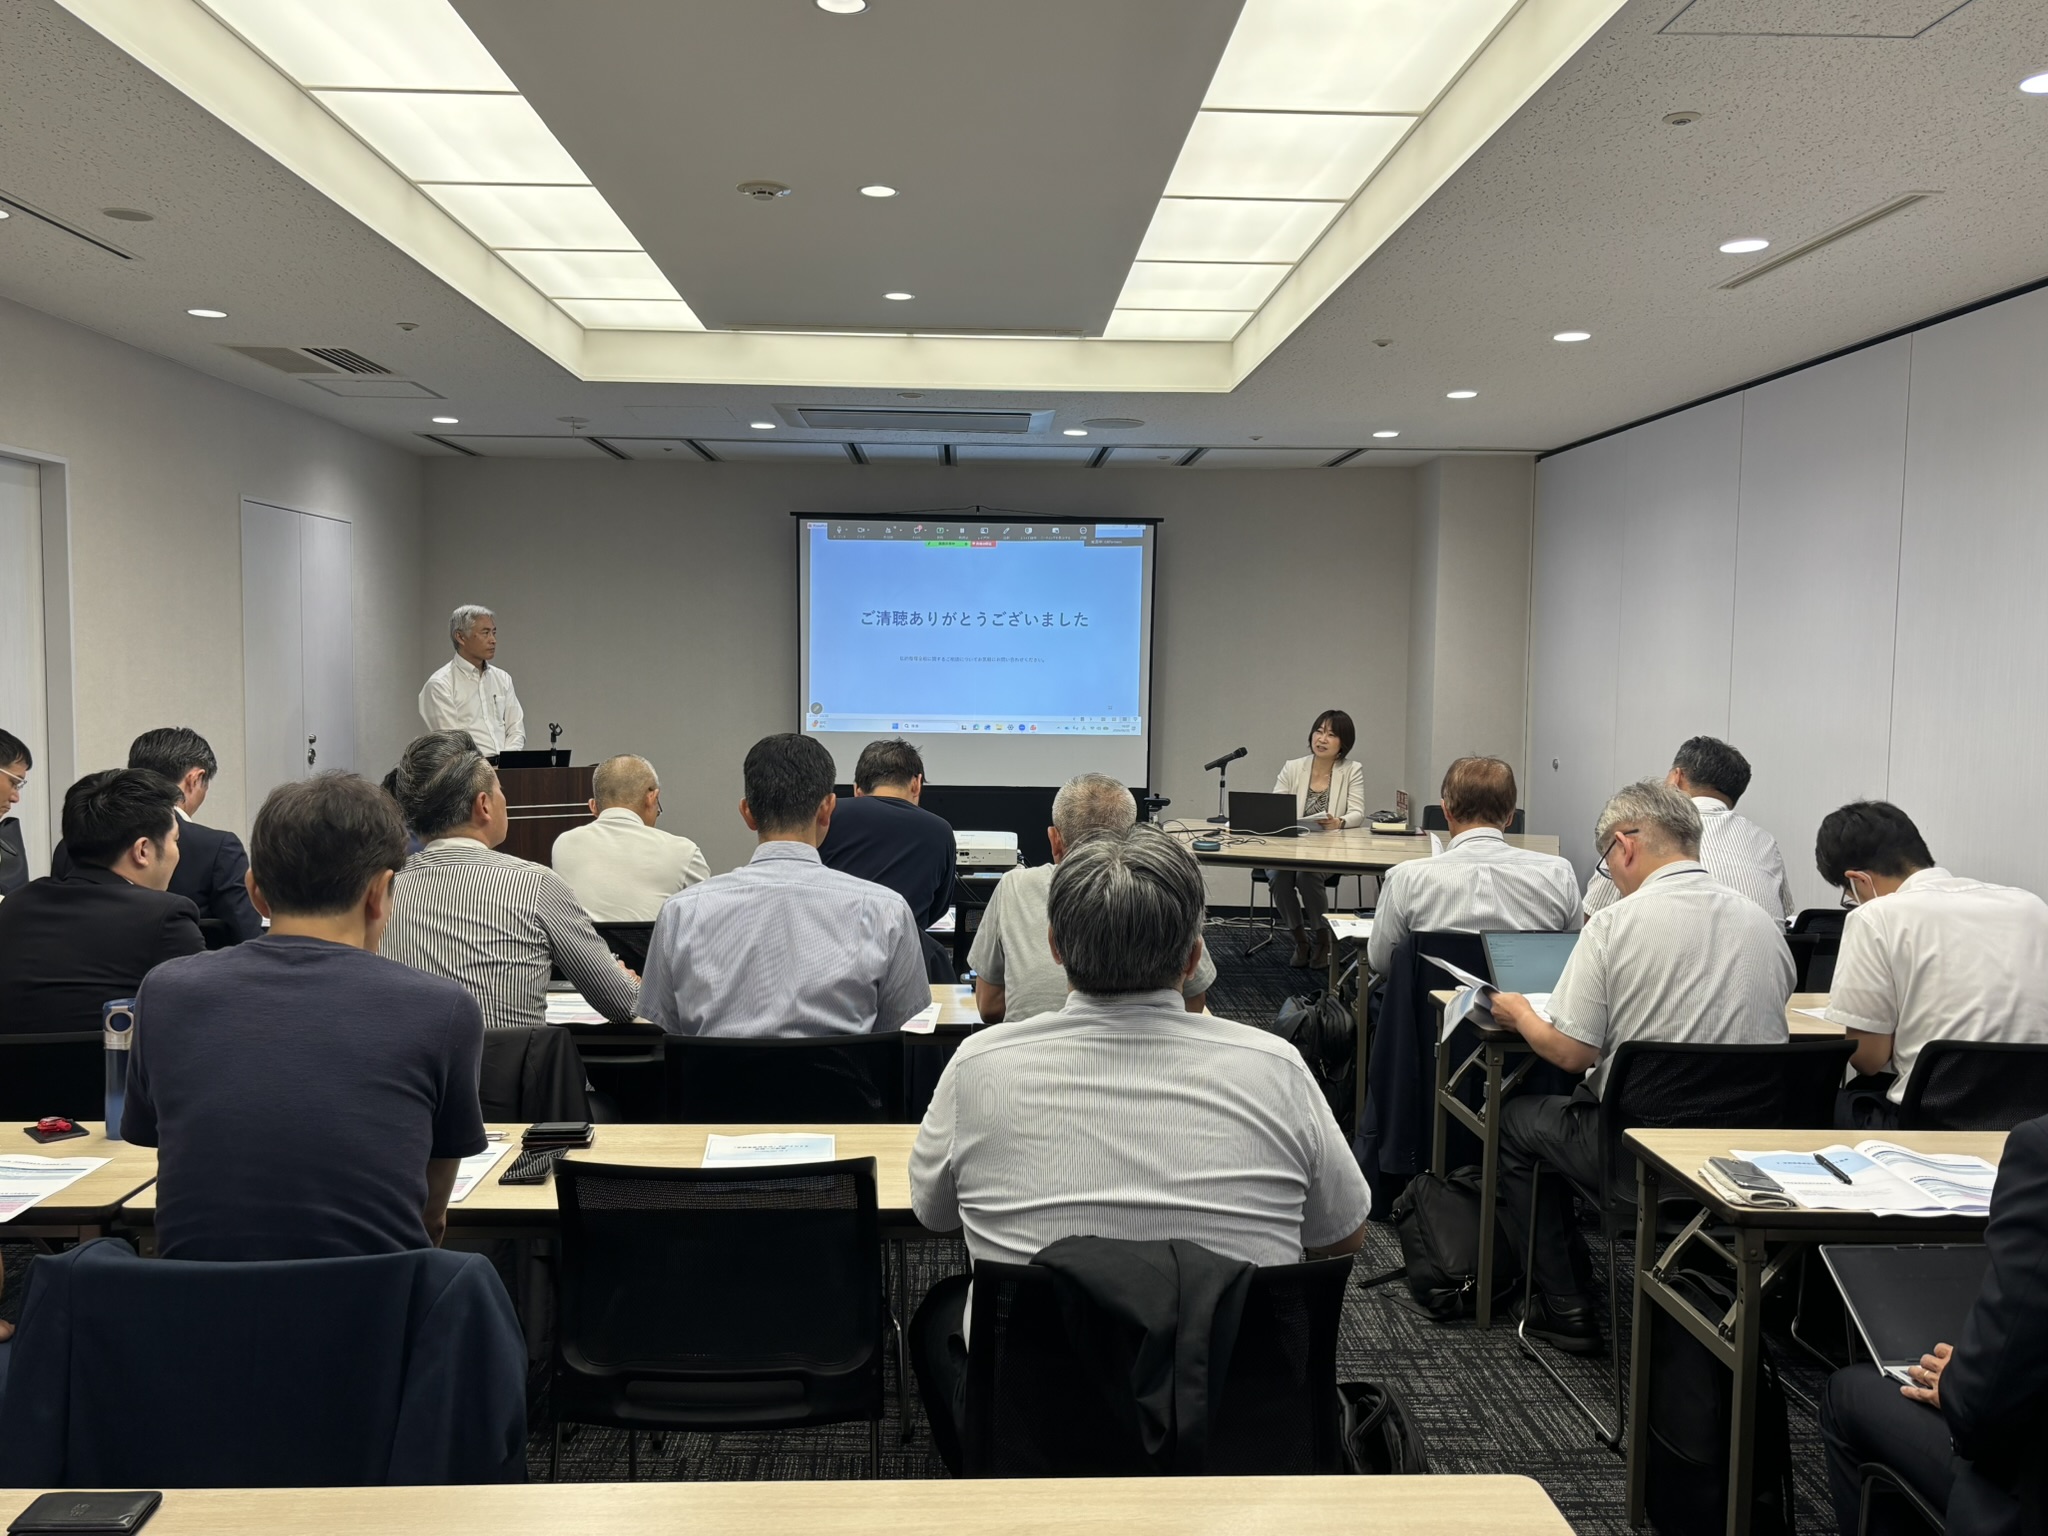
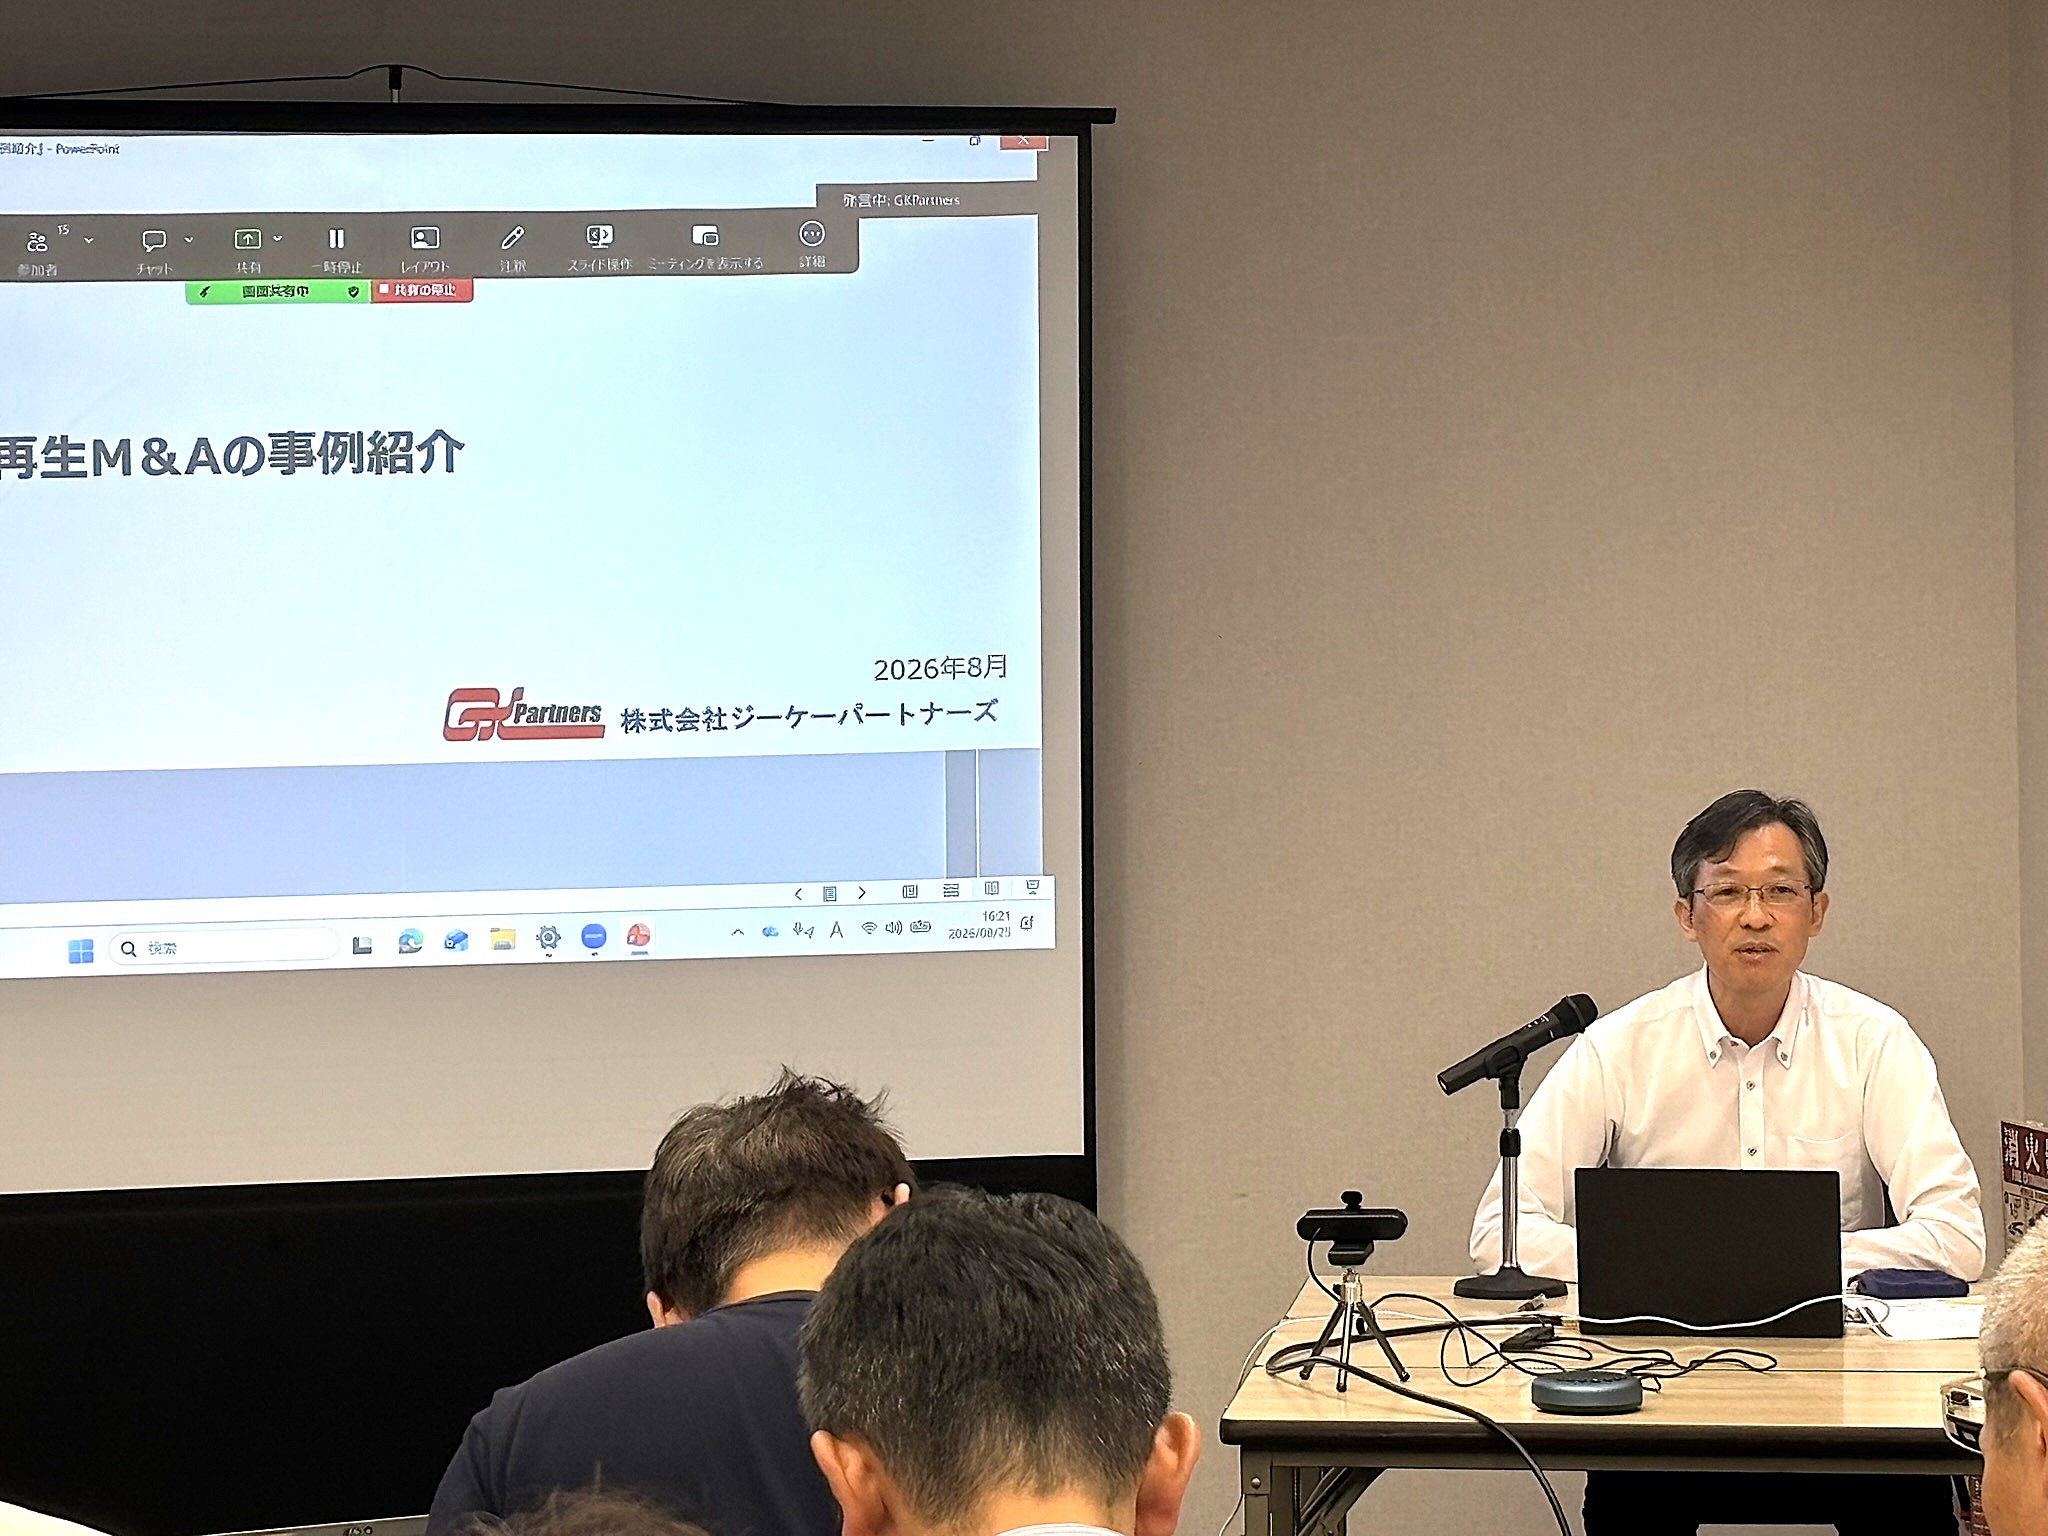
多くの金融機関・サービサーの皆様にご参加いただき、講演後には多くのご質問やご意見を頂戴しました。
2026年10月の相談会日程が決定いたしました。
今回も東京・大阪・愛知・福岡の4都市で開催させていただきます。
日時: 対面での相談会 9:00〜17:00
東京会場 2026年10月2日(金)/9日(金)
大阪会場 2026年10月5日(月)/13日(火)
愛知会場 2026年10月7日(水)
福岡会場 2026年10月15日(木)
※いずれの会場も完全予約制となっております。
オンライン相談(Zoom)9:00〜17:00
※随時受付中です。ご希望日時を記載の上、お気軽にお申し込みください。
詳細は、下記リンク又はサイト上部のバナー【セミナー・相談会情報】よりご確認ください。
▶詳細はこちら
皆様のご参加お待ちしております。

カテゴリー
決算が赤字になると、「もう銀行から融資を受けられないのではないか」「次の運転資金を確保できるだろうか」と不安になる経営者の方も多いのではないでしょうか。
確かに、赤字決算は融資審査においてマイナス要因の一つとなります。
しかし、赤字だからといって、必ずしも融資を受けられなくなるわけではありません。
金融機関は、赤字になった原因や継続期間だけでなく、債務超過の有無、借入金の返済能力、資金繰り、本業の収益力、今後の改善見通しなどを総合的に見て融資を判断します。
そのため、一時的な要因による赤字で、今後の業績回復が見込める会社であれば、赤字決算でも融資を受けられる可能性があります。
一方、2期・3期と赤字が続き、債務超過や資金繰りの悪化まで生じている場合には、新規融資だけで資金繰りを維持することが難しくなるケースもあります。
このような段階では、追加融資を探すだけでなく、既存借入金の返済条件の見直しや事業再生なども含めて検討することが重要です。
本記事では、
について、企業再生の実務的な視点から解説します。
「今期も赤字になりそうで、次の融資が不安」
「借入金の返済負担が重く、資金繰りが厳しい」
「銀行の対応が以前より厳しくなってきた」
という経営者の方は、ぜひ参考にしてください。
ジーケーパートナーズでは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。
赤字が続き追加融資が難しくなっている場合でも、資金繰りや借入金の状況を整理したうえで、金融機関との調整や返済条件の見直し、再生型M&Aなども含め、状況に応じた対応策を検討します。
「次の融資を受けられるか不安」「借入金の返済負担が重く、資金繰りが厳しい」とお悩みの経営者の方は、ぜひ無料個別相談をご利用ください。
赤字決算になると、一般的に銀行融資の審査は慎重になります。
ただし、赤字であることだけを理由に、融資を受けられなくなるわけではありません。
金融機関は、赤字になった原因や金額、赤字の継続期間に加え、本業の収益力、債務超過の有無、借入金の返済能力、資金繰り、今後の改善見通しなどを総合的に判断します。
例えば、一時的な設備投資や特別損失などによる単年度の赤字で、翌期以降の業績回復が見込める場合には、融資を受けられる可能性があります。
一方、本業の不振による赤字が2期・3期と続いている場合や、債務超過・資金繰りの悪化が生じている場合には、金融機関の審査はより慎重になります。
融資額や返済条件について厳しく判断されたり、事業計画や資金繰り表などの追加資料を求められたりすることもあります。
そのため、赤字企業の融資では「赤字かどうか」だけでなく、なぜ赤字になったのか、今後どのように改善し、借入金を返済していくのかを説明できることが重要です。
銀行が赤字の会社への融資に慎重になる主な理由は、借入金を返済するための原資を継続的に確保できるかを慎重に見極める必要があるためです。
銀行は融資審査において、決算書や資金繰り、事業計画などをもとに、会社の収益力や財務状況、今後の返済可能性を確認します。
特に重要なのが、本業から安定して利益やキャッシュを生み出し、借入金の返済に充てられるかという点です。
赤字決算の場合、十分な返済原資を確保できていない可能性があるため、銀行は「今後の返済を継続できるか」「さらに借入金が増えても資金繰りに問題がないか」を慎重に判断します。
特に、本業の収益力が低下し、借入金の返済を新たな借入れに依存しているような状況では、追加融資の審査はより厳しくなる可能性があります。
このように、銀行が赤字企業への融資に慎重になるのは、単に「決算が赤字だから」ではなく、将来にわたって返済原資を確保できるかを見極める必要があるためです。
赤字が複数期にわたって続くと、一時的な業績悪化ではなく、本業の収益力や事業構造に問題がある可能性も考えられるため、金融機関の融資審査はより慎重になる傾向があります。
ただし、「2期連続なら融資可能」「3期連続なら融資を受けられない」といった明確な基準があるわけではありません。
金融機関は赤字の継続期間だけでなく、赤字の原因や改善状況、債務超過の有無、借入金の返済能力、資金繰りなどを総合的に判断します。
ここでは、2期・3期と赤字が続いた場合に、融資審査でどのような点が重視されるのかをそれぞれ解説します。
2期連続で赤字になった場合でも、新規融資を受けられる可能性がなくなるわけではありません。
ただし、赤字が複数期にわたって続いていることから、金融機関は「一時的な業績悪化なのか」「本業の収益力に問題が生じているのか」をより慎重に確認するようになります。
そのため、決算書だけでなく、直近の試算表や資金繰り表、今後の収益改善策を示した事業計画などの提出を求められることがあります。
この段階では、赤字の原因を明確にしたうえで、どのように収益を改善し、借入金の返済原資を確保していくのかを具体的に説明できることが重要です。
3期連続で赤字が続いている場合も、それだけを理由に融資を受けられなくなるわけではありません。
一方で、赤字が長期化していることから、一時的な要因ではなく、本業の収益力や事業構造に問題を抱えている可能性について、より慎重に確認されることになります。
特に、赤字の継続によって純資産が減少している場合や、債務超過に陥っている場合、借入金の返済負担によって資金繰りが悪化している場合には、新規融資が難しくなる可能性が高まります。
このような状況では、「追加融資を受けられるか」だけを考えるのではなく、今後の収益改善によって既存の借入金を返済できるのかを検証することが重要です。
追加融資だけでは資金繰りの改善が難しい場合には、経営改善計画の策定や金融機関との返済条件の調整など、財務体質そのものを立て直す方法も検討する必要があります。
赤字決算であっても、その原因や財務状況、今後の改善見通しによって、金融機関の判断は異なります。
特に、赤字の原因を明確に説明でき、返済能力や今後の業績回復について合理的な根拠を示せる場合には、赤字であっても融資を受けられる可能性があります。
例えば、次のようなケースです。
重要なのは、単に「来期は黒字になる」と説明することではありません。
金融機関に対して、なぜ赤字になったのか、現在どの程度まで改善しているのか、今後どのように利益やキャッシュを確保し、借入金を返済していくのかを、試算表や資金繰り表、事業計画などを用いて具体的に示すことが重要です。
それぞれについて、以下で詳しく解説します。
災害や固定資産の売却損など、一時的・特殊な要因によって赤字になった場合は、本業の収益悪化による赤字とは区別して判断されることがあります。
例えば、営業利益は黒字であっても、固定資産の売却損や災害による損失などが発生し、最終的な当期純利益が赤字になるケースがあります。
このような場合、本業で一定の収益を確保できており、一時的な損失を除けば返済原資を確保できると判断されれば、赤字決算であっても融資を受けられる可能性があります。
そのため、金融機関には決算書や関連資料をもとに、赤字の原因とその影響が一時的なものであることを具体的に説明することが重要です。
赤字決算であっても、本業に一定の収益力があり、今後も継続して利益やキャッシュを生み出せると判断される場合には、融資を受けられる可能性があります。
金融機関が融資審査で重視するのは、決算上の赤字・黒字だけではなく、借入金を返済するための原資を継続的に確保できるかという点です。
そのため、売上や利益が回復傾向にある場合や、直近の試算表では業績が改善している場合などは、決算書だけでは把握できない足元の収益状況も重要な判断材料となります。
一方、赤字決算に加えて本業の収益力も低下し、借入金の返済を新たな借入れに依存しているような状況では、追加融資を受けることが難しくなる可能性があります。
赤字企業が融資を検討する際には、過去の決算だけでなく、現在の収益力と今後どのように返済原資を確保していくのかを具体的に示すことが重要です。
現在は赤字であっても、黒字化に向けた具体的な改善計画を示せる場合には、今後の返済能力を判断するうえでプラスの材料となる可能性があります。
例えば、新規契約の獲得が決まっている、主要取引先からの受注増加が見込まれる、採算の悪い事業から撤退する、固定費の削減を進めているなど、収益改善につながる具体的な取り組みがあるケースです。
重要なのは、単に「来期は売上が増える」「黒字化できる」と説明するのではなく、その根拠を示すことです。
契約書や発注書、直近の試算表などの客観的な資料に加え、売上・利益の改善見通しや資金繰りを事業計画に落とし込むことで、改善計画の実現可能性を説明しやすくなります。
金融機関は現在の赤字だけでなく、今後どのように収益を改善し、借入金の返済原資を確保していくのかも確認します。そのため、具体的な数値と根拠をもって改善の道筋を示すことが重要です。
赤字決算であっても、会社の財務状況や赤字の原因、今後の改善見通しなどによっては、資金調達を検討できる場合があります。
代表的な選択肢として、次のような方法があります。
ただし、赤字企業であればこれらの制度を必ず利用できるわけではありません。日本政策金融公庫や信用保証協会の保証付き融資についても審査があり、返済能力や事業の見通しなどが確認されます。
また、資金繰りが厳しい場合には、「調達できるか」だけでなく、新たな資金調達によって資金繰りを改善できるのかを検討することも重要です。
特に、赤字が長期化して借入金の返済負担が重くなっている場合には、新たな借入れによって一時的に資金を確保しても、根本的な解決にならないことがあります。
それぞれの特徴と注意点について、以下で詳しく解説します。
赤字決算の会社が資金調達を検討する場合、日本政策金融公庫の融資制度が選択肢となることがあります。
その一つが、セーフティネット貸付の「経営環境変化対応資金」です。
経営環境変化対応資金は、社会的・経済的な環境変化などの外的要因によって一時的に売上減少などの業況悪化が生じているものの、中長期的には業況の回復・発展が見込まれる事業者を対象としています。
利用するためには、売上高の減少や利益の悪化など所定の要件を満たす必要があり、赤字決算であることだけを理由に利用できる制度ではありません。
また、融資にあたっては審査が行われるため、業況が悪化した原因に加え、今後どのように収益や資金繰りを改善し、返済していくのかを具体的に説明することが重要です。
赤字決算で民間金融機関からの資金調達が難しくなっている場合には、自社が対象となる制度がないか、日本政策金融公庫に相談してみるのも一つの方法です。
出典元:日本政策金融公庫|経営環境変化対応資金(セーフティネット貸付)
信用保証協会の保証付き融資も、赤字決算の会社が検討できる資金調達方法の一つです。
信用保証協会は、中小企業・小規模事業者が金融機関から融資を受ける際に、公的な保証人となって資金調達を支援する機関です。
保証付き融資では、事業者が返済できなくなった場合、信用保証協会が金融機関に対して代位弁済を行います。
これにより、金融機関は信用リスクの一部を抑えて融資を検討することができます。
そのため、金融機関がすべての信用リスクを負うプロパー融資とは異なる資金調達の選択肢として、保証付き融資を検討できる場合があります。
ただし、全ての会社が必ず保証を受けられるわけではありません。
利用にあたっては信用保証協会や金融機関による審査があり、財務状況や資金使途、返済能力、今後の事業見通しなどが確認されます。
また、信用保証協会による代位弁済が行われても、事業者の返済義務そのものがなくなるわけではありません。
代位弁済後は、信用保証協会に対して返済していくことになります。
保証料などの利用条件も含め、具体的な制度については、各地域の信用保証協会や取引金融機関に確認しましょう。
融資以外の資金調達方法として、ファクタリングを検討できる場合があります。
ファクタリングとは、企業が保有する売掛債権をファクタリング会社に売却し、支払期日前に資金化する仕組みです。
借入れではないため、銀行融資とは異なる方法で資金を確保できる点が特徴です。
一般的に、利用企業の決算内容だけでなく、売掛先の信用力や売掛債権の内容などをもとに審査されるため、赤字決算の会社でも利用できる場合があります。
一方、ファクタリングを利用すると手数料が発生するため、本来受け取れる売掛金の額よりも手元に残る資金は少なくなります。
特に、資金繰りが厳しい状態でファクタリングを繰り返し利用すると、将来入金されるはずの売掛金を前倒しで資金化し続けることになり、かえって資金繰りを圧迫する可能性があります。
そのため、ファクタリングは一時的な資金不足への対応策となる場合はありますが、慢性的な赤字や過大な借入金による資金繰り悪化を根本的に解決する方法ではありません。
利用を検討する際には、手数料や契約条件を十分に確認するとともに、資金繰り悪化の原因そのものを見直すことが重要です。
赤字が複数期にわたって続き、追加融資を受けることが難しくなっている場合は、新たな資金調達先を探すだけでなく、収益構造や借入金の返済負担を含めて、財務状況そのものを見直す必要があります。
特に、本業の赤字が続いている、借入金の返済負担が重い、債務超過に陥っている、追加融資がなければ資金繰りを維持できないといった状況では、新たな借入れによって一時的に資金を確保しても、根本的な解決にならない可能性があります。
このような場合には、まず資金繰りや収益状況を把握したうえで、経営改善計画の策定や金融機関との返済条件の見直し(リスケジュール)などを検討します。
さらに、既存の借入負担が大きく、自力での改善が難しい場合には、DDS(デット・デット・スワップ)などを活用した金融支援や、私的整理、再生型M&A、事業譲渡・会社分割などを組み合わせた抜本的な事業再生が選択肢となる場合もあります。
重要なのは、「どこから追加融資を受けるか」だけではなく、現在の収益力で既存の借入金を返済していけるのかを見極めることです。
資金が不足してからでは選択できる方法が限られるため、追加融資が難しくなってきた段階で、早めに財務状況と今後の対応策を整理することが重要です。
DDSについて詳しく知りたい方は、以下の記事もあわせてご覧ください。
関連記事:DDSとは?金融・事業再生の仕組みやDESとの違い、メリットを専門家が解説
ジーケーパートナーズでは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定、金融機関との調整など、数多くの企業再生を支援してきました。
連続赤字や債務超過など、追加融資だけでは解決が難しい場合にも、私的整理や再生型M&A、事業譲渡などを含め、貴社の状況に応じた現実的な選択肢をご提案します。
「融資審査がこれまでより厳しくなった」
「赤字が続き、この先の資金繰りが不安」
「借入金の返済負担が重く、追加融資だけでは厳しい」
このようなお悩みをお持ちの経営者の方は、ぜひジーケーパートナーズの無料個別相談をご利用ください。
赤字決算は融資審査においてマイナス要因の一つとなりますが、赤字であることだけを理由に、融資を受けられなくなるわけではありません。
金融機関は、赤字の原因や継続期間だけでなく、本業の収益力、債務超過の有無、借入金の返済能力、資金繰り、今後の改善見通しなどを総合的に判断します。
そのため、一時的な要因による赤字や、足元の業績が改善している場合などは、事業計画や資金繰り表などを用いて今後の返済見通しを具体的に説明することが重要です。
一方、赤字が長期化し、借入金の返済負担や債務超過、資金繰りの悪化といった問題が生じている場合には、追加融資だけでは根本的な解決にならないことがあります。
このような状況では、新たな資金調達先を探すだけでなく、収益改善や返済条件の見直し、事業再生なども含めて今後の対応を検討する必要があります。
重要なのは、「融資を受けられるか」だけではなく、「現在の収益力で借入金を返済しながら事業を継続できるか」を見極めることです。
資金繰りがさらに厳しくなる前に自社の財務状況を把握し、必要に応じて早めに金融機関や専門家へ相談することが、経営を立て直すための第一歩となります。
ジーケーパートナーズでは、赤字決算や借入金の返済、資金繰りにお悩みの中小企業経営者さまを対象に「無料個別相談会」を実施しています。
中小企業活性化協議会の外部専門家として培った企業再生の経験を活かし、金融機関との調整や再生計画の策定から、必要に応じて私的整理や再生型M&Aまで一貫してサポートしています。
「融資を受けにくくなってきた」
「赤字が続き、この先の資金繰りが不安」
「借入金の返済負担を含めて今後の対応を相談したい」
このようなお悩みをお持ちの経営者の方は、ぜひ無料個別相談会をご利用ください。
カテゴリー
「赤字が続いているが、このままでは倒産してしまうのではないか」
「借入金の返済を続けながら、いつまで資金繰りが持つのだろうか」
このような不安を抱えている中小企業の経営者は少なくありません。
しかし、赤字だからといって、すぐに会社が倒産するわけではありません。
会社が倒産に至る直接的な要因となるのは、赤字そのものではなく、資金繰りが行き詰まり、借入金の返済や仕入代金、給与、税金などの支払いができなくなることです。
一方で、赤字が続けば現預金が減少し、借入金の返済負担が重くなるだけでなく、金融機関から新たな融資を受けにくくなる可能性もあります。
その結果、資金繰りが悪化し、最終的に経営継続が難しくなるケースがあります。
重要なのは、「赤字だから倒産する」のではなく、「赤字が資金繰りにどのような影響を与えているか」を把握することです。
資金に余力がある段階であれば、収益改善やコスト削減だけでなく、金融機関との返済条件の見直し、事業再生、M&Aなど、状況に応じて複数の選択肢を検討できます。
しかし、対応が遅れて手元資金が減少するほど、選択できる手段は限られていきます。
本記事では、赤字と倒産の違い、赤字経営が続いた場合に起こること、倒産リスクが高まっている会社の兆候、そして経営を立て直すための対処法について、企業再生の実務を踏まえて解説します。
「まだ資金は回っているから大丈夫」と考えている経営者の方も、自社の状況を確認するためにぜひ参考にしてください。
「赤字が続き、今後の資金繰りに不安がある」
「借入金の返済負担が重く、このまま事業を続けられるか心配」
「経営改善・事業再生・M&Aのどの方法が適しているのかわからない」
このようなお悩みをお持ちの経営者の方は、ぜひジーケーパートナーズの無料個別相談会をご利用ください。
ジーケーパートナーズでは、「私的整理ガイドライン」を活用した事業再生や、債務超過企業を含む再生型M&Aなど、一般的なM&A仲介だけでは対応が難しい案件も支援しています。
貴社の財務状況や借入状況を整理したうえで、事業再生・M&Aなども含め、状況に応じた現実的な選択肢をご提案いたします。
資金繰りが深刻化する前に、まずは現在の状況をお聞かせください。
会社は、赤字になったからといって、すぐに倒産するわけではありません。
経営を継続できるかどうかを左右するのは、利益の有無だけでなく、必要な支払いを続けられるだけの資金を確保できているかという点です。
たとえば、決算上は赤字であっても、十分な現預金があるほか、金融機関からの借入などによって資金を確保できていれば、仕入代金や給与、借入金の返済などを続けることができます。
また、損益計算書に計上される費用のすべてが、その期の現金支出を伴うわけではありません。
代表的なものが減価償却費です。
減価償却費は、固定資産の取得時に支払った金額を一定期間にわたって費用として計上するため、費用を計上する時点では現金の支出を伴いません。
そのため、帳簿上は赤字でも、直ちに資金不足に陥るとは限りません。
一方で、赤字経営が続けば、いずれ現預金が減少し、借入金の返済負担などによって資金繰りが厳しくなる可能性があります。
したがって、倒産リスクを判断する際には、赤字額だけを見るのではなく、現預金の残高や今後の入出金、借入金の返済予定などを踏まえて、資金繰りを確認することが重要です。
赤字そのものは倒産の直接的な原因ではありません。
しかし、赤字経営が長期化すると現預金が減少し、資金繰りや金融機関・取引先との関係にも影響が及ぶ可能性があります。
その結果、必要な資金を確保できなくなり、倒産リスクが高まることがあります。
赤字が倒産につながる主な理由として、次の3つが挙げられます。
以下で、それぞれの原因を詳しく解説します。
赤字経営が続くと、事業で十分な資金を生み出せず、手元の現預金が徐々に減少していく可能性があります。
特に、売上による入金だけでは仕入代金や人件費、家賃などの支払いを賄えない状態が続くと、運転資金は次第に不足していきます。
さらに、借入金が多い会社では、毎月の元本返済によっても現金が流出します。
借入金の元本返済は損益計算書上の費用にはなりませんが、資金繰りには直接影響するため注意が必要です。
新たな借入や資産の売却などによって一時的に資金を確保できても、本業の収益やキャッシュフローが改善しなければ、いずれ資金繰りが行き詰まる可能性があります。
そして、仕入代金や給与、借入金の返済、税金など、支払期日を迎えた債務を支払えない状態になると、事業継続が困難になり、倒産リスクが一気に高まります。
赤字決算が続くと、金融機関から新たな融資を受けにくくなる可能性があります。
金融機関は融資審査において、決算内容だけでなく、事業の収益力や資金繰り、借入金の返済能力、今後の改善見通しなどを総合的に判断します。
そのため、赤字が続いていることは、融資判断や債務者区分・内部格付けなどに影響する要因の一つとなります。
特に、赤字に加えて債務超過や借入過多、資金繰りの悪化が重なっている場合は、新規融資や借り換えが難しくなることがあります。
追加の資金調達が難しくなれば、手元資金だけで事業を維持しなければならず、資金繰りの選択肢はさらに限られていきます。
一方で、すぐに追加融資を受けることが難しい場合でも、金融機関と協議し、元本返済の猶予など返済条件の変更(リスケジュール)を検討できるケースがあります。
赤字経営が続き、財務状況の悪化が取引先に知られた場合、支払能力を懸念され、取引条件の見直しを求められることがあります。
たとえば、支払期限(支払いサイト)を短くされたり、掛取引から現金取引や前払いへ変更されたりすると、これまでより早い段階で資金が必要となり、資金繰りの負担が大きくなります。
さらに、経営状況への不安が高まれば、与信枠を縮小されたり、新規取引を控えられたりする可能性もあります。
このように、赤字経営の長期化は自社の財務面だけでなく、取引先との関係にも影響を及ぼし、結果として資金繰りをさらに悪化させる要因となることがあります。
赤字が単年で終わらず、3期にわたって続いている場合は、財務状況や資金繰りに十分な注意が必要です。
本業で十分な利益を確保できない状態が続けば、現預金が減少するだけでなく、累積した赤字によって純資産が減少し、債務超過に陥る可能性もあります。
また、金融機関は融資審査において、赤字の原因や今後の改善見通し、資金繰り、借入金の返済能力などを確認します。
そのため、赤字が長期化し、財務内容の改善が見られない場合には、新規融資や借り換えの審査が厳しくなることがあります。
さらに、業績悪化への不安が社内に広がれば、従業員のモチベーション低下や人材流出につながり、事業の立て直しに影響する可能性もあります。
特に、「赤字が続いている」「借入金の返済負担が重い」「手元資金が減っている」といった状況が重なっている場合は、早めに対策を検討することが重要です。
資金に余力がある段階であれば、収益改善だけでなく、金融機関との返済条件の見直しや事業再生、M&Aなど、状況に応じた複数の選択肢を検討できます。
一方で、赤字が続いているからといって、すべての企業が倒産に向かうわけではありません。
手元資金を確保できている企業や、赤字の原因を把握して早期に改善策を実行している企業であれば、赤字が続いていても事業を継続できる場合があります。
赤字が続いても倒産しない企業の特徴や、黒字化に向けた具体的な手順については、以下の記事で詳しく解説しています。
関連記事:会社が赤字続きでも潰れない理由は?早期に黒字化させる手順を解説
赤字が続いても、すぐに会社が倒産するわけではありません。
しかし、本業の収益改善が進まないまま赤字が長期化すると、次のような流れで資金繰りが悪化することがあります。
赤字の長期化
↓
現預金の減少・借入金への依存
↓
財務内容の悪化・債務超過
↓
新規融資や借り換えが難しくなる
↓
資金繰りの悪化
↓
仕入代金・給与・借入金などの支払いが困難になる
↓
事業継続が困難になる
特に注意したいのは、赤字を新たな借入で補い続けている状態です。
一時的には資金繰りを維持できても、本業の収益力が改善しなければ借入金が増え、返済負担がさらに重くなる可能性があります。
また、赤字の累積によって純資産が減少し、債務超過に陥れば、金融機関からの新規融資や借り換えが難しくなるなど、資金調達にも影響が及ぶ可能性があります。
この段階で資金繰りがさらに悪化し、必要な資金を確保できなくなると、仕入代金や給与、借入金などの支払いが困難になり、事業継続が難しくなります。
重要なのは、「まだ支払いができているから大丈夫」と対応を先送りしないことです。
資金に余力がある段階であれば、収益改善や金融機関との返済条件の見直し、事業再生、M&Aなど、状況に応じて複数の選択肢を検討できます。
一方、資金ショートが目前に迫ってからでは、検討できる選択肢や対応に使える時間が限られてしまいます。
赤字経営が続いていても、すぐに倒産するとは限りません。
資金に余力がある段階で赤字の原因や財務状況を把握し、適切な対策を講じることで、経営を立て直せる可能性があります。
ただし、必要な対策は会社の状況によって異なります。
一時的な赤字であれば、自社での収益改善やコスト削減によって立て直せる場合があります。
一方、借入金の返済負担が重く、資金繰りが悪化している場合には、金融機関との調整が必要になることもあります。
さらに、債務超過に陥っている、リスケジュールを行っても返済の見通しが立たないなど、自社の経営改善だけでは解決が難しい場合には、私的整理や再生型M&Aなどの抜本的な事業再生を検討する必要があります。
赤字経営を立て直すための主な選択肢は、次の3つです。
以下では、それぞれの選択肢について詳しく解説します。
赤字経営を立て直すためには、まず赤字の原因を把握し、収益構造と資金繰りの両面から改善策を検討することが重要です。
たとえば、不採算事業・商品の見直しや固定費の削減、仕入条件の見直しによる原価低減などによって、本業で利益を生み出せる収益構造への改善を図ります。
同時に、在庫の適正化や売掛金の早期回収、取引先との回収条件の見直し、遊休資産の売却などによって、手元資金を確保することも重要です。
また、借入金の返済予定を含めた資金繰り表を作成し、「いつ、どの程度の資金が不足する可能性があるのか」早めに把握しておく必要があります。
こうした改善策を具体的な計画として整理しておくことは、金融機関に今後の業績改善や返済の見通しを説明する際にも重要になります。
ただし、すでに手元資金が少なく、数か月以内に資金不足が見込まれる場合には、自社での改善だけに時間をかけず、早い段階で金融機関や専門家へ相談することが重要です。
借入金の返済負担が重く、今後の資金繰りが厳しくなることが見込まれる場合は、早い段階で金融機関に返済条件の変更を相談する方法があります。
いわゆるリスケジュール(リスケ)と呼ばれる対応で、一定期間の元本返済の猶予や返済期間の延長などにより、毎月の返済負担を軽減し、資金繰りの改善を図ります。
これにより、手元資金の流出を抑え、収益改善や事業の立て直しに取り組むための時間を確保しやすくなります。
ただし、リスケジュールは借入金そのものが減るわけではなく、本業の赤字を解消するものでもありません。
そのため、返済負担を軽減している間に、収益改善やコスト削減などを進め、返済を再開できる事業・財務体質へ改善していくことが重要です。
また、複数の金融機関から借入がある場合には、各金融機関との調整も必要になります。
リスケジュールの仕組みやメリット・デメリット、成功させるためのポイントについては、以下の記事で詳しく解説していますので、あわせて参考にしてください。
関連記事:銀行融資のリスケとは?メリット・デメリットと成功のポイントを解説
自社での収益改善やリスケジュールだけでは抜本的な再生が難しい場合には、私的整理や再生型M&Aを検討する方法があります。
たとえば、金融機関などの債権者と調整しながら、スポンサーへの事業譲渡や会社分割によって収益性のある事業を引き継ぎ、旧会社に残った債務を整理するといった再生スキームが考えられます。
これにより、会社をそのまま存続させることが難しい状況でも、事業や従業員、取引先との関係などを可能な限り維持しながら、事業の再生を目指せる場合があります。
こうした再生型M&Aは、単に会社の株式を売買する一般的なM&Aとは異なり、金融機関との調整、事業再生計画の策定、スポンサー選定、事業譲渡・会社分割、残存債務の整理などを一体的に検討する必要があります。
そのため、債務超過や借入負担が大きい企業では、通常のM&Aだけでなく、事業再生の実務に精通した専門家へ早い段階で相談することが重要です。
ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定、金融機関との調整、スポンサー探索など、企業再生に必要な実務を一貫してサポートしています。
また、企業再生コンサルティングで培ったノウハウを活かし、債務超過や借入負担が大きい企業など、一般的なM&A仲介会社では対応が難しい再生型M&Aにも取り組んでいます。
赤字や資金繰りの悪化が続いている場合、「金融機関、弁護士、税理士、事業再生の専門家のうち、どこに相談すればよいのかわからない」という経営者の方も少なくありません。
会社の状況によって適切な相談先は異なります。
倒産を回避し、事業を残すための相談先の選び方については、以下の記事で詳しく解説していますので、あわせて参考にしてください。
関連記事:会社倒産の相談先はどこが最適?破産を回避し事業を残すための専門家の選び方
赤字になったからといって、すぐに会社が倒産するわけではありません。
重要なのは、赤字の原因を把握するとともに、今後の資金繰りを確認することです。
一時的な赤字であれば、収益改善やコスト削減によって立て直せる場合があります。
しかし、赤字が長期化すると、現預金や純資産が減少し、債務超過に陥ったり、金融機関からの資金調達が難しくなったりする可能性があります。
特に、赤字が続いている、借入金の返済負担が重い、手元資金が減少しているといった状況が重なっている場合には、早めの対応が重要です。
資金に余力がある段階であれば、収益改善やコスト削減だけでなく、金融機関との返済条件の見直し、私的整理、再生型M&Aなど、状況に応じて複数の選択肢を検討できます。
「まだ支払いができているから大丈夫」と判断を先送りせず、資金繰りが深刻化する前に現状を把握し、必要な対策を講じることが、事業を守るための重要なポイントです。
ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンス、再生計画の策定、金融機関との調整など、企業再生に必要な実務を一貫してサポートしています。
また、私的整理ガイドラインを活用した事業再生や、事業譲渡・会社分割などを組み合わせた再生スキーム、債務超過企業を含む再生型M&Aにも数多く取り組んでいます。
「赤字が続き、今後の資金繰りや借入金の返済に不安がある」
「このまま事業を続けられるのか、一度専門家に相談したい」
「経営改善・事業再生・M&Aのどの方法が自社に適しているのかわからない」
このようなお悩みをお持ちの経営者の方は、資金繰りが深刻化する前に、ぜひジーケーパートナーズの無料個別相談会をご利用ください。
貴社の財務状況や借入状況を整理したうえで、経営改善から事業再生、M&Aまで、状況に応じた現実的な選択肢をご提案いたします。
カテゴリー
赤字経営が続き、資金繰りが厳しくなると、
「会社を清算したら借入金はどうなるのか」
「役員貸付金が残っていても清算できるのか」
「債務超過でも会社を清算できるのか」
と不安を感じる経営者も少なくありません。
赤字会社でも清算は可能ですが、会社の資産ですべての債務を支払えるかどうかによって、選択できる方法は異なります。
債務を全額弁済できる場合は通常清算が可能ですが、債務超過などにより借入金等を全額弁済できない場合は、特別清算や破産などを検討する必要があります。
また、清算を決める前に、事業再生やM&A、事業譲渡などを活用することで、事業や従業員、取引先との関係を引き継げる可能性もあります。
本記事では、
について解説します。
借入金や資金繰りに悩み、「会社を続けるべきか、清算すべきか」と迷っている経営者の方は、今後の選択肢を検討する際の参考にしてください。
「会社を清算すべきか、それとも事業を残す方法があるのか」と判断に迷われている場合は、ジーケーパートナーズの無料個別相談会をご利用ください。
ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定をはじめ、事業再生・再生型M&Aを数多く支援してきました。
特に、私的整理ガイドラインを活用した事業譲渡・会社分割と特別清算を組み合わせた再生スキームなど、一般的なM&A仲介会社では対応が難しい債務超過企業の支援を得意としています。
赤字や債務超過の状況でも、早い段階で検討することで、事業や雇用を残せる可能性があります。
会社清算とは、会社を解散した後に、資産や負債などを整理して法人格を消滅させるための手続きです。
会社は解散を決議しただけでは消滅しません。
清算人を選任し、資産の換価や債権の回収、債務の弁済、残余財産の分配などの清算事務を行い、清算が結了してはじめて法人格が消滅します。
つまり、解散は会社を終了させる意思決定、清算はその後の資産・負債を整理する手続きと考えると分かりやすいでしょう。
赤字の有無にかかわらず、会社を解散して法人格を消滅させるためには、原則として清算手続きが必要です。
赤字であっても会社清算は可能です。
重要なのは赤字の額ではなく、会社の資産で債務をすべて弁済できるかどうかです。
債務を全額弁済できる見込みがあれば、原則として通常清算によって会社を整理することができます。
一方、資産を処分しても借入金や買掛金などの債務を返済できない場合には、通常清算での処理が難しくなり、特別清算や破産などの手続きを検討する必要があります。
つまり、会社を清算する際は、単に「赤字かどうか」ではなく、債務を全額弁済できる状態かどうかを確認することが重要です。
赤字と債務超過の違いについては、以下の記事で詳しく解説していますので、あわせて参考にしてください。
関連記事|債務超過と赤字の違いは?貸借対照表のどこを見るのか
会社を清算する場合、借入金などの債務は、原則として会社の財産から返済します。
株式会社などでは、経営者や株主が会社の借金を当然に個人で返済するわけではありません。
ただし、経営者が金融機関からの借入金などを個人保証している場合は、会社で返済できない債務について、保証債務の履行を求められる可能性があります。
会社清算における借金の扱いは、主に以下の3点を押さえておきましょう。
以下で詳しく解説します。
会社と経営者個人は法律上別人格であるため、会社の借金は原則として会社が返済義務を負います。
そのため、経営者が会社の借金を当然に個人財産から返済する必要はありません。
清算手続きでは、会社が保有する現預金や不動産、売掛金などの資産を換価・回収し、債権者への弁済に充てます。
ただし、会社の財産だけでは債務を全額弁済できない場合には、通常清算での処理が難しくなり、特別清算や破産などによる債務整理を検討することになります。
中小企業では、金融機関からの借入に経営者個人の連帯保証が付いているケースがあります。
会社を清算しても経営者の保証債務が当然になくなるわけではありません。
そのため、会社の財産だけで借入金を返済できない場合、金融機関から経営者個人に残額の返済を求められる可能性があります。
ただし、個人保証があるからといって、必ずしも残った借入金の全額を経営者が自己資金で返済しなければならないとは限りません。
状況によっては、「経営者保証に関するガイドライン」などを活用して保証債務を整理できる可能性があります。
会社の資産を処分しても借入金などの債務を全額返済できない場合、通常清算だけで会社を整理することは困難です。
このような場合には、会社の財務状況や債権者との調整状況などに応じて、特別清算や破産といった裁判所を介した手続きを検討することになります。
特別清算では、債権者との合意を図りながら債務を整理して会社を清算します。
一方、破産では、裁判所が選任した破産管財人が会社の財産を換価し、法律に基づいて債権者への配当などを行います。
どの方法が適しているかは会社の状況によって異なるため、資金が尽きる前に専門家へ相談し、適切な方法を検討することが重要です。
会社の借金と経営者個人の責任範囲については、以下の記事で詳しく解説していますので、あわせて参考にしてください。
関連記事|会社の借金は誰が払う?倒産時の責任範囲と会社を立て直す方法を解説
役員貸付金とは、会社が役員に貸しているお金であり、会社にとっては資産(債権)です。
そのため、会社を清算する際には、役員貸付金についても回収可能性を確認し、清算手続きの中で適切に処理する必要があります。
特に、役員貸付金の金額が大きい場合や、役員に十分な返済能力がない場合には、会社の財産状況や清算方法にも影響する可能性があります。
会社清算における役員貸付金では、主に以下の点を確認しておきましょう。
以下で詳しく解説します。
役員貸付金とは、会社が役員に貸しているお金のことで、会社にとっては将来回収すべき資産(債権)として扱われます。
そのため、会社を清算する際も、現預金や売掛金、不動産などと同様に、会社財産の一つとして整理する必要があります。
特に注意が必要なのは、決算書に役員貸付金が計上されていても、役員に十分な返済能力がなければ、帳簿上の金額をすべて回収できるとは限らない点です。
債務超過の会社では、役員貸付金をどの程度回収できるかによって、債権者への弁済額にも影響する可能性があります。
そのため、会社の清算を検討する際には、役員貸付金の残高だけでなく、役員の返済能力や実際の回収可能性を確認することが重要です。
会社を清算する際には、役員貸付金についても、売掛金などの他の債権と同様に回収を進める必要があります。
まず、役員貸付金の残高や返済状況、役員本人の返済能力を確認し、実際にどの程度回収できるのかを把握します。
全額を回収できる場合は、返済を受けたうえで清算手続きを進めます。
一方、役員に十分な返済能力がなく、全部または一部の回収が難しい場合には、その回収可能性を踏まえて対応を検討する必要があります。
特に債務超過の会社では、役員貸付金の回収額が債権者への弁済にも影響するため、安易に放棄することは避けなければなりません。
そのため、清算を検討する段階で役員貸付金の状況を整理し、回収が困難な場合は専門家に相談しながら適切な処理方法を検討することが重要です。
役員に十分な返済能力がなく、役員貸付金の全部または一部を回収できない場合には、債権放棄などを検討することがあります。
ただし、役員貸付金は会社の資産であるため、安易に債権放棄を行うことはできません。
特に債務超過の会社では、役員貸付金の回収額が金融機関などの債権者への弁済額に影響する可能性があります。
また、会社が役員に対する貸付金を放棄した場合、役員が受けた経済的利益について税負担が生じる可能性があるほか、会社側でも放棄した金額を税務上どのように処理するか検討が必要です。
そのため、役員貸付金の回収が難しい場合は、役員の返済能力や会社の財務状況、債権者への影響、税務上の取り扱いを確認したうえで、専門家と相談しながら適切な方法を検討することが重要です。
以下の記事で詳しく解説していますので、あわせて参考にしてください。
関連記事|債務免除益と役員借入金の関係は?注意点と活用方法を徹底解説
赤字会社を清算・整理する方法は、債務を全額弁済できるか、債権者との合意形成が可能かなどによって異なります。
主な方法として、以下が挙げられます。
通常清算・特別清算・破産は会社を最終的に清算するための手続きですが、私的整理はそれ自体が会社を消滅させる清算手続きではありません。
通常清算は、会社の財産で債務を全額弁済できる場合に利用する一般的な清算方法です。
株主総会で解散を決議した後、清算人が売掛金などの債権回収や資産の換価、債務の弁済を行い、残余財産があれば株主へ分配して清算を結了します。
通常清算は原則として裁判所の監督を受けずに進めるため、特別清算や破産と比べて手続きが簡便です。
ただし、清算を進める中で会社の財産では債務を全額弁済できないことが明らかになった場合には、通常清算のまま処理することが難しくなり、破産などの手続きを検討する必要があります。
特別清算は、解散した株式会社を対象に、裁判所の監督のもとで債務を整理して清算する手続きです。
債権者との合意を図りながら手続きを進められる点が特徴で、破産と比べて関係者の合意を重視した柔軟な整理が可能です。
事業再生の場面では、事業譲渡や会社分割によって事業をスポンサーなどへ承継したうえで、債務が残った旧会社を特別清算する方法が活用されることもあります。
このように、価値のある事業を残しながら、旧会社の債務を整理する再生スキームと組み合わせられることも、特別清算の特徴です。
破産は、裁判所が選任した破産管財人が会社の財産を換価し、法律に基づいて債権者への配当などを行う手続きです。
特別清算のように債権者との合意を前提としないため、債権者との調整が難しい場合でも手続きを進めることができます。
破産手続き等を経て法人格が消滅すれば、会社に残った債務について法人が返済を続けることはありません。
ただし、経営者が借入金を個人保証している場合には、会社の破産とは別に保証債務への対応が必要です。
事業再生や私的整理などによる解決が難しい場合には、破産によって会社の資産・負債を整理することも選択肢の一つとなります。
私的整理は、破産などの法的整理とは異なり、裁判所による法的手続きによらず、金融機関などの対象債権者との合意によって債務を整理する方法です。
返済条件の変更や債務免除などについて協議し、事業を継続しながら財務改善を目指す方法のほか、事業譲渡や会社分割によって事業を別会社へ承継し、残った会社を特別清算する方法などもあります。
法的整理と異なり官報公告を伴わず、対象となる債権者と調整しながら比較的柔軟に進められることが特徴です。
一方で、債務整理の対象となる金融機関などの合意が得られなければ、計画を実行することは困難です。
そのため、金融機関との調整が可能で、残すべき事業や収益力がある会社では、破産を選択する前に検討する価値のある方法といえます。
清算方法ごとの違いや手続きの詳細については、以下の記事もあわせて参考にしてください。
関連記事|債務超過でも廃業できる?手続きや注意点、破産との違いを解説
赤字会社の清算では、会社の財産状況だけでなく、税務や債権者への対応にも注意が必要です。
特に、債務超過の状態で一部の債権者だけに返済したり、十分な検討をせずに債務免除や資産処分を行ったりすると、その後の清算手続きに影響する可能性があります。
主な注意点は、以下の3つです。
以下で解説します。
私的整理や特別清算などで金融機関等から債務免除を受けた場合、原則としてその金額は債務免除益として益金に算入されます。
ただし、繰越欠損金があれば課税所得と相殺できる場合があるほか、一定の要件を満たす解散法人では、期限切れ欠損金を損金に算入できる制度もあります。
そのため、債務免除益が発生したからといって、必ずその金額に対して法人税が発生するわけではありません。
適用できる税務上の取り扱いは会社の状況や清算方法によって異なるため、債務免除を伴う場合は事前に税理士などの専門家へ確認することが重要です。
会社の資金繰りが悪化している状況で、特定の金融機関や取引先だけに優先して返済すると、後の清算手続きに影響する可能性があります。
特に、その後に破産手続きへ移行した場合には、一定の要件のもとで、すでに行った返済が問題となり、返済を受けた債権者に返還が求められることもあります。
そのため、債務超過や資金繰りが厳しい段階では、経営者だけで返済の優先順位を判断せず、専門家に相談しながら債権者への対応を進めることが重要です。
会社の財務状況や借入状況、債権者との関係によって、適切な清算方法は異なります。
特に注意したいのは、資金が尽きてからでは選べる手段が限られてしまうことです。
資金に余力がある段階であれば、清算だけでなく、事業再生やM&A、事業譲渡などによって事業を残せる可能性も検討できます。
「会社を続けるべきか、清算すべきか」と迷い始めた段階で、早めに専門家へ相談し、利用できる選択肢を整理することが重要です。
清算に必要な費用については、以下の記事もあわせて参考にしてください。
関連記事|債務免除益とは?中小企業の税務実務のポイントを徹底解説
関連記事|会社を畳む費用はいくら?廃業コストの相場と「持ち出し」を抑える基準とは
赤字や債務超過に陥っていても、清算だけが選択肢とは限りません。
事業そのものに収益力や価値が残っていれば、事業再生によって会社や事業を残せる可能性があります。
例えば、金融機関と返済条件の見直しなどを行いながら会社自体の再生を目指す方法があります。
一方、会社全体の再生が難しい場合でも、私的整理の手続きなどを活用し、事業譲渡や会社分割によって収益性のある事業をスポンサーへ承継したうえで、債務が残った旧会社を特別清算する方法が検討されることもあります。
このような再生型M&Aでは、価値のある事業や雇用を残しながら、旧会社の債務整理や経営者保証への対応をあわせて検討できることが特徴です。
一般的なM&A仲介では対応が難しい債務超過企業でも、事業再生とM&Aを組み合わせることで、事業を次の会社へ引き継げる可能性があります。
そのため、「赤字が続いているから清算する」と決める前に、事業再生やM&Aを含めて選択肢を検討することが重要です。
事業再生については、以下の記事もあわせて参考にしてください。
関連記事|会社の立て直し方!再生できる会社・難しい会社の分かれ目を解説
関連記事|DESで債務超過を解消!メリットと注意点を専門家が解説
赤字会社でも清算は可能ですが、重要なのは赤字の金額ではなく、会社の財産で債務を全額弁済できるかどうかです。
債務を全額弁済できる場合は通常清算が可能ですが、返済できない場合には、特別清算や破産などを検討する必要があります。
また、経営者が借入金を個人保証している場合には、会社の清算とは別に保証債務への対応も必要です。
役員貸付金がある場合は、会社の資産として回収可能性を確認し、清算手続きの中で適切に処理します。回収が困難な場合の債権放棄などには税務上の問題が生じる可能性があるため、慎重な判断が必要です。
そして、赤字や債務超過だからといって、必ずしも会社や事業をすべて清算する必要はありません。
事業に収益力や価値が残っていれば、事業再生やM&A、事業譲渡などによって事業や雇用を残せる可能性があります。
資金が尽きるほど選択肢は限られていくため、「会社を続けるべきか、清算すべきか」と迷った段階で、早めに専門家へ相談し、自社に適した方法を検討することが重要です。
「自社の場合はどの方法が適しているのか」「清算以外に事業を残す方法はないか」とお悩みの方は、ジーケーパートナーズの無料個別相談会をご活用ください。
ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定から、事業再生・再生型M&Aまで一貫して支援しています。
特に、私的整理の手続きなどを活用した事業譲渡・会社分割と特別清算を組み合わせた再生スキームなど、一般的なM&A仲介会社では対応が難しい債務超過企業の支援を得意としています。
借入金や経営者保証への対応も含め、清算・事業再生のどちらが適しているのかを整理し、貴社の状況に応じた選択肢をご提案します。
カテゴリー
(大阪本社)〒541-0052
大阪市中央区安土町3丁目4番16号 船場オーセンビル5階
TEL.06-6261-2131 FAX.06-6261-2132
(東京支社)〒104-0061
東京都中央区銀座6丁目6番1号 銀座風月堂ビル5階
TEL.03-6215-8226
(金沢支社)〒920-0031
石川県金沢市広岡3丁目1番1号 金沢パークビル 8階
TEL.050-3626-3111