お電話はこちら
お電話はこちら
お問い合わせフォーム

「2026年」の記事一覧

2026年の投稿


【相談会】2026年12月 無料相談会お申込み受付中

2026年12月の無料相談会日程が決定いたしました。
東京・大阪の2都市で開催させていただきます。

日時: 対面での相談会 9:00〜17:00
     東京会場 2026年12月11日(金)/23日(水)  
     大阪会場 2026年12月4日(金)/14日(月)    
    ※いずれの会場も完全予約制となっております。

    オンライン相談(Zoom)9:00〜17:00
    ※随時受付中です。ご希望日時を記載の上、お気軽にお申し込みください。

詳細は、下記リンク又はサイト上部のバナー【セミナー・相談会情報】よりご確認ください。
▶詳細はこちら
皆様のご参加お待ちしております。


資金繰りに悩む中小企業が使える支援制度と相談先を解説

small-business-cash-flow

「物価高や金利上昇の影響で、資金繰りが厳しくなっている」

「借入金の返済負担が重く、今後の資金繰りに不安がある」

「公的な支援制度を利用したいが、どこに相談すればよいか分からない」

このような悩みを抱える中小企業の経営者は少なくありません。

資金繰りが厳しくなった場合は、追加借入だけでなく、既存借入金の返済条件の見直しや経営改善、事業再生など、自社の状況に応じた対策を検討することが重要です。

国や公的機関には、中小企業の資金繰りや経営改善を支援するさまざまな制度・相談窓口が設けられています。

本記事では、

  • 中小企業の資金繰りが厳しくなる背景
  • 活用できる公的支援制度
  • 主な相談先

について、企業再生支援の実務経験を踏まえて分かりやすく解説します。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

借入金の返済負担が大きい企業に対しても、金融機関との調整や私的整理、再生型M&Aなど、状況に応じた幅広い支援を行っています。

「今後の資金繰りに不安がある」「借入金の返済負担が重い」「どの支援制度を利用すればよいか分からない」

このようなお悩みをお持ちの経営者の方は、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


中小企業の資金繰りが厳しくなっている3つの背景

中小企業を取り巻く経営環境は、物価高や人件費の上昇、金利負担の増加などにより、厳しい状況が続いています。

特に、収益力が低下している企業や借入金の返済負担が大きい企業では、資金繰りの悪化が経営上の大きな課題となっています。

中小企業の資金繰りが厳しくなっている主な背景として、次の3つが挙げられます。

  • 物価高や人件費の上昇によるコストの増加
  • 金利上昇による借入金の利息負担の増加
  • コロナ融資の返済負担の継続

以下で、それぞれ詳しく解説します。

物価高や人件費の上昇でコストが増えている

原材料費やエネルギー価格の高騰、人件費の上昇などにより、中小企業のコスト負担が増加しています。

特に中小企業では、取引先との価格交渉が難しく、コストの上昇分を販売価格に十分転嫁できないケースも少なくありません。

その結果、売上が維持できていても利益が減少し、借入金の返済負担なども重なることで、資金繰りが悪化する要因となっています。

金利上昇で借入金の利息負担が重くなっている

借入金の返済負担が大きい中小企業では、金利上昇による支払利息の増加が資金繰りを圧迫する要因となっています。

帝国データバンクの調査(2025年12月~2026年1月実施)では、金利上昇について「マイナスの影響の方が大きい」と回答した企業が44.3%にのぼりました。

特に変動金利で借り入れている企業では、金利上昇によって支払利息が増加するため、借入条件や今後の返済負担を確認し、早めに資金繰りへの影響を把握することが重要です。

コロナ融資の返済負担が続いている

新型コロナウイルス対策として実施された実質無利子・無担保融資(ゼロゼロ融資)は、据置期間が終了し、多くの企業で返済が進んでいます。

一方で、売上や収益力が十分に回復していない企業では、借入金の返済負担が重く、資金繰りの悪化につながるケースもあります。

返済原資が不足し、手元資金の取り崩しや追加借入に頼っている場合は、早めに金融機関へ相談し、返済条件の見直し(リスケジュール)などを検討することが重要です。

資金繰りがすでに厳しい場合の具体的な対応については、以下の記事も参考にしてください。

関連記事:資金繰りが厳しいときにまずやるべきことは?今すぐ取るべき対応と再建の選択肢を解説


中小企業向け資金繰り支援制度の3つの種類

国や公的機関では、資金繰りに悩む中小企業を支援するため、さまざまな制度を設けています。

中小企業庁では、主な支援制度をまとめた「資金繰り支援内容一覧表」を公開しており、企業の状況に応じた制度を確認できます。

中小企業向けの資金繰り支援制度は、大きく次の3つに分けられます。

  • 日本政策金融公庫などの融資制度
  • 信用保証協会による信用保証制度
  • 経営改善・事業再生に関する支援制度

資金繰りの改善には、新たな資金調達だけでなく、借入金の返済負担の軽減や経営改善も重要です。

以下で、それぞれの制度について解説します。

日本政策金融公庫などの融資制度

政府系金融機関である日本政策金融公庫では、資金繰りに課題を抱える中小企業向けに、さまざまな融資制度を設けています。

代表的な制度として、社会的・経済的な環境の変化によって一時的に業況が悪化した企業を支援する「セーフティネット貸付(経営環境変化対応資金)」があります。

また、商工会議所・商工会の経営指導を受けるなど、一定の要件を満たす小規模事業者向けの「マル経融資」や、金融機関の資産査定上、自己資本とみなされる場合がある「資本性ローン」などもあります。

ただし、融資制度の利用には所定の審査があり、企業の財務状況や返済能力によっては利用が難しい場合もあります。

信用保証協会の保証制度

信用保証協会は、中小企業が金融機関から融資を受ける際に保証人となり、資金調達を支援する公的機関です。

企業が借入金を返済できなくなった場合、信用保証協会が金融機関に代わって返済(代位弁済)する仕組みで、金融機関から融資を受けやすくする役割があります。

資金繰り支援に関わる主な保証制度は、次のとおりです。

  • セーフティネット保証5号:業況が悪化している指定業種の中小企業を対象に、通常の保証限度額とは別枠で利用できる制度
  • 小口零細企業保証:従業員20人以下(商業・サービス業の一部は5人以下)の小規模事業者を対象とし、信用保証協会が借入金の100%を保証する制度
  • モニタリング強化型特別保証:認定経営革新等支援機関と連携し、経営状況を定期的に確認しながら資金調達を支援する制度

ただし、保証制度の利用には審査があり、必ず融資を受けられるわけではありません。

また、信用保証協会が代位弁済した場合も、原則として企業の返済義務がなくなるわけではありません。

経営改善・事業再生の支援制度

資金繰りの悪化が一時的なものではなく、借入金の返済負担が大きい場合には、経営改善や事業再生に関する支援制度の活用が考えられます。

代表的な制度として、専門家の支援を受けながら資金繰り計画や経営改善計画を作成する際に、費用の一部が補助される「早期経営改善計画策定支援」があります。

また、金融機関との調整が必要な企業に対しては、中小企業活性化協議会による再生計画の策定支援や、経営改善計画などに基づく資金調達を支援する「経営改善サポート保証」などもあります。

特に、追加融資だけでは資金繰りの改善が難しい企業では、借入金の返済条件の見直しや事業再生も含めて検討することが重要です。

事業再生に活用できる補助金や支援制度については、以下の記事も参考にしてください。

関連記事:事業再生に補助金はどう活用すべき?再生の進め方と知っておきたい支援制度を解説


中小企業が資金繰りを相談できる3つの公的窓口

中小企業向けの資金繰り支援制度は種類が多く、利用条件も異なるため、自社に適した制度を判断するのは簡単ではありません。

特に、借入金の返済負担が大きい場合は、追加融資だけでなく、返済条件の見直しや経営改善なども含めて検討する必要があります。

中小企業が資金繰りや経営改善について無料で相談できる主な公的窓口は、次の3つです。

  • 中小企業活性化協議会
  • よろず支援拠点
  • 商工会議所・商工会

以下で、それぞれの特徴や支援内容について解説します。

中小企業活性化協議会

中小企業活性化協議会は、資金繰りや借入金の返済に課題を抱える中小企業の経営改善・事業再生を支援する公的な相談窓口で、全国47都道府県に設置されています。

財務状況や事業の収益力を分析し、専門家と連携しながら再生計画の策定や金融機関との返済条件の調整などを支援しています。

特に、借入金の返済負担が大きい企業や債務超過企業など、自社だけでは経営改善が難しい場合に、有力な相談先となります。

よろず支援拠点

よろず支援拠点は、国が全国47都道府県に設置している、中小企業・小規模事業者向けの無料経営相談窓口です。

資金繰りだけでなく、売上拡大や販路開拓、経営改善など、幅広い経営課題について専門家に繰り返し相談できます。

特に、売上不振や収益力の低下によって資金繰りが悪化している企業にとって、本業の立て直しに向けた相談先として活用できます。

商工会議所・商工会

商工会議所・商工会は、地域の中小企業や小規模事業者を対象に、資金繰りや融資などの経営相談を行っています。

経営指導員が資金調達や経営改善に関する相談に応じるほか、一定の要件を満たす小規模事業者に対しては、マル経融資の推薦も行っています。

特に、日頃から経営指導を受けている事業者にとっては、自社の経営状況を踏まえた助言を受けやすい身近な相談先です。


資金繰り支援を活用する際の3つのポイント

資金繰り支援制度を効果的に活用するには、自社の資金繰り状況を正しく把握し、早めに対策を検討することが重要です。

特に、借入金の返済負担が大きい企業では、資金不足が深刻化する前に、金融機関や専門家と相談しながら対応を進める必要があります。

支援制度を活用する際は、次の3つのポイントを押さえておきましょう。

  • 資金繰り表で今後の資金不足を把握する
  • 金融機関に早めに相談する
  • 専門家と経営改善・事業再生の方針を検討する

以下で、それぞれ詳しく解説します。

資金繰り表で今後の資金不足を把握する

資金繰り支援制度を活用する際は、まず資金繰り表を作成し、今後の入出金や現預金残高を確認することが重要です。

資金繰り表を作成することで、いつ、どの程度の資金不足が生じる可能性があるかを把握でき、必要な資金調達や借入金の返済条件の見直しなどを早めに検討できます。

また、金融機関への融資相談や返済条件の変更を依頼する際にも、資金繰り表は重要な資料となります。

中小企業庁やミラサポplusなどで公開されている様式も参考にしながら、自社の状況に合った資金繰り表を作成しましょう。

資金繰りの具体的な改善策については、以下の記事も参考にしてください。

関連記事:資金繰り改善の具体策とは?状況別に取るべき対応と再建のポイントを解説

金融機関に早めに相談する

資金繰りに不安を感じた場合は、早めに取引金融機関へ相談することが重要です。

資金不足が差し迫った段階では、融資審査や金融機関との調整に十分な時間を確保できず、対応の選択肢が限られる可能性があります。

早めに相談することで、追加融資だけでなく、借入金の返済条件の変更(リスケジュール)なども検討できます。

特に、借入金の返済負担が大きい企業では、資金繰りの見通しを示しながら、金融機関と返済条件について協議することが重要です。

リスケジュールのメリット・デメリットについては、以下の記事も参考にしてください。

関連記事:銀行融資のリスケとは?メリット・デメリットと成功のポイントを解説

専門家と経営改善・事業再生の方針を検討する

追加融資だけでは資金繰りの改善が難しい場合は、事業再生の専門家とともに、経営改善や抜本的な再生策を検討することが重要です。

追加融資によって一時的な資金不足を補えても、収益力や返済能力が改善しなければ、借入金の返済負担がさらに重くなる可能性があります。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

特に、私的整理ガイドラインを活用した事業譲渡・会社分割や再生型M&Aなど、一般的なM&A仲介会社では対応が難しい債務超過企業の再生支援にも強みがあります。

資金繰りや借入金の返済にお悩みの経営者の方は、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

まとめ

中小企業の資金繰りは、物価高や金利上昇、コロナ融資の返済負担などにより、厳しい状況が続いています。

資金繰りに不安がある場合は、日本政策金融公庫の融資制度や信用保証協会の保証制度に加え、中小企業活性化協議会などの経営改善・事業再生支援を活用することも選択肢となります。

特に、借入金の返済負担が大きい企業では、追加融資だけに頼らず、返済条件の見直しや抜本的な事業再生も含めて、早めに対策を検討することが重要です。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として培った経験を活かし、私的整理ガイドラインを活用した事業譲渡や再生型M&Aなど、一般的なM&A仲介会社では対応が難しい債務超過企業の再生支援にも強みがあります。

「今後の資金繰りに不安がある」「借入金の返済負担が重い」「どの支援制度を利用すればよいか分からない」

このようなお悩みをお持ちの経営者の方は、資金繰りがさらに厳しくなる前に、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


資金繰り表とは?作り方や見方、資金不足が分かったときの対策を解説

cash-flow-management-cash-flow

会社経営を続けるためには、売上や利益だけでなく、今後どれだけの資金が入り、どれだけの支払いが発生するのかを把握しておくことが重要です。

特に、借入金の返済負担が大きい会社では、黒字決算であっても、売掛金の回収と支払いのタイミングのずれや借入金の返済などによって、手元資金が不足することがあります。

こうした将来の資金不足を早めに把握するために活用されるのが「資金繰り表」です。

資金繰り表を作成することで、売上代金の入金や仕入代金、人件費、税金、借入金の返済など、今後予定される入出金を整理し、数か月先の現預金残高を予測できます。

また、資金繰り表を継続的に確認することで、赤字経営によって手元資金が減少しているのか、借入金の返済負担が資金繰りを圧迫しているのかなど、資金不足の原因を把握しやすくなります。

本記事では、

  • 資金繰り表とは何か
  • 資金繰り表を作成するメリット
  • 資金繰り表の作り方と見方
  • 資金不足が見込まれる場合の対策
  • 借入金の返済負担が大きい場合の対応

について、企業再生支援の実務経験を踏まえて分かりやすく解説します。

「黒字決算なのに手元資金が増えない」

「借入金の返済をこのまま続けられるのか不安」

「数か月先に資金が不足しないか確認したい」

このようなお悩みをお持ちの経営者の方は、自社の状況と照らし合わせながら、ぜひ最後までご覧ください。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定支援を数多く手がけてきました。

資金繰り表を作成し、将来の資金不足や借入金の返済負担が見えてきた場合は、早めに原因を把握し、必要な対策を検討することが重要です。

「数か月先の資金繰りに不安がある」「借入金の返済をこのまま続けられるか心配」「自社だけで改善できるか分からない」という経営者の方は、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


資金繰りとは

「資金繰りとは、将来の資金の出入りを予測し、支払いに必要な現金を確保・管理することです。

売上代金の入金や仕入代金、人件費、税金、借入金の返済など、今後発生する入出金を見通し、資金が不足する時期がないかを事前に確認します。

会社が黒字決算であっても、売掛金の回収より先に仕入代金や借入金の支払いが発生すれば、手元資金が不足することがあります。

そのため、資金繰りでは決算上の利益だけで判断するのではなく、実際の入出金と現預金残高を把握し、将来の資金不足に備えることが重要です。

こうした今後の入出金や現預金残高を整理し、資金の見通しを確認するために活用するのが「資金繰り表」です。


資金繰り表とは

資金繰り表とは、今後予定される入出金を整理し、将来の現預金残高を予測するための表です。

売上代金の入金や仕入代金、人件費、税金、借入金の返済などを時期ごとに記載し、期首の現預金残高に収入と支出を加減することで、今後の資金残高を見通すことができます。

資金繰り表を作成する主な目的は、将来の資金不足を早めに把握し、必要な対策につなげることです。

資金繰り表に決まった様式はなく、会社の状況に応じて月次・週次・日次などで作成します。

資金繰りが比較的安定している場合は月次、資金繰りが厳しい場合は週次や日次など、より短い単位で確認することも重要です。

また、資金繰り表は自社の資金管理だけでなく、金融機関へ融資や借入金の返済条件の見直しを相談する際の説明資料としても活用されます。


資金繰り表で確認すべき3つのポイント

資金繰り表を作成したら、将来の現預金残高だけでなく、資金がどのように増減しているのかを確認することが重要です。

特に、次の3つのポイントを確認しましょう。

  • 数か月先に資金不足が生じる可能性がないか
  • 本業による収入と支出のバランスに問題がないか
  • 借入金の返済が資金繰りを圧迫していないか

現在の現預金残高に余裕があっても、本業による支出が収入を上回っていたり、借入金の返済負担が大きかったりすれば、今後、現預金が減少していく可能性があります。

そのため、現在の残高だけを見るのではなく、数か月先までの資金の動きと、その増減の原因を確認することが重要です。

以下では、それぞれのポイントについて詳しく解説します。

数か月先に資金不足が生じる可能性がないか

まず確認したいのが、今後の現預金残高がどのように推移するかです。

資金繰り表に今後予定される入出金を反映することで、数か月先までの現預金残高を予測し、「いつ」「どの程度」の資金が不足する可能性があるのかを確認できます。

特に、売掛金の入金前に仕入代金や人件費、税金などの支払いが集中する時期や、借入金の返済によって現預金残高が大きく減少する時期には注意が必要です。

現在の手元資金に余裕があっても、数か月後に資金不足が見込まれる場合があります。

資金が不足する時期と必要な資金額を早めに把握し、対策を検討できるようにしておきましょう。

本業による収入と支出のバランスに問題がないか

次に確認したいのが、本業による収入と支出のバランスです。

売上代金の入金に対して、仕入代金や人件費、家賃などの支払いが継続的に上回っている場合、本業による資金収支に問題を抱えている可能性があります。

特に、赤字経営が続いている会社では、本業による収入だけでは必要な支払いをまかなえず、手元資金の取り崩しや追加借入によって資金繰りを維持しているケースもあります。

このような状態が続けば、資金調達によって一時的に資金を確保できても、根本的な資金繰りの改善にはつながりません。

そのため、資金繰り表では「当面の支払いができるか」だけでなく、本業による収入で必要な支出をまかなえているかを確認することが重要です。

問題がある場合は、売上や利益率の改善、経費の見直しなど、赤字経営の改善に取り組む必要があります。

借入金の返済が資金繰りを圧迫していないか

本業による収入と支出のバランスに大きな問題がなくても、借入金の返済負担によって資金繰りが厳しくなることがあります。

資金繰り表では、新たな借入による入金だけでなく、借入金の元本返済による資金の流出も確認できます。

そのため、本業で生み出した資金に対して、借入金の返済負担が大きくなっていないかを確認することが重要です。

例えば、本業では一定の資金を確保できていても、借入金の返済後に現預金が減り続けている場合は、現在の返済額が会社の収益力に対して重い可能性があります。

また、既存の借入金を返済するために新たな借入が必要な状態が続いている場合は、借入金の返済そのものが資金繰りを圧迫している可能性があります。

このような場合は、単に追加の資金を確保するだけでなく、現在の収益力と借入金の返済負担のバランスを確認し、資金繰りを改善するための対応を検討することが重要です。


資金繰り表は将来の資金の動きを把握するための資料

資金繰り表では、売上代金の入金や仕入代金、人件費、税金、借入金の返済など、今後予定される入出金を日次・週次・月次などで整理します。

これにより、現在の現預金残高だけでは分からない将来の資金の動きを確認し、「いつ」「どの程度」の資金が不足する可能性があるのかを予測できます。

将来の資金不足を早めに把握できれば、入出金の見直しや資金調達など、必要な対策を資金が不足する前に検討できます。

また、資金繰り表は自社の資金管理だけでなく、金融機関へ融資や借入金の返済条件の見直しを相談する際の説明資料としても活用されます。


資金繰り表の作成方法3ステップ

資金繰り表を作成する基本的な手順は、次の3ステップです。

  1. 管理する期間を決める
  2. 収入と支出の予定を洗い出す
  3. 期首残高に収支を加減して翌期へ繰り越す

作成する際は、売上代金の入金だけでなく、仕入代金や人件費、税金、借入金の返済など、実際の入出金を漏れなく反映することが重要です。

また、売上や仕入を計上した時期ではなく、実際に入金や支払いが行われる時期に反映することで、将来の現預金残高をより正確に予測できます。

以下では、それぞれの作成方法について詳しく解説します。

ステップ1. 管理する期間を決める

まず、資金繰り表で管理する期間と単位を決めます。

一般的には、横軸に月や週などの期間、縦軸に収入・支出の項目を設定し、それぞれの入出金の予定額や実績額を記載します。

管理する単位は、自社の資金状況に合わせて設定することが重要です。資金繰りが比較的安定している場合は月次、資金繰りが厳しい場合は週次や日次で管理するなど、状況に応じて調整します。

特に資金繰りが厳しい場合は、借入金の返済日までに必要な資金を確保できるか、売掛金の入金前に支払いが集中しないかなど、具体的な入出金のタイミングまで確認しましょう。

また、予定額と実績額を比較できるようにしておくと、入金の遅れや想定外の支出など、当初の資金計画とのずれを早めに把握できます。

ステップ2. 収入と支出の予定を洗い出す

管理する期間を決めたら、その期間に予定されている収入と支出を洗い出します。

月次試算表や現金・預金出納帳、借入金返済予定表など、既存の帳簿や資料を確認しながら整理すると、入出金の記載漏れを防ぎやすくなります。

資金繰り表の分類方法に決まった形式はありませんが、一例として次のように整理できます。

  • 経常収支:売上代金の入金、仕入代金、人件費、家賃、広告費など、通常の事業活動に伴う収支
  • 経常外収支:設備投資、固定資産の売却、税金の支払いなど、通常の事業活動以外で発生する収支
  • 財務収支:新規借入れ、借入金の返済、増資など、資金調達や返済に伴う収支

重要なのは、売上や仕入を計上した時期ではなく、実際に入金や支払いが行われる時期に合わせて記載することです。

例えば、9月に計上した売上代金が11月に入金される場合、資金繰り表では11月の収入として反映します。

実際の入出金時期に合わせて整理することで、将来の現預金残高をより正確に予測できるようになります。

ステップ3. 期首残高に収支を加減して翌期へ繰り越す

最後に、期首の現預金残高にその期間の収入と支出を加減し、翌期への繰越残高を算出します。

月次で作成する場合の基本的な計算式は、次のとおりです。

前月末の現預金残高 + 当月の収入 - 当月の支出 = 当月末の現預金残高

算出した当月末の現預金残高を翌月の期首残高として、同じ計算を繰り返すことで、数か月先までの現預金残高を予測できます。

また、予定額だけでなく実績額も反映し、定期的に更新することで、当初の予測と実際の資金の動きにずれがないかを確認できます。

Excelなどの表計算ソフトを活用すれば、計算を自動化できるほか、予定額と実績額の比較や継続的な更新もしやすくなります。

資金繰り表を作成したら、将来の現預金残高だけでなく、資金がどのように増減しているのかを確認することが重要です。

次に、資金繰り表で確認すべきポイントを見ていきましょう。


資金繰りの管理が不十分な場合に生じる2つのリスク

資金繰り表を作成・更新し、将来の現預金残高を継続的に確認することは、安定した会社経営を続けるうえで重要です。

資金繰りの管理が不十分な場合、将来の資金不足に気づくのが遅れ、必要な対策を取れないまま資金繰りが悪化する可能性があります。

特に注意したいのは、次の2つのリスクです。

  • 黒字決算でも資金ショートによって経営が行き詰まる可能性がある
  • 資金繰りの悪化が金融機関の融資判断に影響する可能性がある

資金不足への対応が遅れるほど、資金調達や支払いへの対応が難しくなり、会社経営への影響も大きくなる可能性があります。

そのため、現在の現預金残高だけで判断せず、資金繰り表を継続的に更新し、将来の資金不足を早めに把握することが重要です。

以下では、それぞれのリスクについて詳しく解説します。

リスク1. 黒字決算でも資金ショートによって倒産する可能性がある

会社は黒字決算であっても、支払いに必要な資金を確保できなければ、経営を続けられなくなる可能性があります。

決算上は利益が出ていても、売掛金の回収前に仕入代金や人件費、税金、借入金の返済などの支払いが集中すれば、手元資金が不足することがあります。

このように、支払いに必要な資金が不足する状態を「資金ショート」といいます。資金ショートを解消できず、必要な支払いができなくなれば、黒字決算であっても倒産に至る可能性があります。

そのため、決算上の利益だけで経営状態を判断するのではなく、資金繰り表を継続的に更新し、将来の現預金残高を確認することが重要です。

資金不足の兆候が見られる場合は、実際に資金が不足する前に原因を把握し、必要な対策を検討しましょう。

リスク2. 資金繰りの悪化は金融機関の融資判断に影響する

資金繰りの悪化が続くと、金融機関から新たな融資を受ける際の判断に影響する可能性があります。

金融機関は融資審査において、決算書だけでなく、借入金の返済状況や収益力、今後の事業計画、資金繰りなどを総合的に確認します。

そのため、資金繰りが不安定な状態が続き、今後の資金見通しや改善策を十分に説明できない場合は、返済能力について慎重に判断される可能性があります。

こうした場合、資金繰り表によって今後の入出金や現預金残高を整理しておくことで、金融機関に対して資金見通しや改善策を説明しやすくなります。

特に借入金の返済負担が大きい会社では、資金不足が深刻化する前に今後の資金繰りを把握し、必要に応じて金融機関や専門家へ相談することが重要です。

すでに資金繰りが厳しい場合の原因や改善方法については、以下の記事で詳しく解説しています。

関連記事:資金繰りが厳しいときにまずやるべきことは?今すぐ取るべき対応と再建の選択肢を解説


資金繰りの改善が難しい場合は専門家に相談する

資金繰り表を作成した結果、将来の資金不足が見込まれる場合は、その原因を確認し、早めに対策を検討することが重要です。

売掛金の回収や支出の見直し、資金調達などによって改善できる場合もありますが、赤字経営が続いている場合や、借入金の返済負担が大きい場合は、自社だけでは資金繰りの改善が難しいケースもあります。

特に、本業による収支を改善しても借入金の返済によって手元資金が減少する場合は、金融機関への返済条件の見直しや事業再生なども選択肢となります。

資金繰り表で将来の資金不足が見えてきた段階で、自社だけでの改善が難しいと判断した場合は、資金が不足する前に事業再生に詳しい専門家へ相談することが重要です。

具体的な改善方法については、以下の記事で詳しく解説しています。

関連記事:資金繰り改善の具体策とは?状況別に取るべき対応と再建のポイントを解説

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

また、私的整理ガイドラインを活用した事業譲渡や再生型M&Aなど、一般的なM&A仲介会社では対応が難しい、債務超過や借入金の返済負担が大きい企業の再生支援にも実績があります。

金融機関との調整や事業再生、M&Aなども含め、事業や雇用を残すための選択肢を検討できることが、私たちの強みです。

「数か月先の資金繰りに不安がある」

「借入金の返済をこのまま続けられるか心配」

「自社だけで改善できるか判断できない」

このようなお悩みをお持ちの経営者の方は、資金が不足する前に、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


まとめ

資金繰り表は、今後の入出金や現預金残高を予測し、将来の資金不足を早めに把握するための重要な資料です。

会社は黒字決算であっても、売掛金の回収と支払いのタイミングのずれや、借入金の返済負担などによって手元資金が不足することがあります。

そのため、決算上の利益だけで判断せず、資金繰り表を活用して数か月先までの資金状況を確認することが重要です。

資金繰り表を作成したら、資金不足が見込まれる時期だけでなく、その原因が本業の収支にあるのか、借入金の返済負担にあるのかなどを確認し、必要な対策につなげましょう。

売掛金の回収や支出の見直し、資金調達などで改善できる場合もありますが、赤字経営が続いている場合や借入金の返済負担が大きい場合は、金融機関への返済条件の見直しや事業再生なども選択肢となります。

資金繰りの改善は、早めに取り組むほど検討できる選択肢も広がります。自社だけでの改善が難しい場合は、資金が不足する前に専門家へ相談することが重要です。

ジーケーパートナーズは、私的整理ガイドラインを活用した事業譲渡や再生型M&Aなど、一般的なM&A仲介会社では対応が難しい、債務超過や借入金の返済負担が大きい企業の再生支援にも豊富な実績があります。

「今後の資金繰りに不安がある」

「借入金の返済をこのまま続けられるか心配」

「自社だけで改善できるか判断できない」

このようなお悩みをお持ちの経営者の方は、資金繰りがさらに厳しくなる前に、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


資金繰りと借入金の返済能力とは?計算方法と目安をわかりやすく解説

what-is-debt-redemption-funding

「毎月の借入返済が重く、資金繰りに余裕がない」

「利益は出ているのに、なぜか手元の資金が減っていく」

このような悩みを抱えている経営者の方は、自社の収益力に対して借入金の返済負担が大きくなっていないか、一度確認する必要があります。

借入金は、事業から生み出した利益やキャッシュフローを返済原資として返済していくことが基本です。しかし、十分な返済原資を確保できず、手元資金の取り崩しや新たな借入によって返済を続けていると、資金繰りは徐々に厳しくなる可能性があります。

そのため、資金繰りを安定させるには、事業からどの程度の返済原資を生み出しているのかを確認し、借入金の残高や返済額とのバランスを把握することが重要です。

本記事では、

  • 資金繰りと借入金返済の関係
  • 利益償還の考え方
  • 借入金の返済原資の計算方法
  • 債務償還年数の計算方法と目安
  • 返済負担が重い場合の資金繰り改善策

について、企業再生の実務を踏まえて分かりやすく解説します。

「現在の収益力で借入金を返済していけるのか」

「借入金が多く、このまま返済を続けられるか不安」

「金融機関に返済条件の見直しを相談すべきか迷っている」

このような不安を抱えている経営者の方は、自社の返済能力や資金繰りを見直すための参考にしてください。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの事業再生支援に携わってきました。

資金繰りや借入金の返済にお悩みの企業に対して、財務状況や返済能力を整理したうえで、返済条件の見直しや事業再生、再生型M&Aなど、状況に応じた解決策を検討します。

「このまま借入金の返済を続けられるか不安」

「返済負担が重く、資金繰りが厳しい」

「自社の返済能力を客観的に確認したい」

このようなお悩みをお持ちの経営者の方は、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


資金繰りと利益償還の関係

借入金を安定して返済していくためには、本業から生み出した利益やキャッシュフローを返済原資として、無理なく返済できる状態を維持することが重要です。

このように、本業で生み出した利益や減価償却費などを返済原資として借入金を返済していく考え方を「利益償還」といいます。

一方、十分な返済原資を確保できず、手元資金の取り崩しや新たな借入によって返済を続けている場合は、徐々に資金繰りが厳しくなる可能性があります。

また、黒字決算であっても、売掛金の増加や在庫の積み上がりなどによって手元資金が不足すれば、借入金の返済が資金繰りを圧迫することがあります。

そのため、借入金の負担が大きい企業では、単に黒字決算か赤字決算かを見るだけでなく、事業からどの程度の返済原資を生み出せているのかを確認し、借入金の返済額とのバランスを把握することが重要です。

なお、赤字経営が続いていても、手元資金や資金調達の状況などによっては、必ずしもすぐに倒産するわけではありません。

赤字経営でも会社が存続できる理由については、以下の記事で詳しく解説しています。

関連記事:会社が赤字続きでも潰れない理由は?早期に黒字化させる手順を解説

借入金の返済原資の計算方法

借入金を無理なく返済できるか確認するためには、まず事業からどの程度の「返済原資」を生み出しているのかを把握することが重要です。

返済原資は、簡易的には次の計算式で求められます。

返済原資 = 税引後当期純利益 + 減価償却費

税引後当期純利益に減価償却費を加えるのは、減価償却費が計上時に現金の支出を伴わない費用だからです。

減価償却費は、建物や機械設備などの取得にかかった費用を、耐用年数に応じて複数年に分けて費用計上するものです。

そのため、税引後当期純利益に減価償却費を加えることで、事業から生み出される返済原資を簡易的に把握できます。

ただし、実際の資金繰りは、売掛金や在庫、買掛金などの増減、設備投資などによっても変動します。

そのため、算出した返済原資が、そのまま借入金の返済に使える手元資金と一致するわけではありません。

特に赤字決算となり当期純利益がマイナスの場合は、減価償却費を加えても十分な返済原資を確保できないことがあります。

こうした赤字経営が続くと、借入金の返済負担によって資金繰りが厳しくなる可能性があるため注意が必要です。

赤字決算が経営に与える影響については、以下の記事で詳しく解説しています。

関連記事:会社が赤字になるとどうなる?税金・融資・従業員への影響と対処法


借入金の返済能力を確認する「債務償還年数」の計算方法

借入金の返済能力を判断する代表的な指標の一つが「債務償還年数」です。

債務償還年数とは、借入金などの債務が、事業から生み出される返済原資の何年分に相当するかを示す指標です。金融機関が企業の返済能力を確認する際にも用いられます。

一般的に、債務償還年数が短いほど返済余力があると考えられ、長いほど返済原資に対する借入金の負担が大きいことを示します。

ここでは、債務償還年数の計算方法と一般的な目安について解説します。

債務償還年数の計算方法

債務償還年数の算出方法には複数の考え方がありますが、簡易的には次の計算式で求めます。

【債務償還年数 = 有利子負債 ÷ 返済原資】

有利子負債とは、金融機関からの借入金や社債など、利息の支払いを伴う負債の合計額です。

例えば、有利子負債が1億円、年間の返済原資が1,000万円であれば、債務償還年数は10年となります。

1億円 ÷ 1,000万円 = 10年

これは、現在の返済原資が今後も続くと仮定した場合に、有利子負債を返済するために何年分の返済原資が必要になるかを示しています。

一方、金融機関などが企業の返済能力を分析する際には、有利子負債の全額をそのまま使用するのではなく、正常運転資金などを考慮して実質的な要返済債務を算出する場合があります。

また、現預金についても、返済に充当できる余剰資金がある場合には考慮することがありますが、事業継続に必要な運転資金まで一律に返済可能資金として扱うことはできません。

債務償還年数の具体的な算出方法は、金融機関や分析目的によって異なるため、単一の計算結果だけで返済能力を判断しないことが重要です。

目安となる年数と返済原資がマイナスの場合

債務償還年数は、一般的に10年以内が一つの目安とされることがあります。

ただし、実際の融資審査は、債務償還年数だけで判断されるものではありません。

金融機関は、業種や事業規模、収益力、資産状況、借入金の使途、今後の事業計画なども含めて、総合的に返済能力を判断します。

そのため、債務償還年数が10年を超えているからといって、直ちに融資を受けられなくなるわけではありません。

一方で、返済原資に対して借入金の負担が大きい状態と考えられるため、資金繰りや今後の返済計画を確認する必要があります。

また、赤字決算などによって返済原資がマイナスの場合、計算上は債務償還年数もマイナスになります。しかし、「マイナス○年」という数値自体に実務上の意味があるわけではありません。

返済原資がマイナスの場合は、現在の収益力では十分な返済原資を確保できておらず、債務償還年数による返済能力の評価が難しい状態と考えるのが適切です。

こうした状態が続く場合は、赤字経営からの脱却に向けた収益改善に加え、資金繰りや借入金の返済条件についても早めに見直すことが重要です。

関連記事:債務超過と銀行の関係は?融資への影響と対応策をご紹介


返済能力を高めるために自社で見直すポイント

債務償還年数が長期化している場合や、借入金の返済によって資金繰りが厳しくなっている場合は、まず自社の収益力や資金繰りを見直すことが重要です。

具体的には、次のような取り組みが考えられます。

  • 売上や粗利益率を改善し、収益力を高める
  • 不要な経費や固定費を見直す
  • 資金繰り表を作成し、将来の資金不足を把握する
  • 売掛金の回収条件を見直す
  • 支払いサイトを見直す
  • 過剰な在庫を圧縮する
  • 事業に使用していない余剰資産の売却を検討する

特に重要なのは、一時的に手元資金を確保するだけでなく、本業の収益力を改善し、継続的に返済原資を生み出せる経営体質に改善することです。

また、売掛金の回収条件や支払いサイトの変更には、取引先との交渉が必要になる場合があります。資金繰りへの影響だけでなく、取引関係も考慮しながら慎重に進める必要があります。

すでに借入金の返済負担が大きく、自社での改善だけでは資金繰りの立て直しが難しい場合には、金融機関への返済条件の見直しや事業再生なども検討する必要があります。

資金繰りが厳しくなる原因や特徴については、以下の記事で詳しく解説しています。

関連記事:資金繰りが厳しいときにまずやるべきことは?今すぐ取るべき対応と再建の選択肢を解説

状況別の具体的な改善策については、以下の記事もご覧ください。

関連記事:資金繰り改善の具体策とは?状況別に取るべき対応と再建のポイントを解説


借入金の返済に不安がある場合の対処法

自社で収益改善や資金繰りの見直しに取り組んでも、十分な返済原資を確保できない場合は、借入金の返済方法や今後の事業再生を含めた対策を検討する必要があります。

特に、借入金の返済によって手元資金が減少している場合や、今後も返済を続けられるか不安がある場合は、資金繰りがさらに悪化する前に対応することが重要です。

具体的には、次のような方法があります。

  • 返済条件の見直し(リスケジュール)
  • 借り換えによる返済負担の軽減
  • 専門家への相談による事業再生の検討

以下で、それぞれ詳しく解説します。

返済条件の見直し(リスケジュール)

リスケジュールとは、金融機関と交渉し、毎月の元金返済額の減額や返済の一時猶予、返済期間の延長など、借入金の返済条件を見直すことです。

事業から生み出す返済原資に対して借入金の返済負担が大きい場合、リスケジュールによって毎月の元金返済額を抑えることで、資金繰りの改善を図ることができます。

ただし、リスケジュールは借入金そのものを減らす方法ではありません。

また、実施後は新規融資を受けにくくなる可能性もあるため、返済負担を軽減している間に、本業の収益改善や経営改善を進めることが重要です。

そのため、単に返済を先送りするのではなく、資金繰りや収益改善の見通しを立て、将来的にどのように返済を正常化していくのかを検討したうえで、金融機関と今後の返済計画について協議する必要があります。

リスケジュールのメリット・デメリットについては、以下の記事で詳しく解説しています。

関連記事:銀行融資のリスケとは?メリット・デメリットと成功のポイントを解説

借り換えによる返済負担の軽減

借り換えとは、新たな融資を受けて既存の借入金を返済し、金利や返済期間などの借入条件を見直す方法です。

より低い金利の融資へ切り替えたり、返済期間を見直したりすることで、毎月の返済負担や利息負担を軽減できる場合があります。

また、複数の借入金を一本化することも借り換えの方法の一つであり、返済日や返済額をまとめることで資金管理がしやすくなることがあります。

ただし、借り換えには金融機関の審査が必要です。すでに赤字経営や債務超過などによって財務状況が悪化している場合は、新たな融資を受けることが難しいケースもあります。

また、返済期間を延長することで毎月の返済負担を軽減できても、返済期間が長くなることで総支払利息が増える可能性があります。

そのため、借り換えだけで資金繰りの問題を解決しようとするのではなく、本業の収益改善や借入金全体の返済計画とあわせて検討することが重要です。

借入への依存度が高い状態からの立て直し方については、以下の記事で詳しく解説しています。

関連記事:借金まみれの会社を立て直す方法6選!M&Aによる事業継続法も解説

専門家への相談による事業再生の検討

自社で収益改善や資金繰りの見直しに取り組んでも、借入金の返済負担が改善しない場合は、資金繰りがさらに悪化する前に事業再生に詳しい専門家へ相談することが重要です。

専門家に相談することで、財務状況や今後の資金繰りを整理し、金融機関との返済条件の見直しや再生計画の策定、事業譲渡・M&Aなど、自社の状況に応じた選択肢を検討できます。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの事業再生支援に携わってきました。

特に、借入金の負担が大きい企業や債務超過企業に対して、金融機関との調整だけでなく、私的整理ガイドラインを活用した事業譲渡や会社分割、再生型M&Aなど、一般的なM&A仲介会社では対応が難しい再生スキームを含めた支援を行っています。

重要なのは、単に借入金の返済負担を軽減することだけではありません。

財務状況や事業の収益力を確認したうえで、事業や雇用をどのように残していくのかも含めて、状況に応じた再生方法を検討することが重要です。

M&Aを活用した事業再生の手法については、以下の記事で詳しく解説しています。

関連記事:事業再生の手法を徹底解説!M&Aの活用で早期の立て直しを実現する

「債務償還年数が目安を大きく超えている」「このまま自社対応で改善するか判断がつかない」という方は、まずはお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


まとめ

借入金の返済によって資金繰りが厳しくなっている場合は、まず返済原資や債務償還年数を確認し、自社の収益力に対して借入金の負担が大きくなっていないかを把握することが重要です。

十分な返済原資を確保できず、手元資金の取り崩しや追加借入に頼る状態が続くと、資金繰りがさらに悪化する可能性があります。

返済負担が重い場合は、本業の収益改善や資金繰りの見直しに加え、状況に応じてリスケジュールや借り換え、事業再生なども早めに検討する必要があります。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの事業再生支援に携わってきました。

また、私的整理ガイドラインを活用した事業譲渡や再生型M&Aなど、一般的なM&A仲介会社では対応が難しい再生案件にも取り組んでいます。

「このまま借入金の返済を続けられるか不安」

「返済負担が重く、資金繰りが厳しい」

「自社だけで改善できるのか判断できない」

このようなお悩みをお持ちの経営者の方は、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


資金繰りが厳しい会社の特徴と原因、改善策を解説

cash-flow-management-company

「売上はあるのに、なぜか手元にお金が残らない」

「借入金の返済負担が重く、毎月の資金繰りが厳しい」

「追加融資を受けなければ、今後の支払いが難しい」

このような資金繰りの悩みを抱えている中小企業の経営者は少なくありません。

会社経営では、利益が出ているからといって資金繰りに問題がないとは限りません。

売掛金の回収よりも、仕入代金や人件費、借入金の返済などの支払いが先行すれば、黒字決算であっても手元資金が不足することがあります。

特に、借入金の返済負担が大きい会社や赤字経営が続いている会社、債務超過に陥っている会社では、資金繰りの悪化を一時的な資金不足として捉えるのではなく、その原因を早い段階で把握することが重要です。

本記事では、企業再生支援の実務経験を踏まえ、

  • 資金繰りが厳しい会社に見られる特徴
  • 会社の資金繰りが悪化する主な原因
  • 資金繰りが厳しくなったときに確認すべきポイント
  • 資金繰りを改善するための具体的な方法

について分かりやすく解説します。

「このまま返済を続けられるのか」「追加融資を受けるべきか」「金融機関にリスケジュールを相談すべきか」など、不安を感じている経営者の方は、自社の状況と照らし合わせながら確認してみてください。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

資金繰りや借入金の返済にお悩みの経営者の方に対し、現在の財務状況を整理したうえで、資金繰り改善や金融機関との調整、必要に応じて事業再生まで含めた選択肢を検討します。

「資金繰りが厳しく、この先が見えない」

「借入金の返済負担が重く、何から手を付ければよいか分からない」

このようなお悩みをお持ちの経営者の方は、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


会社の資金繰りが悪化する3つの原因

資金繰りとは、会社の入金と出金を管理し、事業を継続するために必要な現金を確保することです。

会社は利益が出ていても、売掛金の回収が遅れたり、仕入代金や借入金の返済などの支払いが先行したりすると、手元資金が不足することがあります。

資金繰りが悪化する主な原因として、次の3つが挙げられます。

  • 売掛金の回収が遅く、入金と支払いのタイミングが合っていない
  • 在庫や設備投資への支出、借入金の返済負担が大きい
  • 赤字経営が続き、手元資金が減少している

資金繰りを改善するためには、まず「なぜ現金が不足しているのか」を把握することが重要です。

以下では、それぞれの原因について詳しく解説します。

売掛金の回収が遅く、入金と支払のタイミングが合っていない

売掛金の回収に時間がかかると、入金より先に仕入代金や人件費などの支払いが発生し、手元資金が不足しやすくなります。

特に売上が急速に増えている会社では、仕入や外注費などの支払いが増える一方、売上代金の回収までに時間がかかることで、必要な運転資金が増加する場合があります。

そのため、売上は伸びているのに資金繰りが厳しくなるケースもあります。

また、売掛金の回収サイトが長い場合や、予定どおりに入金されない場合も、資金繰りに影響を及ぼします。

そのため、売掛金の回収状況を定期的に確認し、必要に応じて回収条件の見直しや請求・入金管理を徹底することが重要です。

在庫や設備投資への支出、借入金の返済負担が大きい

過剰な在庫や設備投資は、手元資金を減少させ、資金繰りを圧迫する原因となります。

在庫を必要以上に抱えると、仕入れに使った資金が回収されないまま滞留するだけでなく、保管コストや値下がり、廃棄などのリスクも生じます。

また、将来の売上増加を見込んで設備投資を行っても、計画どおりに収益を生み出せなければ、投資資金の回収に時間がかかります。

特に借入金で設備投資を行った場合、十分な収益や資金を確保できないまま返済負担が生じ、資金繰りが厳しくなることもあります。

赤字経営が続き、手元資金が減少している

赤字経営が続くことも、資金繰りが悪化する大きな原因の一つです。

本業で十分な利益を確保できない状態が続くと、手元資金を取り崩したり、借入金などで不足資金を補ったりする必要が生じます。

特に、赤字経営による資金不足を借入金で補う状態が続けば、借入残高が増加し、その後の返済負担も重くなります。

さらに、赤字決算が続くと、金融機関が新規融資や追加融資に慎重になり、必要な資金を調達しにくくなる可能性もあります。

そのため、赤字経営が続いている場合は、一時的な要因によるものか、収益構造そのものに問題があるのかを早い段階で把握し、改善策を検討することが重要です。

赤字決算が会社経営に与える影響については、以下の記事で詳しく解説しています。

関連記事:会社が赤字になるとどうなる?税金・融資・従業員への影響と対処法


資金繰りが厳しい会社に共通する3つの特徴

資金繰りが厳しい会社では、資金管理や財務状況にいくつかの特徴が見られることがあります。

代表的なものとして、次の3つが挙げられます。

  • 資金繰り表を作成しておらず、今後の収支を把握できていない
  • 借入金の返済負担が重い
  • 売上や利益に対して固定費の負担が大きい

こうした状態を放置すると、資金不足への対応が遅れ、資金繰りがさらに厳しくなる可能性があります。

以下では、それぞれの特徴について詳しく解説します。

資金繰り表を作成しておらず、今後の収支を把握できていない

資金繰り表を作成していない会社では、将来の資金不足に気づくのが遅れやすくなります。

資金繰り表は、今後の入金と支払いを整理し、手元資金がどのように推移するかを把握するためのものです。

通常は月ごとに作成しますが、資金繰りが逼迫している場合には、週ごとに管理することもあります。

資金繰りを感覚だけで管理していると、売掛金の入金や仕入代金の支払い、借入金の返済、納税などを含めた資金の動きを十分に把握できず、手元資金の不足を直前まで把握できないケースもあります。

そのため、資金繰り表を作成して数か月先までの資金残高を確認し、資金不足が予想される場合には、早めに対策を検討することが重要です。

借入金の返済負担が重い

借入金の返済負担が重い会社では、本業で利益を確保していても、毎月の元本返済によって手元資金が減少し、資金繰りが厳しくなることがあります。

借入金の元本返済は損益計算上の費用にはならないため、黒字決算であっても、返済額が本業で生み出す資金を上回れば、手元資金は減少していきます。

特に、本業で生み出す資金だけでは返済を賄えず、返済原資を新たな借入に依存している状態が続いている場合は注意が必要です。

業績悪化などによって追加融資を受けられなくなると、資金繰りが急速に厳しくなる可能性があります。

そのため、借入金の残高だけでなく、毎月の返済額と本業で生み出す資金のバランスを確認することが重要です。

借入金の返済負担が重い会社の立て直し方については、以下の記事で詳しく解説しています。

関連記事:借金まみれの会社を立て直す方法6選!M&Aによる事業継続法も

売上や利益に対して固定費の負担が大きい

固定費の負担が大きい会社は、売上が減少した際に利益や資金繰りが悪化しやすい傾向があります。

家賃や人件費、リース料などの固定費は、売上が減少しても短期間では削減しにくいため、売上の落ち込みが続くと手元資金の減少につながります。

特に、売上規模に対して固定費が過大になっている場合は、事業所や人員配置、契約内容などを見直し、現在の収益力に見合った費用水準に改善することが重要です。

また、必要に応じて外注を活用するなど、可能な範囲で固定費を変動費化することも、売上の変動に対応しやすい収益構造をつくる方法の一つです。


資金繰りの悪化を放置した場合のリスク

資金繰りが厳しい状態を放置すると、事業を継続するために必要な資金を確保できなくなり、経営への影響がさらに大きくなる可能性があります。

特に注意したいのは、次の2つです。

  • 資金ショートによる倒産のリスクが高まる
  • 金融機関や取引先からの信用に影響する

資金不足が深刻化するほど、追加融資や返済条件の見直し、経営改善など、検討できる選択肢が限られてくる可能性があります。

そのため、手元資金に余裕がある段階で状況を把握し、早めに対応することが重要です。

以下では、それぞれのリスクについて詳しく解説します。

資金ショートによる倒産のリスクが高まる

資金繰りの悪化を放置すると、手元資金が不足し、仕入代金や人件費の支払い、税金の納付、借入金の返済などができなくなる「資金ショート」に陥る可能性があります。

会社は黒字決算であっても、必要な支払いに充てる資金を確保できなければ、事業を継続することが難しくなります。

資金ショートは、売上の減少や赤字経営の長期化、売掛金の回収遅延、借入金の返済負担など、複数の要因が重なって発生するケースも少なくありません。

そのため、「まだ支払いはできているから大丈夫」と考えるのではなく、資金繰り表などを活用して今後の資金残高を確認し、資金不足が予想される場合には早めに対策を講じることが重要です。

資金繰りがすでに厳しい状態にある場合、まず何から手を付けるべきかについては、以下の記事で詳しく解説しています。

関連記事:資金繰りが厳しいときにまずやるべきことは?今すぐ取るべき対応と再建の選択肢を解説

金融機関や取引先からの信用に影響する

資金繰りの悪化が続くと、金融機関や取引先からの信用に影響し、資金調達や取引条件が厳しくなる可能性があります。

金融機関は、決算内容や借入金の返済状況、資金繰り、今後の事業見通しなどを踏まえて融資を判断します。

そのため、業績悪化や返済余力の低下が続けば、新規融資や追加融資を受けにくくなることがあります。

また、仕入先などへの支払いが遅れるようになると、支払条件の見直しや取引額の縮小を求められるなど、取引関係に影響が及ぶ可能性もあります。

資金繰りが厳しく、現在の借入金返済を続けることが難しい場合には、金融機関と交渉し、返済額の減額や返済期間の延長など、返済条件を変更する「リスケジュール」も選択肢の一つです。

ただし、リスケジュールは返済負担を一時的に軽減する方法であり、それだけで問題が解決するわけではありません。

返済負担を軽減している間に、本業の収益改善や経営改善を進めることが重要です。

リスケジュールのメリット・デメリットについては、以下の記事で詳しく解説しています。

関連記事:銀行融資のリスケとは?メリット・デメリットと成功のポイントを解説


会社の資金繰りを改善するための2つの対応

資金繰りが厳しいと感じたら、まず原因を把握し、手元資金が不足する前に対策を講じることが重要です。

会社の状況によって必要な対策は異なりますが、大きく次の2つに分けて考えることができます。

  • 自社で資金繰りを見直し、改善策を実行する
  • 自社だけでの改善が難しい場合は、早めに専門家へ相談する

売掛金の回収や在庫、固定費などを見直すことで改善できる場合もあれば、借入金の返済負担が重く、金融機関との調整や事業再生まで検討する必要がある場合もあります。

重要なのは、資金繰りがさらに悪化するまで対応を先送りしないことです。

手元資金に余裕がある段階ほど、検討できる対策の幅も広がります。

以下では、それぞれの対応について詳しく解説します。

自社で資金繰りを見直し、改善策を実行する

資金繰りを改善するには、まず現在の資金状況を把握し、自社で取り組める部分から見直すことが重要です。

具体的には、次のような対策が考えられます。

  • 資金繰り表を作成し、今後の入出金を把握する
  • 売掛金の回収状況を確認し、早期回収を進める
  • 仕入代金などの支払条件を見直す
  • 過剰な在庫を圧縮し、売却可能な遊休資産がないか確認する
  • 家賃や人件費などの固定費を見直す

売掛金の回収や在庫の圧縮、固定費の見直しなどを進めることで、手元資金を確保しやすくなります。

また、回収条件や支払条件の変更が必要な場合には、取引先との関係にも配慮しながら交渉を進める必要があります。

ただし、こうした対策を行っても資金繰りが改善しない場合は、借入金の返済負担が過大になっていないか、本業の収益構造に問題がないかを確認することが重要です。

状況別の具体的な改善策については、以下の記事で詳しく解説しています。

関連記事:資金繰り改善の具体策とは?状況別に取るべき対応と再建のポイントを解説

自社だけでの改善が難しい場合は、早めに専門家へ相談する

自社で資金繰りを見直しても改善が難しい場合や、借入金の返済負担が大きい場合は、資金繰りや事業再生に詳しい専門家へ早めに相談することも重要です。

手元資金に一定の余裕がある段階であれば、金融機関との返済条件の見直しや経営改善だけでなく、私的整理や再生型M&Aなど、より幅広い選択肢を検討できます。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

特に、金融機関との調整を伴う私的整理や、事業譲渡・会社分割などを組み合わせた再生スキームにも対応しています。

また、債務超過や借入負担が大きく、一般的なM&A仲介会社では対応が難しい企業の再生型M&Aを支援できることも強みです。

単に目先の資金繰りを改善するだけでなく、事業や雇用をどのように残していくかという視点から、会社の状況に応じた選択肢を検討します。

「資金繰りが厳しくなってきた」

「借入金の返済をこのまま続けられるか不安」

「自社だけで立て直せるのか判断できない」

このようなお悩みをお持ちの経営者の方は、手元資金に余裕があるうちに、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


まとめ

会社の資金繰りは、黒字決算であっても、売掛金の回収や借入金の返済など、入出金のバランスによって悪化することがあります。

資金繰りが厳しいと感じたら、まず資金繰り表を作成し、売掛金や在庫、固定費、借入金の返済負担など、どこに問題があるのかを把握することが重要です。

自社で改善できる部分は早めに見直し、それでも資金繰りの改善が難しい場合は、金融機関との返済条件の見直しや事業再生なども含めて検討する必要があります。

資金繰りの問題は、手元資金に余裕がある段階ほど、検討できる選択肢も広がります。

「まだ支払いはできているから大丈夫」と対応を先送りせず、早い段階で現状を整理し、必要に応じて専門家へ相談することが大切です。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

特に、私的整理と事業譲渡・会社分割などを組み合わせた再生スキームや、債務超過企業の再生型M&Aなど、一般的なM&A仲介会社では対応が難しい案件も支援しています。

「資金繰りが厳しく、この先が見えない」

「借入金の返済負担が重く、何から手を付ければよいかわからない」

このようなお悩みをお持ちの経営者の方は、手元資金に余裕があるうちに、まずは無料個別相談会で現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

会社の赤字決算が与える影響とは?放置するリスクと対策

company-deficit-impact

「赤字決算が続いているが、このまま経営を続けても大丈夫だろうか」

「今後、銀行から融資を受けられなくなるのではないか」

「借入金の返済が重く、資金繰りに不安を感じている」

赤字決算が続いている会社の経営者の中には、このような不安を抱えている方も少なくありません。

会社が赤字決算になったからといって、すぐに経営が行き詰まるわけではありません。

しかし、赤字が続くと純資産の減少につながるほか、資金繰りの状況によっては手元資金が減少し、借入金の返済や金融機関からの資金調達、取引先との関係など、経営のさまざまな面に影響が及ぶ可能性があります。

特に借入金が多い会社では、赤字決算だけでなく、「今後どのように返済原資を確保するのか」「資金繰りを維持できるのか」という点が重要になります。

本記事では、

  • 赤字決算が会社経営に与える主な影響
  • 赤字決算が続いた場合のリスク
  • 赤字経営を立て直すための対策
  • 自力での改善が難しい場合に検討できる事業再生の方法

について、企業再生の実務を踏まえて分かりやすく解説します。

赤字決算が続いている場合は、資金が尽きてから対応を考えるのではなく、早い段階で原因と資金繰りを整理し、利用できる選択肢を確認することが重要です。

自社の状況と照らし合わせながら、今後どのような対応が必要なのかを考えていきましょう。

ジーケーパートナーズでは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

「赤字決算が続き、今後の資金繰りが不安」「借入金の返済負担が重くなっている」といったお悩みをお持ちの経営者の方は、ぜひ無料個別相談会をご利用ください。

財務状況や資金繰りを整理したうえで、経営改善や金融機関対応、事業再生など、今後取り得る選択肢を一緒に検討します。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


会社が赤字決算になると起こる4つの影響

会社が赤字決算になったからといって、すぐに経営が立ち行かなくなるわけではありません。

しかし、赤字が続くと純資産が減少するほか、収益力の低下によって十分なキャッシュフローを確保できない場合には、資金繰りや金融機関からの融資など、経営のさまざまな面に影響が及ぶ可能性があります。

主な影響として、次の4つが挙げられます。

  • 金融機関からの融資が受けにくくなる
  • 取引先からの信用に影響する可能性がある
  • 従業員の賞与が見直される場合がある
  • 役員報酬の見直しが必要になる場合がある

特に借入金の返済負担が大きい会社では、赤字が続き、返済原資となるキャッシュフローを十分に確保できなくなると、資金繰りが厳しくなる可能性があります。

以下では、それぞれの影響について詳しく解説します。

金融機関からの融資が受けにくくなる

赤字決算が続くと、金融機関からの融資審査においてマイナス要因となる可能性があります。

ただし、赤字決算だからといって、直ちに融資が受けられなくなるわけではありません。

金融機関は決算内容だけでなく、赤字決算となった原因や今後の収益見通し、資金繰り、借入金の返済能力などを総合的に判断します。

一時的な要因による赤字で、早期の業績回復が見込まれる場合と、本業の収益力が低下し、赤字決算が複数期にわたって続いている場合とでは、金融機関の評価も異なります。

特に、赤字決算が続くなかで十分なキャッシュフローを確保できず、借入金の返済負担が重くなっている場合は、新規融資や追加融資を受けにくくなり、資金調達の選択肢が狭まる可能性があります。

そのため、赤字決算が続いている場合は、早い段階でその原因と今後の収益改善策を整理し、金融機関に説明できる状態にしておくことが重要です。

関連記事:銀行融資のリスケとは?メリット・デメリットと成功のポイントを解説 

取引先からの信用に影響する可能性がある

赤字決算が続くと、取引先からの信用に影響し、取引条件を見直される可能性があります。

取引先は、信用調査会社の情報やこれまでの支払実績などをもとに、取引を継続して問題がないかを判断しています。

特に赤字決算が複数期にわたって続き、資金繰りの悪化や支払いの遅れなどが生じると、取引先から経営状況を不安視されることがあります。

その結果、与信枠の縮小や支払条件の変更、新規取引の見送りなどにつながる可能性があります。

ただし、赤字決算だけを理由に、直ちに取引条件が変更されるわけではありません。

重要なのは、赤字決算となった原因が一時的なものなのか、収益力の低下が続き、資金繰りにも影響が及んでいるのかという点です。

従業員の賞与が見直される場合がある

赤字決算が続くと、人件費を含めたコストの見直しが必要となり、従業員の賞与が見直される場合があります。

賞与は、会社の業績や資金繰りなどを踏まえて支給額が決められることが多いため、赤字が続き、資金繰りも厳しくなると、減額や支給見送りが検討されることがあります。

ただし、赤字決算だからといって、必ず賞与が減額されるわけではありません。

一時的な要因による赤字で業績回復が見込まれる場合や、人材確保・従業員のモチベーション維持などを重視し、賞与の支給を維持する会社もあります。

重要なのは、赤字決算が続いた場合に安易に人件費を削減するのではなく、赤字決算となった原因を把握し、収益改善や資金繰り対策とあわせて検討することです。

役員報酬の見直しが必要になる場合がある

赤字決算が続き、資金繰りも厳しくなると、経営者自身の役員報酬についても見直しが必要になる場合があります。

役員報酬を減額することで毎月の資金流出を抑えることができますが、役員報酬には税務上、損金算入が認められるための一定の要件が定められています。

そのため、自由なタイミングで金額を変更すると、一部が損金として認められない場合があります。

定期同額給与の場合、通常の役員報酬の改定は、原則として事業年度開始の日から3か月以内に行う必要があります。

ただし、経営状況が著しく悪化したことなどを理由とする「業績悪化改定事由」に該当する場合は、期の途中で減額しても損金算入が認められることがあります。

そのため、赤字決算が続いている場合でも、単に役員報酬を減額するのではなく、今後の資金繰りや収益改善の見通し、税務上の取り扱いなどを踏まえて、適切な金額や変更時期を検討することが重要です。

以下の記事では、赤字決算となった会社における役員報酬の考え方や、減額する際の注意点について詳しく解説しています。

関連記事:会社が赤字でも役員報酬は払い続けるべき?減額の判断基準と正しい手続きを徹底解説


赤字決算が続くと影響はどう変わるか

赤字決算は、1期だけの場合と2期・3期と続いている場合では、金融機関などからの見方が異なることがあります。

一時的な要因による赤字で、翌期以降の業績回復が見込める場合は、経営への影響が限定的なケースもあります。

一方、赤字決算が複数期にわたって続き、十分なキャッシュフローを確保できない状態になると、借入金の返済や資金繰り、新たな資金調達にも影響が及ぶ可能性があります。

特に注意したいのは、赤字決算が続くことで純資産が減少し、債務超過に陥るケースです。債務超過に加えて資金繰りも悪化すると、追加融資を受けにくくなるなど、経営上の選択肢が狭まる可能性があります。

ただし、赤字決算が会社経営に与える影響は、単に「何期続いたか」だけでは判断できません。

赤字決算となった原因や借入金の返済負担、キャッシュフロー、債務超過の有無、今後の収益改善の見通しなどを総合的に確認することが重要です。

以下では、赤字決算が続いた場合にどのような影響が生じるのかを詳しく解説します。

赤字決算が続くと融資審査が厳しくなる可能性がある

単年の赤字決算であれば、一時的な要因によるものとして評価されるケースもあります。

一方、赤字決算が複数期にわたって続くと、本業の収益力に問題がないか、借入金の返済を継続できるかといった点について、金融機関からより慎重に見られる可能性があります。

ただし、「2期連続で赤字決算なら融資が難しい」「3期連続で赤字決算なら融資を受けられない」といった明確な基準があるわけではありません。

金融機関は赤字決算の期数だけでなく、赤字決算となった原因や資金繰り、キャッシュフロー、借入金の返済状況、今後の収益改善の見通しなどを踏まえて総合的に判断します。

そのため、赤字決算が続いている場合は、その原因を明確にしたうえで、今後どのように収益を改善し、返済に必要なキャッシュフローを確保していくのかを具体的に説明できるようにしておくことが重要です。

出典元:日本銀行

赤字決算が続くと資金調達の選択肢が狭まる可能性がある

赤字決算が複数期にわたって続くと、純資産が減少し、債務超過に陥ることがあります。

さらに、本業の収益力が低下し、十分なキャッシュフローを確保できない状態で借入金の返済が続くと、資金繰りが悪化する可能性があります。

このような状態では、新規融資や追加融資を受けにくくなるなど、資金調達の選択肢が狭まることがあります。

重要なのは、資金繰りが限界に近づいてから対策を考えるのではなく、一定の資金余力がある段階で赤字決算となった原因を分析し、収益改善や金融機関との調整などに着手することです。

自社での改善が難しい場合は、早めに専門家へ相談し、リスケジュールや事業再生なども含めて今後の選択肢を検討することが重要です。

関連記事:債務超過と銀行の関係は?融資への影響と対応策をご紹介 


赤字決算でも潰れない会社があるのはなぜか

会社が赤字決算になったからといって、すぐに倒産するわけではありません。

赤字決算でも事業を継続できる会社は、支払いや借入金の返済に必要な資金を確保できているからです。

例えば、次のような会社は、赤字決算であっても一定期間は事業を継続できる可能性があります。

  • 手元の現預金に余裕がある
  • 売却・換金できる資産を保有している
  • 金融機関から追加融資や返済条件の見直しなどの支援を受けられる
  • 本業以外にも安定した収入やキャッシュフローがある

つまり、会社経営で重要なのは、赤字決算か黒字決算かだけではなく、必要な支払いを続けられるだけの資金を確保できているかという点です。

ただし、赤字決算が続き、本業から十分なキャッシュフローを確保できない状態が続くと、借入金の返済などによって手元資金が減少し、資金繰りが厳しくなる可能性があります。

「赤字決算でも今は資金が回っているから大丈夫」と考えるのではなく、資金に余力がある段階で赤字決算となった原因を把握し、収益改善や資金繰り対策に着手することが重要です。

関連記事:会社が赤字続きでも潰れない理由は?早期に黒字化させる手順を解説


赤字経営の辞めどきはどう判断すればよいか

赤字経営が続くと、「このまま会社を続けるべきか、それとも廃業を考えるべきか」と悩む経営者も少なくありません。

しかし、赤字決算が何期続いたかだけで、会社の辞めどきを判断することはできません。

重要なのは、次のような点から、今後も事業を継続できる可能性があるかを総合的に判断することです。

  • 手元資金をどの程度確保できているか
  • 本業の収益改善が見込めるか
  • 借入金の返済を継続できるか
  • 金融機関から追加融資や返済条件の見直しなどの支援を受けられるか
  • 売却・承継できる事業や資産が残っているか

特に注意したいのは、資金が底をつくまで経営を続けてしまうことです。

一定の資金余力がある段階であれば、経営改善やリスケジュールだけでなく、事業承継やM&A、事業譲渡などによって事業を残せる可能性があります。

また、会社全体での再建が難しい場合でも、収益性のある事業をスポンサーへ譲渡し、残った会社を整理するなど、事業価値や雇用を残す方法を検討できるケースもあります。

そのため、「会社を辞めるか、続けるか」の二択で考えるのではなく、資金に余力があるうちに、経営改善や事業再生、事業承継、M&A、廃業などの選択肢を比較することが重要です。

自社だけでは判断が難しいと感じた段階で、早めに専門家へ相談し、今後取り得る選択肢を整理することも有効です。

関連記事:資金繰りが厳しいときにまずやるべきことは?今すぐ取るべき対応と再建の選択肢を解説


赤字経営を立て直すための2つの方法

赤字経営を立て直すためには、まず赤字となった原因を把握し、収益改善と資金繰りの両面から対策を進めることが重要です。

主な方法は、次の2つです。

  • 自社で収益構造やコスト、資金繰りを見直す
  • 自社での改善が難しい場合は、専門家に相談し、事業再生やM&Aなどを検討する

一時的な要因による赤字決算で、資金繰りにも余裕がある場合は、自社での経営改善によって立て直せる可能性があります。

一方、赤字決算が複数期にわたって続いている場合や、借入金の返済負担が大きい場合、債務超過に陥っている場合などは、コスト削減や売上改善だけでは十分な効果が得られないこともあります。

そのような場合は、金融機関との返済条件の見直しや再生計画の策定、事業再生、M&Aなども含めて、早い段階で今後の選択肢を検討することが重要です。

以下では、それぞれの方法について詳しく解説します。

自社で収益構造やコスト、資金繰りを見直す

赤字経営を立て直すためには、まず赤字となった原因を把握し、自社の収益構造を見直すことが重要です。

具体的には、売上高だけでなく、商品・サービスごとの粗利率、仕入コスト、固定費などを確認し、どこで損失が生じているのかを明確にします。

そのうえで、次のような改善策を検討します。

  • 採算性の低い商品・サービスや事業の見直し
  • 販売価格や取引条件の見直し
  • 仕入先や外注費などのコスト削減
  • 不要な固定費の削減
  • 不採算部門の縮小・撤退

同時に、資金繰り表を作成し、今後の入出金や借入金の返済予定を把握しておくことも重要です。

収益改善には一定の時間がかかるため、「黒字化するまで手元資金が持つのか」という視点も欠かせません。

自社での改善だけでは資金繰りの維持が難しい場合や、借入金の返済負担が大きい場合は、早い段階で金融機関への対応や事業再生など、次の選択肢を検討する必要があります。

関連記事:資金繰り改善の具体策とは?状況別に取るべき対応と再建のポイントを解説

自社での改善が難しい場合は、専門家に相談し、事業再生やM&Aなどを検討する

赤字決算が複数期にわたって続いている場合や、借入金の返済負担が大きく、自社での改善だけでは資金繰りの維持が難しい場合は、早い段階で事業再生に詳しい専門家へ相談することが重要です。

事業そのものに収益力があっても、過大な借入金の返済負担によって資金繰りが悪化している場合は、コスト削減や売上改善だけでは十分に立て直せないことがあります。

このような場合には、金融機関との返済条件の見直しや再生計画の策定、私的整理、事業譲渡・会社分割を活用した再生型M&Aなど、財務面を含めた抜本的な対策を検討します。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

「中小企業の事業再生等に関するガイドライン」などを活用した私的整理や、スポンサーへの事業承継を組み合わせた再生型M&Aなど、一般的なM&A仲介会社では対応が難しい債務超過企業の再生支援にも対応しています。

M&Aは、単に会社を売却するための手段ではありません。会社全体での再建が難しい場合でも、事業譲渡などによって収益性のある事業をスポンサーへ承継することで、事業や雇用を残せる可能性があります。

重要なのは、資金が尽きてから対策を考えるのではなく、資金に一定の余力があり、選択肢が残っている段階で今後の方向性を検討することです。

関連記事:事業再生の手法を徹底解説!M&Aの活用で早期の立て直しを実現する

「赤字決算が続いて資金繰りが厳しい」「借入金の返済負担が重い」「自社だけでは今後の方向性を判断できない」という経営者の方は、ぜひジーケーパートナーズの無料個別相談会をご利用ください。

財務状況や資金繰りを整理したうえで、経営改善・金融機関対応・事業再生・M&Aなど、今後取り得る選択肢を一緒に検討します。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


まとめ

会社が赤字決算になったからといって、すぐに経営が行き詰まるわけではありません。

しかし、赤字決算が複数期にわたって続くと純資産が減少し、債務超過に陥る可能性があります。

また、本業から十分なキャッシュフローを確保できない状態が続けば、借入金の返済負担によって資金繰りが厳しくなり、金融機関からの融資や取引先との関係など、経営のさまざまな面に影響が及ぶ可能性があります。

そのため、重要なのは赤字となった原因を早い段階で把握し、収益構造やコスト、資金繰りを見直すことです。

特に、赤字決算が複数期にわたって続いている場合や、借入金の返済負担が大きい場合、債務超過に陥っている場合などは、自社での改善だけでなく、金融機関との調整や事業再生、M&Aなども含めて今後の選択肢を検討することが重要です。

資金繰りが限界に達してからでは、選択できる対策が限られてしまうことがあります。

一定の資金余力があるうちに現状を整理し、早めに対策を始めることが、事業を立て直すための重要なポイントです。

ジーケーパートナーズでは、赤字経営や資金繰り、借入金の返済にお悩みの中小企業経営者の方に向けて、無料個別相談会を実施しています。

中小企業活性化協議会の外部専門家として培った企業再生の経験を活かし、経営改善や金融機関対応だけでなく、私的整理や再生型M&Aなども含めて、今後取り得る選択肢を一緒に検討します。

「赤字決算が続き、先行きに不安がある」

「借入金の返済負担が重く、資金繰りに不安がある」

「会社をどう立て直せばよいかわからない」

このようなお悩みをお持ちの経営者の方は、資金に余力があるうちに、ぜひお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


【相談会】2026年11月 無料相談会お申込み受付中

2026年11月の無料相談会日程が決定いたしました。
東京・大阪・愛知・福岡の4都市で開催させていただきます。

日時: 対面での相談会 9:00〜17:00
     東京会場 2026年11月6日(金)/19日(木)  
     大阪会場 2026年11月10日(火)/24日(火)
     愛知会場 2026年11月13日(金)   
     福岡会場 2026年11月27日(金)      
    ※いずれの会場も完全予約制となっております。

    オンライン相談(Zoom)9:00〜17:00
    ※随時受付中です。ご希望日時を記載の上、お気軽にお申し込みください。

詳細は、下記リンク又はサイト上部のバナー【セミナー・相談会情報】よりご確認ください。
▶詳細はこちら
皆様のご参加お待ちしております。


会社の赤字は何年繰り越せる?繰越欠損金の期間と要件をわかりやすく解説

company-loss-carryforward

会社が赤字になったとき、

「今年の赤字は翌期以降に繰り越せるのか」

「来期に黒字になった場合、税負担を軽減できるのか」

「赤字は何年間繰り越せるのか」

と疑問を持つ経営者の方も多いのではないでしょうか。

法人税法には、税務上生じた欠損金を翌期以降に繰り越し、将来の所得から控除できる「欠損金の繰越控除」という制度があります。

一定の要件を満たす法人では、欠損金を原則として10年間繰り越すことができます。

例えば、赤字が続いていた会社が経営改善によって黒字化した場合、過去の繰越欠損金を将来の所得から控除することで、法人税の負担を抑えられる可能性があります。

ただし、ここでいう「欠損金」は税務上計算された金額であり、決算書上の赤字と必ずしも一致するわけではありません。

また、繰越控除を受けるためには、青色申告や確定申告書の継続的な提出など、一定の要件があります。

本記事では、

  • 繰越欠損金とは何か
  • 会社の赤字は何年間繰り越せるのか
  • 繰越控除を受けるための要件
  • 繰越欠損金を利用するメリットと注意点
  • 個人事業主との違い

について、わかりやすく解説します。

また、赤字が何期も続いている会社では、繰越欠損金による税負担の軽減だけでなく、資金繰りや借入金の返済負担、債務超過の解消まで含めて財務状況を確認することが重要です。

赤字や借入金の問題を抱えている経営者の方は、自社の状況を整理するための参考にしてください。

ジーケーパートナーズでは、赤字経営や資金繰り、借入金の返済負担などにお悩みの中小企業経営者さまを対象に、無料個別相談会を実施しています。

財務改善から事業再生、再生型M&Aまで、企業の状況に応じた現実的な選択肢をご提案します。

「赤字が続いて今後が不安」「借入金の返済負担が重い」といったお悩みをお持ちの方は、ぜひお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


会社の赤字(欠損金)は繰り越せる

青色申告書を提出した事業年度に税務上の欠損金が生じた場合、一定の要件を満たすことで、その欠損金を翌期以降に繰り越すことができます。

この制度を「欠損金の繰越控除」といいます。

繰り越した欠損金は、翌期以降に所得が生じた場合、その所得から控除することができます。

これにより、法人税の課税対象となる所得が減少し、税負担を抑えられる場合があります。

例えば、ある事業年度に赤字となった会社が、翌期以降に黒字へ転換した場合、過去の欠損金を将来の所得から控除できる可能性があります。

ただし、会計上の赤字と税務上の欠損金は必ずしも同じではありません。

また、欠損金を繰り越すためには、青色申告や確定申告書の継続的な提出など、一定の要件を満たす必要があります。

さらに、欠損金を繰り越せる期間も定められているため、制度を利用する際は「何年間繰り越せるのか」「どのような要件があるのか」を確認しておくことが重要です。


繰越欠損金の繰越期間は何年か

法人の繰越欠損金は、原則として10年間繰り越すことができます。

ただし、欠損金が生じた事業年度の開始時期によって、繰越できる期間は異なります。

具体的には、2018年(平成30年)4月1日以後に開始する事業年度に生じた欠損金は10年間、それより前に開始した事業年度に生じた欠損金については、適用される制度によって繰越期間が異なります。

そのため、過去から欠損金を繰り越している会社では、「いつの事業年度に生じた欠損金なのか」を確認することが重要です。

以下では、現在の10年間の繰越制度と、過去に生じた欠損金の取り扱いについて順番に解説します。

現行制度では10年間繰り越せる

2018年(平成30年)4月1日以後に開始する事業年度に生じた欠損金は、10年間繰り越すことができます。

それ以前は繰越期間が9年間でしたが、税制改正によって10年間に延長されました。

そのため、現在新たに生じる欠損金については、原則として10年間の繰越期間が適用されます。

なお、欠損金が生じた時期によって適用される繰越期間が異なるため、過去から欠損金を繰り越している場合は、欠損金が生じた事業年度を確認することが重要です。

2018年4月1日前に開始した事業年度の欠損金は繰越期間が異なる

現在は欠損金を原則10年間繰り越すことができますが、過去に生じた欠損金については、発生した事業年度によって繰越期間が異なります。

例えば、2018年(平成30年)4月1日前に開始した事業年度に生じた欠損金については、原則として9年間の繰越期間が適用されるものがあります。

さらに、それ以前に生じた欠損金については、7年間など、当時の制度に応じた異なる繰越期間が適用される場合があります。

そのため、過去から欠損金を繰り越している会社では、「いつの事業年度に生じた欠損金なのか」「いつまで繰り越せるのか」を確認することが重要です。

特に、長期間にわたって事業を行っている会社や、過去に大きな欠損金が生じている会社は、法人税申告書などを確認し、現在利用できる繰越欠損金の金額と期限を把握しておきましょう。

繰越期間は欠損金が生じた事業年度の翌期から数える

欠損金は、欠損金が生じた事業年度の翌事業年度から、原則として10年間繰り越すことができます。

たとえば、8月決算の会社で2026年8月期に税務上の欠損金が生じた場合、その欠損金は、原則として2027年8月期から2036年8月期までの10事業年度にわたって繰越控除の対象となります。

ただし、繰越期間を過ぎた欠損金は、その後に所得が生じても控除することはできません。

そのため、過去から欠損金を繰り越している会社では、「いつ生じた欠損金なのか」「現在いくら残っているのか」「いつまで利用できるのか」を法人税申告書などで確認しておくことが重要です。


会社の赤字で繰越欠損金を使うための3つの要件

欠損金の繰越控除は、税務上の欠損金が生じれば自動的に適用されるものではありません。

原則として、次の要件を満たす必要があります。

  • 欠損金が生じた事業年度に、青色申告書である確定申告書を提出している
  • その後の各事業年度について、連続して確定申告書を提出している
  • 欠損金が生じた事業年度に係る帳簿書類を保存している

これらの要件を満たしたうえで、繰越期間内に所得が生じた場合、繰越欠損金をその所得から控除することができます。

なお、繰越欠損金をその期の所得からどこまで控除できるかは、法人の規模などによって異なります。

中小法人等の場合は、原則として繰越控除前の所得金額の全額まで控除できます。

一方、中小法人等に該当しない法人では、原則として所得金額の50%が控除限度額となります。

そのため、繰越欠損金の残高がその期の所得を上回っていても、法人の規模などによっては、所得の全額を繰越欠損金で控除できない場合があります。

欠損金が生じた事業年度に青色申告書を提出している

欠損金の繰越控除を受けるためには、原則として、欠損金が生じた事業年度に青色申告書である確定申告書を提出していることが必要です。

そのため、通常の青色欠損金の繰越控除では、欠損金が生じた事業年度に白色申告をしていた場合、その欠損金を翌期以降に繰り越して控除することはできません。

また、欠損金が生じた後に青色申告の承認を受けても、それ以前の事業年度に生じた欠損金をさかのぼって青色欠損金として繰り越せるわけではありません。

創業間もない会社や青色申告の承認状況が分からない会社は、過去の法人税申告書などを確認し、欠損金が生じた事業年度に青色申告を行っていたかを確認しておきましょう。

欠損金が生じた後も連続して確定申告書を提出している

欠損金の繰越控除を受けるためには、欠損金が生じた事業年度以後、各事業年度の確定申告書を連続して提出していることが必要です。

欠損金が生じた事業年度に青色申告書を提出していても、その後の事業年度で申告書を提出していない期間があると、繰越控除の要件を満たさなくなる可能性があります。

そのため、赤字で納付する法人税が発生しない場合であっても、確定申告を行わなくてよいわけではありません。

過去から欠損金を繰り越している会社は、各事業年度の確定申告書が継続して提出されているかを確認しておくことが重要です。

欠損金が生じた事業年度の帳簿書類を保存している

欠損金の繰越控除を受けるためには、欠損金が生じた事業年度に係る帳簿書類を保存していることも必要です。

法人の帳簿書類は、原則として、その事業年度の確定申告書の提出期限の翌日から7年間保存する必要があります。

ただし、青色申告書を提出した事業年度に欠損金が生じた場合は、繰越期間に対応して、帳簿書類をより長期間保存する必要があります。

2018年(平成30年)4月1日以後に開始する事業年度に生じた欠損金については10年間、それ以前の一定の事業年度については9年間の保存が必要となります。

過去から欠損金を繰り越している会社は、法人税申告書だけでなく、対象となる事業年度の帳簿書類が適切に保存されているかも確認しておきましょう。

出典元:国税庁|No.5930帳簿書類等の保存期間


個人事業主の赤字繰越との違い

法人と個人事業主では、赤字を繰り越せる期間が異なります。

法人の場合、税務上の欠損金は原則として10年間繰り越すことができます。一方、青色申告をしている個人事業主の場合、事業などで生じた純損失は翌年以後3年間繰り越すことができます。

個人事業主が純損失の繰越控除を受けるためには、原則として、純損失が生じた年分について青色申告書を提出し、その後も連続して確定申告書を提出する必要があります。

このように、法人と個人事業主では、赤字を翌期以降の所得から控除できる仕組みは共通していますが、繰越できる期間や適用される制度には違いがあります。


繰越欠損金を活用するメリットと注意点

繰越欠損金を活用すると、赤字から黒字へ転換した際の税負担を軽減できる可能性があります。

一方で、繰越期間には期限があり、法人の規模などによっては控除できる金額に上限が設けられています。

また、繰越欠損金はあくまで税務上の制度であり、赤字経営や資金繰りそのものを改善する制度ではない点にも注意が必要です。

ここでは、繰越欠損金を活用するメリットと、経営者が押さえておきたい注意点について解説します。

メリット:黒字化した際の税負担を軽減できる

繰越欠損金がある会社では、黒字化して所得が生じた際に、一定の範囲でその所得から過去の欠損金を控除することができます。

これにより、法人税の課税対象となる所得が減少し、黒字化した際の税負担を軽減できます。

納税負担が軽減されれば、その分、手元に資金を残しやすくなり、運転資金や設備投資などに活用することもできます。

ただし、繰越欠損金によって法人税の課税所得がゼロになった場合でも、法人住民税の均等割など、所得の有無にかかわらず負担が生じる税金もあります。

注意点① 繰越期間を過ぎた欠損金は控除できない

繰越欠損金には繰越期間が定められており、期間内に控除しきれなかった欠損金は、期限を過ぎると翌期以降の所得から控除できなくなります。

特に、赤字が長期間続いている会社では、十分な所得が生じないまま、古い欠損金から順に繰越期限を迎える可能性があります。

そのため、過去から多額の欠損金を繰り越している場合は、欠損金の残高だけでなく、発生した事業年度や繰越期限も把握しておくことが重要です。

注意点②法人の規模などによって控除限度額が異なる

繰越欠損金があれば、必ずその期の所得を全額控除できるわけではありません。

中小法人等の場合は、原則として繰越控除前の所得金額の全額まで控除できますが、中小法人等に該当しない法人では、原則として所得金額の50%が控除限度額となります。

そのため、自社がどの区分に該当するのかを確認したうえで、利用できる繰越欠損金の金額を把握する必要があります。

関連記事:会社が赤字になるとどうなる?税金・融資・従業員への影響と対処法


赤字が何年も続いている場合は経営そのものの見直しが必要

繰越欠損金は、将来所得が生じた際の税負担を軽減するための制度であり、現在の赤字や資金繰り、借入金の返済負担そのものを改善するものではありません。

特に、複数期にわたって赤字が続いている場合は、繰越欠損金の活用だけでなく、

  • 本業で十分な利益を確保できているか
  • 借入金の返済負担が収益力に対して過大になっていないか
  • 資金繰りに問題が生じていないか
  • 債務超過に陥っていないか
  • 不採算事業や過大な固定費を抱えていないか

といった点を確認することが重要です。

また、繰越欠損金があること自体が金融機関からの評価を直接下げるわけではありませんが、赤字が長期化している場合は、融資審査において慎重に判断される要因となる可能性があります。

そのため、赤字が何年も続いている会社では、「繰越欠損金をどう活用するか」だけでなく、「どうすれば収益を改善し、資金繰りや借入金の返済を安定させられるか」という視点から、早めに経営改善を検討することが重要です。

複数期連続の赤字が経営に与える影響については、以下の記事で詳しく解説しています。

関連記事:会社が赤字続きでも潰れない理由は?早期に黒字化させる手順を解説

赤字が長期化し、繰越欠損金を十分に活用できる見通しが立たない場合は、税務上の対応だけでなく、収益構造や資金繰り、借入金の返済負担などを含めて経営状況を見直すことが重要です。

特に、資金繰りに余力がある段階で対策を検討することで、経営改善や金融機関との調整、事業再生、M&Aなど、状況に応じた選択肢を検討しやすくなります。

ジーケーパートナーズでは、赤字や借入金の返済負担にお悩みの中小企業経営者さまを対象に、財務改善から事業再生、再生型M&Aまで、無料個別相談にて対応しています。

「赤字が続き、このままでよいのか不安」「借入金の返済が重く、今後の資金繰りが心配」といったお悩みをお持ちの方は、ぜひお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


繰越欠損金はM&Aや事業承継でも重要

M&Aや事業承継を行う場合、繰越欠損金の取り扱いは、株式譲渡や事業譲渡、合併など、採用する手法によって異なります。

株式譲渡では、株主が変わっても法人そのものは存続するため、その法人が保有する繰越欠損金も原則として法人に残ります。

ただし、株主構成が大きく変わった場合などには、その後の一定の事由によって繰越欠損金の控除が制限されることがあります。そのため、株式譲渡後も従来と同じように欠損金を利用できるとは限りません。

一方、事業譲渡では、事業の一部または全部を別の法人へ譲渡するため、売主法人が保有する繰越欠損金が買主法人へそのまま引き継がれるわけではありません。

また、合併などの組織再編では、税制適格要件や支配関係、事業の継続性などによって、欠損金を引き継げるか、利用に制限が生じるかが異なります。

このように、M&Aや事業承継では、選択するスキームによって繰越欠損金の取り扱いが大きく異なるため、事前に税務上の影響を確認することが重要です。

なお、M&Aや事業再生では、繰越欠損金による税負担だけを基準にスキームを決めるのではなく、事業の継続、従業員の雇用、金融機関との調整、借入金や経営者保証への対応などを含めて総合的に検討する必要があります。

特に、赤字や債務超過の会社では、株式譲渡だけでなく、事業譲渡や会社分割などを活用した再生スキームが適している場合もあります。

関連記事:赤字会社の株式譲渡による買収のメリットとデメリット


まとめ

会社に税務上の欠損金が生じた場合、欠損金が生じた事業年度に青色申告書を提出し、その後も連続して確定申告書を提出するなど、一定の要件を満たすことで、原則として10年間繰り越すことができます。

繰越欠損金を活用すれば、将来黒字化した際の所得から欠損金を控除できるため、法人税の負担を軽減し、手元資金を確保しやすくなります。

一方で、繰越期間には期限があり、法人の規模などによって控除できる金額が異なる場合もあります。

また、M&Aや組織再編を行う場合には、繰越欠損金の取り扱いが変わることもあるため注意が必要です。

そして、繰越欠損金は将来の税負担を軽減する制度であって、現在の赤字や資金繰り、借入金の返済負担そのものを改善する制度ではありません。

赤字が何期も続いている場合は、「繰越欠損金をどのように活用するか」だけでなく、赤字の原因や収益構造、資金繰り、借入金の返済負担などを整理し、早い段階で経営改善に取り組むことが重要です。

ジーケーパートナーズでは、中小企業活性化協議会の外部専門家として、財務状況の分析から経営改善、事業再生、再生型M&Aまで一貫してサポートしています。

「赤字が続き、今後の資金繰りに不安がある」

「借入金の返済負担が重く、どのように立て直せばよいか分からない」

「自社にどのような再生の選択肢があるのか知りたい」

このようなお悩みをお持ちの経営者の方は、ぜひジーケーパートナーズの無料個別相談会をご利用ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

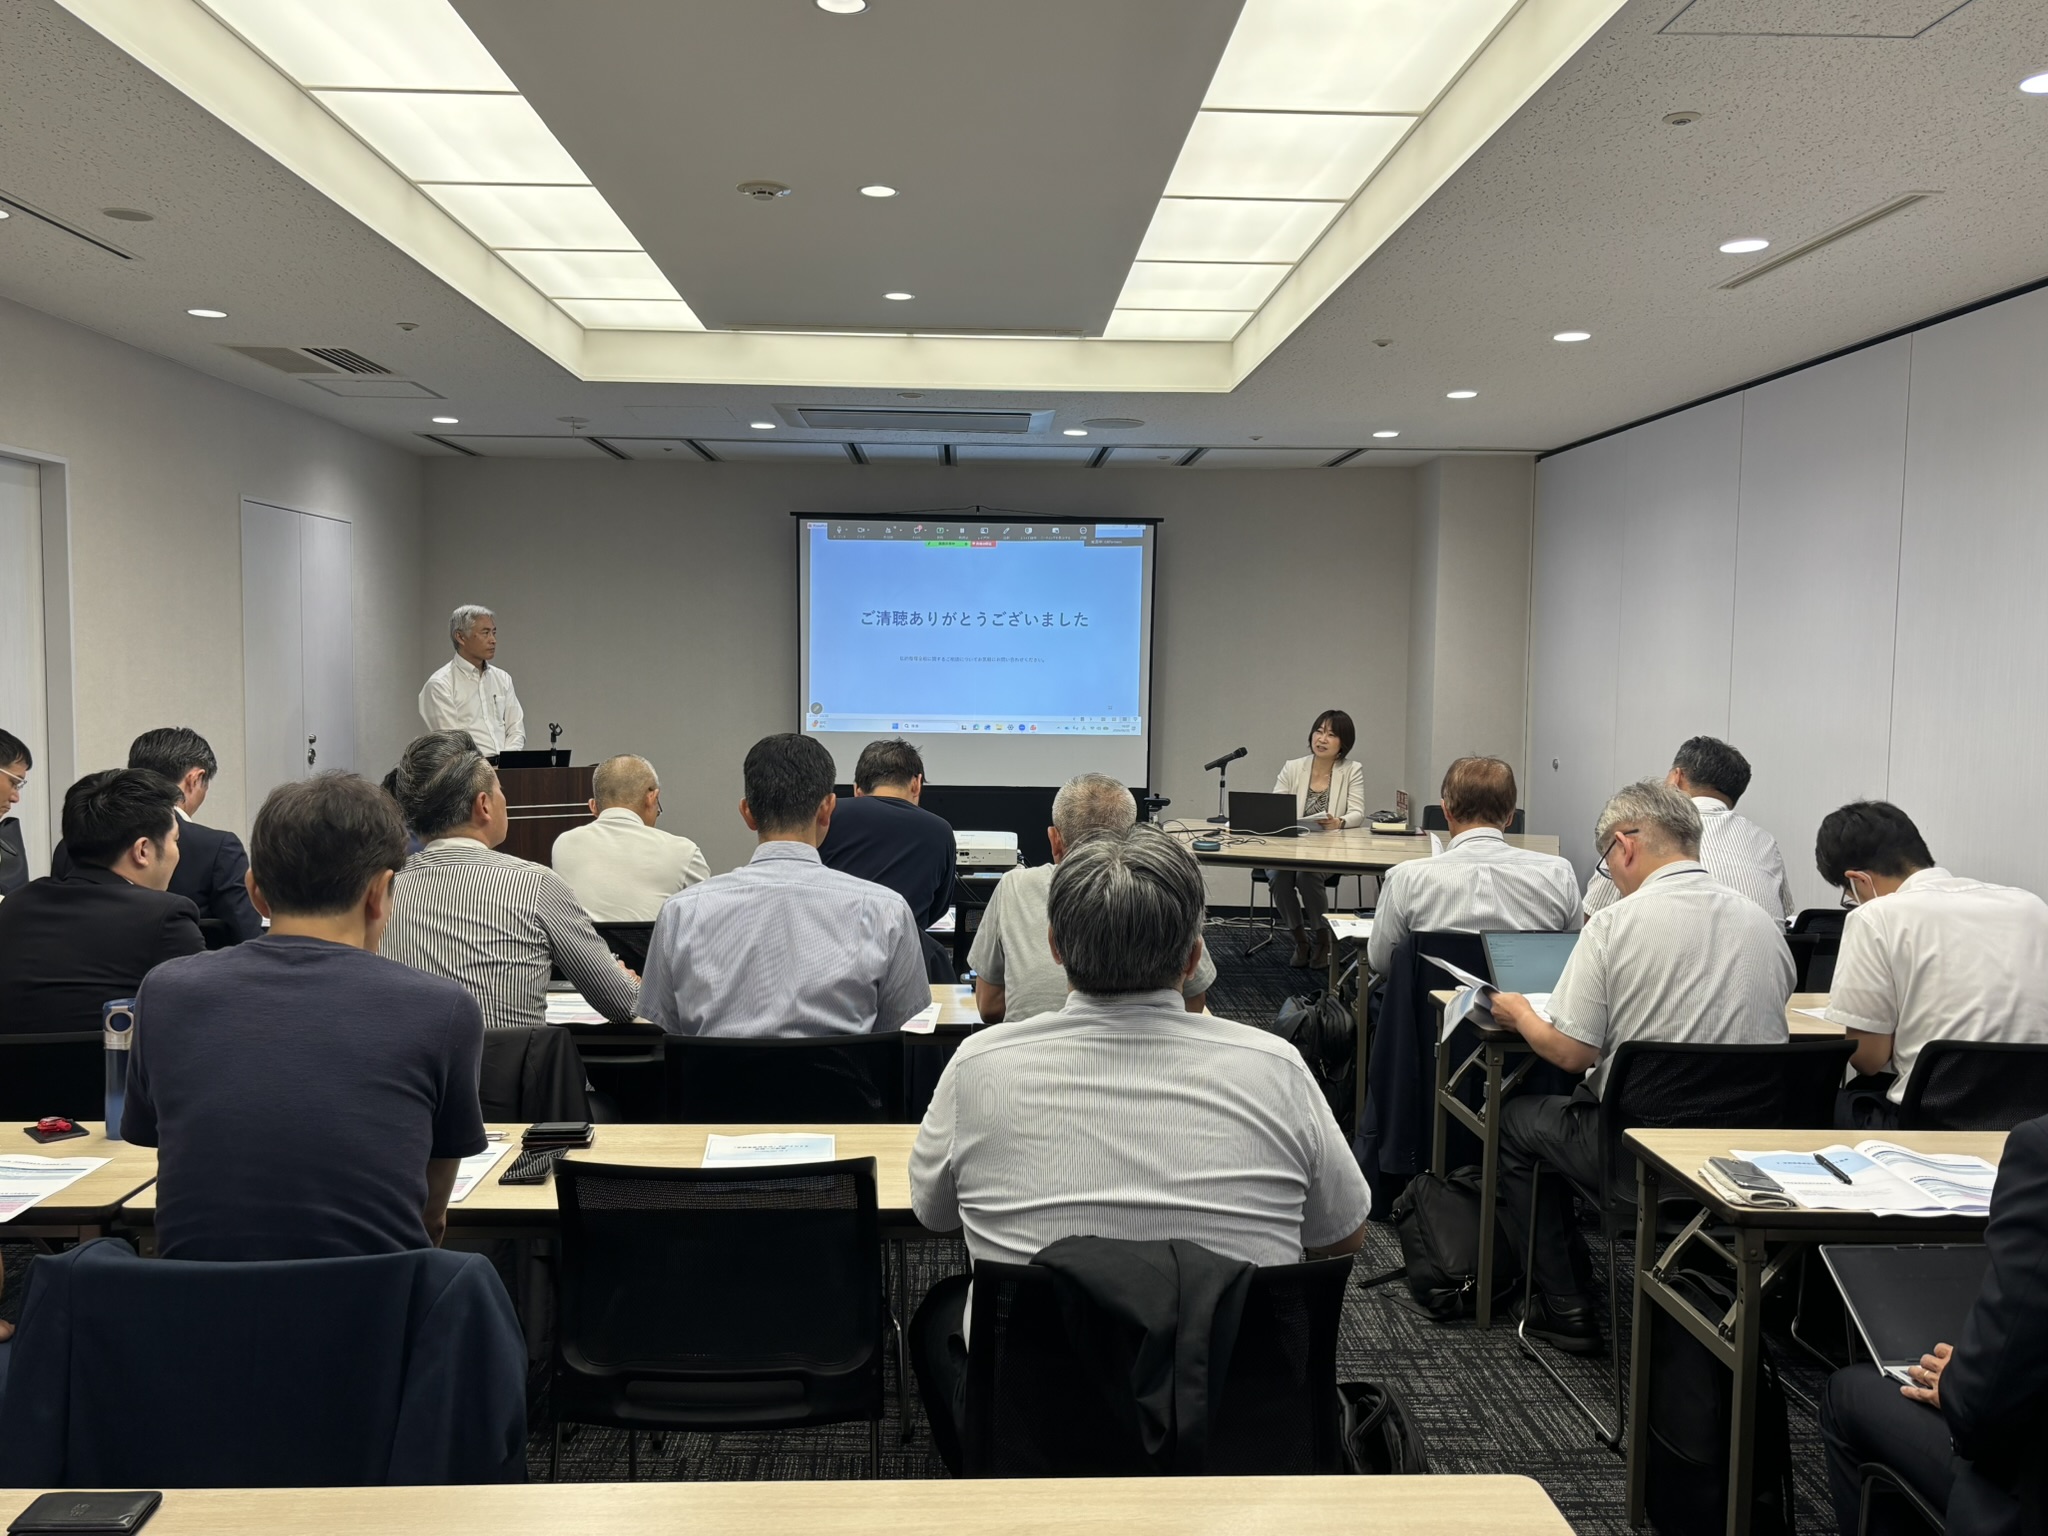
【開催報告】2026年8月25日 企業再生実務セミナーを開催しました

多くの金融機関・サービサーの皆様にご参加いただき、講演後には多くのご質問やご意見を頂戴しました。


【相談会】2026年10月 無料相談会お申込み受付中

2026年10月の相談会日程が決定いたしました。
今回も東京・大阪・愛知・福岡の4都市で開催させていただきます。

日時: 対面での相談会 9:00〜17:00
     東京会場 2026年10月2日(金)/9日(金)  
     大阪会場 2026年10月5日(月)/13日(火) 
     愛知会場 2026年10月7日(水)     
     福岡会場 2026年10月15日(木)      
    ※いずれの会場も完全予約制となっております。

    オンライン相談(Zoom)9:00〜17:00
    ※随時受付中です。ご希望日時を記載の上、お気軽にお申し込みください。

詳細は、下記リンク又はサイト上部のバナー【セミナー・相談会情報】よりご確認ください。
▶詳細はこちら
皆様のご参加お待ちしております。


会社が赤字だと融資は難しい?審査基準と資金調達の方法

company-deficit-loan

決算が赤字になると、「もう銀行から融資を受けられないのではないか」「次の運転資金を確保できるだろうか」と不安になる経営者の方も多いのではないでしょうか。

確かに、赤字決算は融資審査においてマイナス要因の一つとなります。

しかし、赤字だからといって、必ずしも融資を受けられなくなるわけではありません。

金融機関は、赤字になった原因や継続期間だけでなく、債務超過の有無、借入金の返済能力、資金繰り、本業の収益力、今後の改善見通しなどを総合的に見て融資を判断します。

そのため、一時的な要因による赤字で、今後の業績回復が見込める会社であれば、赤字決算でも融資を受けられる可能性があります。

一方、2期・3期と赤字が続き、債務超過や資金繰りの悪化まで生じている場合には、新規融資だけで資金繰りを維持することが難しくなるケースもあります。

このような段階では、追加融資を探すだけでなく、既存借入金の返済条件の見直しや事業再生なども含めて検討することが重要です。

本記事では、

  • 赤字決算が融資審査に与える影響
  • 金融機関が融資審査で確認するポイント
  • 2期・3期連続赤字の場合に起こること
  • 赤字でも融資を受けられる可能性がある会社の特徴
  • 赤字企業が検討できる資金調達方法
  • 赤字が続き、追加融資が難しくなった場合の対応策

について、企業再生の実務的な視点から解説します。

「今期も赤字になりそうで、次の融資が不安」

「借入金の返済負担が重く、資金繰りが厳しい」

「銀行の対応が以前より厳しくなってきた」

という経営者の方は、ぜひ参考にしてください。

ジーケーパートナーズでは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定など、数多くの企業再生を支援してきました。

赤字が続き追加融資が難しくなっている場合でも、資金繰りや借入金の状況を整理したうえで、金融機関との調整や返済条件の見直し、再生型M&Aなども含め、状況に応じた対応策を検討します。

「次の融資を受けられるか不安」「借入金の返済負担が重く、資金繰りが厳しい」とお悩みの経営者の方は、ぜひ無料個別相談をご利用ください。
ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


赤字決算の会社でも融資は受けられる

赤字決算になると、一般的に銀行融資の審査は慎重になります。

ただし、赤字であることだけを理由に、融資を受けられなくなるわけではありません。

金融機関は、赤字になった原因や金額、赤字の継続期間に加え、本業の収益力、債務超過の有無、借入金の返済能力、資金繰り、今後の改善見通しなどを総合的に判断します。

例えば、一時的な設備投資や特別損失などによる単年度の赤字で、翌期以降の業績回復が見込める場合には、融資を受けられる可能性があります。

一方、本業の不振による赤字が2期・3期と続いている場合や、債務超過・資金繰りの悪化が生じている場合には、金融機関の審査はより慎重になります。

融資額や返済条件について厳しく判断されたり、事業計画や資金繰り表などの追加資料を求められたりすることもあります。

そのため、赤字企業の融資では「赤字かどうか」だけでなく、なぜ赤字になったのか、今後どのように改善し、借入金を返済していくのかを説明できることが重要です。


銀行が赤字の会社への融資に慎重な理由

銀行が赤字の会社への融資に慎重になる主な理由は、借入金を返済するための原資を継続的に確保できるかを慎重に見極める必要があるためです。

銀行は融資審査において、決算書や資金繰り、事業計画などをもとに、会社の収益力や財務状況、今後の返済可能性を確認します。

特に重要なのが、本業から安定して利益やキャッシュを生み出し、借入金の返済に充てられるかという点です。

赤字決算の場合、十分な返済原資を確保できていない可能性があるため、銀行は「今後の返済を継続できるか」「さらに借入金が増えても資金繰りに問題がないか」を慎重に判断します。

特に、本業の収益力が低下し、借入金の返済を新たな借入れに依存しているような状況では、追加融資の審査はより厳しくなる可能性があります。

このように、銀行が赤字企業への融資に慎重になるのは、単に「決算が赤字だから」ではなく、将来にわたって返済原資を確保できるかを見極める必要があるためです。


2期・3期連続で会社が赤字だと融資はどうなる?

赤字が複数期にわたって続くと、一時的な業績悪化ではなく、本業の収益力や事業構造に問題がある可能性も考えられるため、金融機関の融資審査はより慎重になる傾向があります。

ただし、「2期連続なら融資可能」「3期連続なら融資を受けられない」といった明確な基準があるわけではありません。

金融機関は赤字の継続期間だけでなく、赤字の原因や改善状況、債務超過の有無、借入金の返済能力、資金繰りなどを総合的に判断します。

ここでは、2期・3期と赤字が続いた場合に、融資審査でどのような点が重視されるのかをそれぞれ解説します。

2期連続赤字では改善の見通しがより重視される

2期連続で赤字になった場合でも、新規融資を受けられる可能性がなくなるわけではありません。

ただし、赤字が複数期にわたって続いていることから、金融機関は「一時的な業績悪化なのか」「本業の収益力に問題が生じているのか」をより慎重に確認するようになります。

そのため、決算書だけでなく、直近の試算表や資金繰り表、今後の収益改善策を示した事業計画などの提出を求められることがあります。

この段階では、赤字の原因を明確にしたうえで、どのように収益を改善し、借入金の返済原資を確保していくのかを具体的に説明できることが重要です。

3期連続赤字では収益力や返済能力をより慎重に見られる

3期連続で赤字が続いている場合も、それだけを理由に融資を受けられなくなるわけではありません。

一方で、赤字が長期化していることから、一時的な要因ではなく、本業の収益力や事業構造に問題を抱えている可能性について、より慎重に確認されることになります。

特に、赤字の継続によって純資産が減少している場合や、債務超過に陥っている場合、借入金の返済負担によって資金繰りが悪化している場合には、新規融資が難しくなる可能性が高まります。

このような状況では、「追加融資を受けられるか」だけを考えるのではなく、今後の収益改善によって既存の借入金を返済できるのかを検証することが重要です。

追加融資だけでは資金繰りの改善が難しい場合には、経営改善計画の策定や金融機関との返済条件の調整など、財務体質そのものを立て直す方法も検討する必要があります。


赤字でも融資を受けられる可能性がある会社の特徴

赤字決算であっても、その原因や財務状況、今後の改善見通しによって、金融機関の判断は異なります。

特に、赤字の原因を明確に説明でき、返済能力や今後の業績回復について合理的な根拠を示せる場合には、赤字であっても融資を受けられる可能性があります。

例えば、次のようなケースです。

  • 一時的・特殊な要因によって赤字になっている
  • 本業の収益力が維持されている
  • 黒字化に向けた具体的な改善計画を示せる

重要なのは、単に「来期は黒字になる」と説明することではありません。

金融機関に対して、なぜ赤字になったのか、現在どの程度まで改善しているのか、今後どのように利益やキャッシュを確保し、借入金を返済していくのかを、試算表や資金繰り表、事業計画などを用いて具体的に示すことが重要です。

それぞれについて、以下で詳しく解説します。

一時的・特殊な要因によって赤字になっている

災害や固定資産の売却損など、一時的・特殊な要因によって赤字になった場合は、本業の収益悪化による赤字とは区別して判断されることがあります。

例えば、営業利益は黒字であっても、固定資産の売却損や災害による損失などが発生し、最終的な当期純利益が赤字になるケースがあります。

このような場合、本業で一定の収益を確保できており、一時的な損失を除けば返済原資を確保できると判断されれば、赤字決算であっても融資を受けられる可能性があります。

そのため、金融機関には決算書や関連資料をもとに、赤字の原因とその影響が一時的なものであることを具体的に説明することが重要です。

本業の収益力が維持されている

赤字決算であっても、本業に一定の収益力があり、今後も継続して利益やキャッシュを生み出せると判断される場合には、融資を受けられる可能性があります。

金融機関が融資審査で重視するのは、決算上の赤字・黒字だけではなく、借入金を返済するための原資を継続的に確保できるかという点です。

そのため、売上や利益が回復傾向にある場合や、直近の試算表では業績が改善している場合などは、決算書だけでは把握できない足元の収益状況も重要な判断材料となります。

一方、赤字決算に加えて本業の収益力も低下し、借入金の返済を新たな借入れに依存しているような状況では、追加融資を受けることが難しくなる可能性があります。

赤字企業が融資を検討する際には、過去の決算だけでなく、現在の収益力と今後どのように返済原資を確保していくのかを具体的に示すことが重要です。

黒字化に向けた具体的な改善計画を示せる

現在は赤字であっても、黒字化に向けた具体的な改善計画を示せる場合には、今後の返済能力を判断するうえでプラスの材料となる可能性があります。

例えば、新規契約の獲得が決まっている、主要取引先からの受注増加が見込まれる、採算の悪い事業から撤退する、固定費の削減を進めているなど、収益改善につながる具体的な取り組みがあるケースです。

重要なのは、単に「来期は売上が増える」「黒字化できる」と説明するのではなく、その根拠を示すことです。

契約書や発注書、直近の試算表などの客観的な資料に加え、売上・利益の改善見通しや資金繰りを事業計画に落とし込むことで、改善計画の実現可能性を説明しやすくなります。

金融機関は現在の赤字だけでなく、今後どのように収益を改善し、借入金の返済原資を確保していくのかも確認します。そのため、具体的な数値と根拠をもって改善の道筋を示すことが重要です。


赤字決算の会社が検討できる資金調達方法

赤字決算であっても、会社の財務状況や赤字の原因、今後の改善見通しなどによっては、資金調達を検討できる場合があります。

代表的な選択肢として、次のような方法があります。

  • 日本政策金融公庫の融資制度
  • 信用保証協会の保証付き融資
  • ファクタリング

ただし、赤字企業であればこれらの制度を必ず利用できるわけではありません。日本政策金融公庫や信用保証協会の保証付き融資についても審査があり、返済能力や事業の見通しなどが確認されます。

また、資金繰りが厳しい場合には、「調達できるか」だけでなく、新たな資金調達によって資金繰りを改善できるのかを検討することも重要です。

特に、赤字が長期化して借入金の返済負担が重くなっている場合には、新たな借入れによって一時的に資金を確保しても、根本的な解決にならないことがあります。

それぞれの特徴と注意点について、以下で詳しく解説します。

日本政策金融公庫の融資制度

赤字決算の会社が資金調達を検討する場合、日本政策金融公庫の融資制度が選択肢となることがあります。

その一つが、セーフティネット貸付の「経営環境変化対応資金」です。

経営環境変化対応資金は、社会的・経済的な環境変化などの外的要因によって一時的に売上減少などの業況悪化が生じているものの、中長期的には業況の回復・発展が見込まれる事業者を対象としています。

利用するためには、売上高の減少や利益の悪化など所定の要件を満たす必要があり、赤字決算であることだけを理由に利用できる制度ではありません。

また、融資にあたっては審査が行われるため、業況が悪化した原因に加え、今後どのように収益や資金繰りを改善し、返済していくのかを具体的に説明することが重要です。

赤字決算で民間金融機関からの資金調達が難しくなっている場合には、自社が対象となる制度がないか、日本政策金融公庫に相談してみるのも一つの方法です。

出典元:日本政策金融公庫|経営環境変化対応資金(セーフティネット貸付) 

信用保証協会の保証付き融資

信用保証協会の保証付き融資も、赤字決算の会社が検討できる資金調達方法の一つです。

信用保証協会は、中小企業・小規模事業者が金融機関から融資を受ける際に、公的な保証人となって資金調達を支援する機関です。

保証付き融資では、事業者が返済できなくなった場合、信用保証協会が金融機関に対して代位弁済を行います。

これにより、金融機関は信用リスクの一部を抑えて融資を検討することができます。

そのため、金融機関がすべての信用リスクを負うプロパー融資とは異なる資金調達の選択肢として、保証付き融資を検討できる場合があります。

ただし、全ての会社が必ず保証を受けられるわけではありません。

利用にあたっては信用保証協会や金融機関による審査があり、財務状況や資金使途、返済能力、今後の事業見通しなどが確認されます。

また、信用保証協会による代位弁済が行われても、事業者の返済義務そのものがなくなるわけではありません。

代位弁済後は、信用保証協会に対して返済していくことになります。

保証料などの利用条件も含め、具体的な制度については、各地域の信用保証協会や取引金融機関に確認しましょう。

出典元:全国信用保証協会連合会|もっと知りたい信用保証 

ファクタリング

融資以外の資金調達方法として、ファクタリングを検討できる場合があります。

ファクタリングとは、企業が保有する売掛債権をファクタリング会社に売却し、支払期日前に資金化する仕組みです。

借入れではないため、銀行融資とは異なる方法で資金を確保できる点が特徴です。

一般的に、利用企業の決算内容だけでなく、売掛先の信用力や売掛債権の内容などをもとに審査されるため、赤字決算の会社でも利用できる場合があります。

一方、ファクタリングを利用すると手数料が発生するため、本来受け取れる売掛金の額よりも手元に残る資金は少なくなります。

特に、資金繰りが厳しい状態でファクタリングを繰り返し利用すると、将来入金されるはずの売掛金を前倒しで資金化し続けることになり、かえって資金繰りを圧迫する可能性があります。

そのため、ファクタリングは一時的な資金不足への対応策となる場合はありますが、慢性的な赤字や過大な借入金による資金繰り悪化を根本的に解決する方法ではありません。

利用を検討する際には、手数料や契約条件を十分に確認するとともに、資金繰り悪化の原因そのものを見直すことが重要です。


会社の赤字が続き融資が難しい場合の対応策

赤字が複数期にわたって続き、追加融資を受けることが難しくなっている場合は、新たな資金調達先を探すだけでなく、収益構造や借入金の返済負担を含めて、財務状況そのものを見直す必要があります。

特に、本業の赤字が続いている、借入金の返済負担が重い、債務超過に陥っている、追加融資がなければ資金繰りを維持できないといった状況では、新たな借入れによって一時的に資金を確保しても、根本的な解決にならない可能性があります。

このような場合には、まず資金繰りや収益状況を把握したうえで、経営改善計画の策定や金融機関との返済条件の見直し(リスケジュール)などを検討します。

さらに、既存の借入負担が大きく、自力での改善が難しい場合には、DDS(デット・デット・スワップ)などを活用した金融支援や、私的整理、再生型M&A、事業譲渡・会社分割などを組み合わせた抜本的な事業再生が選択肢となる場合もあります。

重要なのは、「どこから追加融資を受けるか」だけではなく、現在の収益力で既存の借入金を返済していけるのかを見極めることです。

資金が不足してからでは選択できる方法が限られるため、追加融資が難しくなってきた段階で、早めに財務状況と今後の対応策を整理することが重要です。

DDSについて詳しく知りたい方は、以下の記事もあわせてご覧ください。

関連記事:DDSとは?金融・事業再生の仕組みやDESとの違い、メリットを専門家が解説

ジーケーパートナーズでは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定、金融機関との調整など、数多くの企業再生を支援してきました。

連続赤字や債務超過など、追加融資だけでは解決が難しい場合にも、私的整理や再生型M&A、事業譲渡などを含め、貴社の状況に応じた現実的な選択肢をご提案します。

「融資審査がこれまでより厳しくなった」

「赤字が続き、この先の資金繰りが不安」

「借入金の返済負担が重く、追加融資だけでは厳しい」

このようなお悩みをお持ちの経営者の方は、ぜひジーケーパートナーズの無料個別相談をご利用ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


まとめ

赤字決算は融資審査においてマイナス要因の一つとなりますが、赤字であることだけを理由に、融資を受けられなくなるわけではありません。

金融機関は、赤字の原因や継続期間だけでなく、本業の収益力、債務超過の有無、借入金の返済能力、資金繰り、今後の改善見通しなどを総合的に判断します。

そのため、一時的な要因による赤字や、足元の業績が改善している場合などは、事業計画や資金繰り表などを用いて今後の返済見通しを具体的に説明することが重要です。

一方、赤字が長期化し、借入金の返済負担や債務超過、資金繰りの悪化といった問題が生じている場合には、追加融資だけでは根本的な解決にならないことがあります。

このような状況では、新たな資金調達先を探すだけでなく、収益改善や返済条件の見直し、事業再生なども含めて今後の対応を検討する必要があります。

重要なのは、「融資を受けられるか」だけではなく、「現在の収益力で借入金を返済しながら事業を継続できるか」を見極めることです。

資金繰りがさらに厳しくなる前に自社の財務状況を把握し、必要に応じて早めに金融機関や専門家へ相談することが、経営を立て直すための第一歩となります。

ジーケーパートナーズでは、赤字決算や借入金の返済、資金繰りにお悩みの中小企業経営者さまを対象に「無料個別相談会」を実施しています。

中小企業活性化協議会の外部専門家として培った企業再生の経験を活かし、金融機関との調整や再生計画の策定から、必要に応じて私的整理や再生型M&Aまで一貫してサポートしています。

「融資を受けにくくなってきた」

「赤字が続き、この先の資金繰りが不安」

「借入金の返済負担を含めて今後の対応を相談したい」

このようなお悩みをお持ちの経営者の方は、ぜひ無料個別相談会をご利用ください。
ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

会社が赤字で倒産する原因とは?赤字が続いた場合の影響と対処法

company-deficit-bankruptcy

「赤字が続いているが、このままでは倒産してしまうのではないか」

「借入金の返済を続けながら、いつまで資金繰りが持つのだろうか」

このような不安を抱えている中小企業の経営者は少なくありません。

しかし、赤字だからといって、すぐに会社が倒産するわけではありません。

会社が倒産に至る直接的な要因となるのは、赤字そのものではなく、資金繰りが行き詰まり、借入金の返済や仕入代金、給与、税金などの支払いができなくなることです。

一方で、赤字が続けば現預金が減少し、借入金の返済負担が重くなるだけでなく、金融機関から新たな融資を受けにくくなる可能性もあります。

その結果、資金繰りが悪化し、最終的に経営継続が難しくなるケースがあります。

重要なのは、「赤字だから倒産する」のではなく、「赤字が資金繰りにどのような影響を与えているか」を把握することです。

資金に余力がある段階であれば、収益改善やコスト削減だけでなく、金融機関との返済条件の見直し、事業再生、M&Aなど、状況に応じて複数の選択肢を検討できます。

しかし、対応が遅れて手元資金が減少するほど、選択できる手段は限られていきます。

本記事では、赤字と倒産の違い、赤字経営が続いた場合に起こること、倒産リスクが高まっている会社の兆候、そして経営を立て直すための対処法について、企業再生の実務を踏まえて解説します。

「まだ資金は回っているから大丈夫」と考えている経営者の方も、自社の状況を確認するためにぜひ参考にしてください。

「赤字が続き、今後の資金繰りに不安がある」

「借入金の返済負担が重く、このまま事業を続けられるか心配」

「経営改善・事業再生・M&Aのどの方法が適しているのかわからない」

このようなお悩みをお持ちの経営者の方は、ぜひジーケーパートナーズの無料個別相談会をご利用ください。
ジーケーパートナーズでは、「私的整理ガイドライン」を活用した事業再生や、債務超過企業を含む再生型M&Aなど、一般的なM&A仲介だけでは対応が難しい案件も支援しています。

貴社の財務状況や借入状況を整理したうえで、事業再生・M&Aなども含め、状況に応じた現実的な選択肢をご提案いたします。

資金繰りが深刻化する前に、まずは現在の状況をお聞かせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


会社が赤字でも倒産しない理由

会社は、赤字になったからといって、すぐに倒産するわけではありません。

経営を継続できるかどうかを左右するのは、利益の有無だけでなく、必要な支払いを続けられるだけの資金を確保できているかという点です。

たとえば、決算上は赤字であっても、十分な現預金があるほか、金融機関からの借入などによって資金を確保できていれば、仕入代金や給与、借入金の返済などを続けることができます。

また、損益計算書に計上される費用のすべてが、その期の現金支出を伴うわけではありません。

代表的なものが減価償却費です。

減価償却費は、固定資産の取得時に支払った金額を一定期間にわたって費用として計上するため、費用を計上する時点では現金の支出を伴いません。

そのため、帳簿上は赤字でも、直ちに資金不足に陥るとは限りません。

一方で、赤字経営が続けば、いずれ現預金が減少し、借入金の返済負担などによって資金繰りが厳しくなる可能性があります。

したがって、倒産リスクを判断する際には、赤字額だけを見るのではなく、現預金の残高や今後の入出金、借入金の返済予定などを踏まえて、資金繰りを確認することが重要です。


会社の赤字が倒産につながる3つの理由

赤字そのものは倒産の直接的な原因ではありません。

しかし、赤字経営が長期化すると現預金が減少し、資金繰りや金融機関・取引先との関係にも影響が及ぶ可能性があります。

その結果、必要な資金を確保できなくなり、倒産リスクが高まることがあります。

赤字が倒産につながる主な理由として、次の3つが挙げられます。

  • 資金繰りが悪化し、資金ショートに陥る
  • 金融機関から新たな融資を受けにくくなる
  • 取引先からの信用力が低下し、取引条件などに影響する可能性がある

以下で、それぞれの原因を詳しく解説します。

理由1:資金繰りが悪化し、資金ショートに陥る

赤字経営が続くと、事業で十分な資金を生み出せず、手元の現預金が徐々に減少していく可能性があります。

特に、売上による入金だけでは仕入代金や人件費、家賃などの支払いを賄えない状態が続くと、運転資金は次第に不足していきます。

さらに、借入金が多い会社では、毎月の元本返済によっても現金が流出します。

 借入金の元本返済は損益計算書上の費用にはなりませんが、資金繰りには直接影響するため注意が必要です。

新たな借入や資産の売却などによって一時的に資金を確保できても、本業の収益やキャッシュフローが改善しなければ、いずれ資金繰りが行き詰まる可能性があります。

そして、仕入代金や給与、借入金の返済、税金など、支払期日を迎えた債務を支払えない状態になると、事業継続が困難になり、倒産リスクが一気に高まります。

理由2:金融機関から新たな融資を受けにくくなる

赤字決算が続くと、金融機関から新たな融資を受けにくくなる可能性があります。

金融機関は融資審査において、決算内容だけでなく、事業の収益力や資金繰り、借入金の返済能力、今後の改善見通しなどを総合的に判断します。

そのため、赤字が続いていることは、融資判断や債務者区分・内部格付けなどに影響する要因の一つとなります。

特に、赤字に加えて債務超過や借入過多、資金繰りの悪化が重なっている場合は、新規融資や借り換えが難しくなることがあります。

追加の資金調達が難しくなれば、手元資金だけで事業を維持しなければならず、資金繰りの選択肢はさらに限られていきます。

一方で、すぐに追加融資を受けることが難しい場合でも、金融機関と協議し、元本返済の猶予など返済条件の変更(リスケジュール)を検討できるケースがあります。

理由3:取引先からの信用力が低下し、取引条件などに影響する可能性がある

赤字経営が続き、財務状況の悪化が取引先に知られた場合、支払能力を懸念され、取引条件の見直しを求められることがあります。

たとえば、支払期限(支払いサイト)を短くされたり、掛取引から現金取引や前払いへ変更されたりすると、これまでより早い段階で資金が必要となり、資金繰りの負担が大きくなります。

さらに、経営状況への不安が高まれば、与信枠を縮小されたり、新規取引を控えられたりする可能性もあります。

このように、赤字経営の長期化は自社の財務面だけでなく、取引先との関係にも影響を及ぼし、結果として資金繰りをさらに悪化させる要因となることがあります。


会社が3期連続で赤字になった場合に起こること

赤字が単年で終わらず、3期にわたって続いている場合は、財務状況や資金繰りに十分な注意が必要です。

本業で十分な利益を確保できない状態が続けば、現預金が減少するだけでなく、累積した赤字によって純資産が減少し、債務超過に陥る可能性もあります。

また、金融機関は融資審査において、赤字の原因や今後の改善見通し、資金繰り、借入金の返済能力などを確認します。

そのため、赤字が長期化し、財務内容の改善が見られない場合には、新規融資や借り換えの審査が厳しくなることがあります。

さらに、業績悪化への不安が社内に広がれば、従業員のモチベーション低下や人材流出につながり、事業の立て直しに影響する可能性もあります。

特に、「赤字が続いている」「借入金の返済負担が重い」「手元資金が減っている」といった状況が重なっている場合は、早めに対策を検討することが重要です。

資金に余力がある段階であれば、収益改善だけでなく、金融機関との返済条件の見直しや事業再生、M&Aなど、状況に応じた複数の選択肢を検討できます。

一方で、赤字が続いているからといって、すべての企業が倒産に向かうわけではありません。

手元資金を確保できている企業や、赤字の原因を把握して早期に改善策を実行している企業であれば、赤字が続いていても事業を継続できる場合があります。

赤字が続いても倒産しない企業の特徴や、黒字化に向けた具体的な手順については、以下の記事で詳しく解説しています。

関連記事:会社が赤字続きでも潰れない理由は?早期に黒字化させる手順を解説

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


赤字の会社が倒産に至る流れ

赤字が続いても、すぐに会社が倒産するわけではありません。

しかし、本業の収益改善が進まないまま赤字が長期化すると、次のような流れで資金繰りが悪化することがあります。

赤字の長期化

↓

現預金の減少・借入金への依存

↓

財務内容の悪化・債務超過

↓

新規融資や借り換えが難しくなる

↓

資金繰りの悪化

↓

仕入代金・給与・借入金などの支払いが困難になる

↓

事業継続が困難になる

特に注意したいのは、赤字を新たな借入で補い続けている状態です。

一時的には資金繰りを維持できても、本業の収益力が改善しなければ借入金が増え、返済負担がさらに重くなる可能性があります。

また、赤字の累積によって純資産が減少し、債務超過に陥れば、金融機関からの新規融資や借り換えが難しくなるなど、資金調達にも影響が及ぶ可能性があります。

この段階で資金繰りがさらに悪化し、必要な資金を確保できなくなると、仕入代金や給与、借入金などの支払いが困難になり、事業継続が難しくなります。

重要なのは、「まだ支払いができているから大丈夫」と対応を先送りしないことです。

資金に余力がある段階であれば、収益改善や金融機関との返済条件の見直し、事業再生、M&Aなど、状況に応じて複数の選択肢を検討できます。

一方、資金ショートが目前に迫ってからでは、検討できる選択肢や対応に使える時間が限られてしまいます。


会社の赤字経営を立て直して倒産を防ぐための選択肢

赤字経営が続いていても、すぐに倒産するとは限りません。

資金に余力がある段階で赤字の原因や財務状況を把握し、適切な対策を講じることで、経営を立て直せる可能性があります。

ただし、必要な対策は会社の状況によって異なります。

一時的な赤字であれば、自社での収益改善やコスト削減によって立て直せる場合があります。

一方、借入金の返済負担が重く、資金繰りが悪化している場合には、金融機関との調整が必要になることもあります。

さらに、債務超過に陥っている、リスケジュールを行っても返済の見通しが立たないなど、自社の経営改善だけでは解決が難しい場合には、私的整理や再生型M&Aなどの抜本的な事業再生を検討する必要があります。

赤字経営を立て直すための主な選択肢は、次の3つです。

  • 収益改善やコスト削減、資金繰りの見直しに取り組む
  • 金融機関と返済条件の変更(リスケジュール)を協議する
  • 私的整理や再生型M&Aなどによる抜本的な事業再生を検討する

以下では、それぞれの選択肢について詳しく解説します。

収益改善やコスト削減、資金繰りの見直しに取り組む

赤字経営を立て直すためには、まず赤字の原因を把握し、収益構造と資金繰りの両面から改善策を検討することが重要です。

たとえば、不採算事業・商品の見直しや固定費の削減、仕入条件の見直しによる原価低減などによって、本業で利益を生み出せる収益構造への改善を図ります。

同時に、在庫の適正化や売掛金の早期回収、取引先との回収条件の見直し、遊休資産の売却などによって、手元資金を確保することも重要です。

また、借入金の返済予定を含めた資金繰り表を作成し、「いつ、どの程度の資金が不足する可能性があるのか」早めに把握しておく必要があります。

こうした改善策を具体的な計画として整理しておくことは、金融機関に今後の業績改善や返済の見通しを説明する際にも重要になります。

ただし、すでに手元資金が少なく、数か月以内に資金不足が見込まれる場合には、自社での改善だけに時間をかけず、早い段階で金融機関や専門家へ相談することが重要です。

金融機関と返済条件の変更(リスケジュール)を協議する

借入金の返済負担が重く、今後の資金繰りが厳しくなることが見込まれる場合は、早い段階で金融機関に返済条件の変更を相談する方法があります。

いわゆるリスケジュール(リスケ)と呼ばれる対応で、一定期間の元本返済の猶予や返済期間の延長などにより、毎月の返済負担を軽減し、資金繰りの改善を図ります。

これにより、手元資金の流出を抑え、収益改善や事業の立て直しに取り組むための時間を確保しやすくなります。

ただし、リスケジュールは借入金そのものが減るわけではなく、本業の赤字を解消するものでもありません。 

そのため、返済負担を軽減している間に、収益改善やコスト削減などを進め、返済を再開できる事業・財務体質へ改善していくことが重要です。

また、複数の金融機関から借入がある場合には、各金融機関との調整も必要になります。

リスケジュールの仕組みやメリット・デメリット、成功させるためのポイントについては、以下の記事で詳しく解説していますので、あわせて参考にしてください。

関連記事:銀行融資のリスケとは?メリット・デメリットと成功のポイントを解説

私的整理や再生型M&Aなどによる抜本的な事業再生を検討する

自社での収益改善やリスケジュールだけでは抜本的な再生が難しい場合には、私的整理や再生型M&Aを検討する方法があります。

たとえば、金融機関などの債権者と調整しながら、スポンサーへの事業譲渡や会社分割によって収益性のある事業を引き継ぎ、旧会社に残った債務を整理するといった再生スキームが考えられます。

これにより、会社をそのまま存続させることが難しい状況でも、事業や従業員、取引先との関係などを可能な限り維持しながら、事業の再生を目指せる場合があります。

こうした再生型M&Aは、単に会社の株式を売買する一般的なM&Aとは異なり、金融機関との調整、事業再生計画の策定、スポンサー選定、事業譲渡・会社分割、残存債務の整理などを一体的に検討する必要があります。

そのため、債務超過や借入負担が大きい企業では、通常のM&Aだけでなく、事業再生の実務に精通した専門家へ早い段階で相談することが重要です。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定、金融機関との調整、スポンサー探索など、企業再生に必要な実務を一貫してサポートしています。

また、企業再生コンサルティングで培ったノウハウを活かし、債務超過や借入負担が大きい企業など、一般的なM&A仲介会社では対応が難しい再生型M&Aにも取り組んでいます。

赤字や資金繰りの悪化が続いている場合、「金融機関、弁護士、税理士、事業再生の専門家のうち、どこに相談すればよいのかわからない」という経営者の方も少なくありません。

会社の状況によって適切な相談先は異なります。

倒産を回避し、事業を残すための相談先の選び方については、以下の記事で詳しく解説していますので、あわせて参考にしてください。

関連記事:会社倒産の相談先はどこが最適?破産を回避し事業を残すための専門家の選び方


まとめ

赤字になったからといって、すぐに会社が倒産するわけではありません。

重要なのは、赤字の原因を把握するとともに、今後の資金繰りを確認することです。

一時的な赤字であれば、収益改善やコスト削減によって立て直せる場合があります。

しかし、赤字が長期化すると、現預金や純資産が減少し、債務超過に陥ったり、金融機関からの資金調達が難しくなったりする可能性があります。

特に、赤字が続いている、借入金の返済負担が重い、手元資金が減少しているといった状況が重なっている場合には、早めの対応が重要です。

資金に余力がある段階であれば、収益改善やコスト削減だけでなく、金融機関との返済条件の見直し、私的整理、再生型M&Aなど、状況に応じて複数の選択肢を検討できます。

「まだ支払いができているから大丈夫」と判断を先送りせず、資金繰りが深刻化する前に現状を把握し、必要な対策を講じることが、事業を守るための重要なポイントです。

ジーケーパートナーズは、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンス、再生計画の策定、金融機関との調整など、企業再生に必要な実務を一貫してサポートしています。

また、私的整理ガイドラインを活用した事業再生や、事業譲渡・会社分割などを組み合わせた再生スキーム、債務超過企業を含む再生型M&Aにも数多く取り組んでいます。

「赤字が続き、今後の資金繰りや借入金の返済に不安がある」

「このまま事業を続けられるのか、一度専門家に相談したい」

「経営改善・事業再生・M&Aのどの方法が自社に適しているのかわからない」

このようなお悩みをお持ちの経営者の方は、資金繰りが深刻化する前に、ぜひジーケーパートナーズの無料個別相談会をご利用ください。
貴社の財務状況や借入状況を整理したうえで、経営改善から事業再生、M&Aまで、状況に応じた現実的な選択肢をご提案いたします。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


会社経営や事業承継などで
お悩みの方

もう一人で抱え込まなくて大丈夫。
ジーケーパートナーズがあなたの課題を整理します。

無料相談会申し込み

その他のご相談

お困りごとがありましたら
以下リンクからお気軽にお問い合わせください。

お問い合わせ
無料個別相談会 お問い合わせ 電話相談0120-034-350