お電話はこちら
お電話はこちら
お問い合わせフォーム

小早川 直也 の記事一覧

小早川 直也の投稿


M&A(吸収合併と買収)の違いとは?吸収合併の基本を徹底解説

mandoa-absorption-type-merger

中小企業の経営者にとって、「後継者がいない」「今後どうやって事業を成長させていくか」といった悩みは、年々深刻さを増しています。

こうした課題の解決策として、近年ではM&A(企業の合併・買収)を活用する企業が急増しています。

なかでも「吸収合併」は、組織や資源を効率的にまとめる方法として注目を集めています。

とはいえ、M&Aには、手続きの煩雑さや従業員への影響など、さまざまな課題があるため、「興味はあるけれど、一歩踏み出せない」という経営者も少なくありません。

本記事では、吸収合併の中でも特に気になる「従業員の給料や雇用への影響」、さらには「親会社と子会社の合併におけるメリットとデメリット」など、実務面でのポイントを分かりやすく解説していきます。

ジーケーパートナーズでは、企業再生・事業承継・M&A支援など、経営に関する幅広い課題についてご相談いただける無料の相談会を開催しています。

「M&Aや吸収合併を検討しているけれど、何から始めればいいのか分からない」
「事業譲渡や株式譲渡との違いや手続きの流れについて、専門家の意見を聞いてみたい」

そんなお悩みをお持ちの経営者の方は、ぜひお気軽にご参加ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


M&Aにおける吸収合併と株式譲渡の違い

M&Aにおける「吸収合併」と「株式譲渡」の最大の違いは、法人格(会社そのもの)が残るかどうかにあります。

吸収合併では、合併される会社(消滅会社)の法人格が完全になくなり、もう一方の会社(存続会社)が、資産・負債・契約などすべての権利や義務を引き継ぎます。

一方、株式譲渡では、株式や事業を譲り受けることで経営権を取得しますが、株式譲渡された会社の法人格はそのまま存続するのが特徴です。

目的にも違いがあります。

吸収合併は、グループ会社同士の組織再編や業務効率化を目的とするケースが多く、株式譲渡は、新たな事業への参入や事業拡大・シナジー効果の獲得を目指す場合によく使われます。

手続き面でも違いがあります。

吸収合併では、契約などの権利義務が一括で引き継がれるため、個別の手続きは不要です。

関連記事|債務超過企業の株式譲渡が実質0円や1円になる理由は?成功のポイントもご紹介

吸収合併と事業譲渡の違い

吸収合併と事業譲渡の最大の違いは、「権利や義務の引き継ぎ方」にあります。

吸収合併では、「包括承継」と呼ばれる仕組みにより、消滅会社のすべての権利や義務(契約・債権・債務など)が自動的に存続会社へ引き継がれます。

一方、事業譲渡では「個別承継」となり、譲渡する財産や契約内容を、売り手と買い手が話し合って個別に決めるのが特徴です。

また、法人格の扱いにも大きな違いがあります。

吸収合併では、合併された会社(消滅会社)の法人格が完全に消滅します。

それに対して事業譲渡では、売り手側の会社は譲渡後も法人として存続し、引き続き事業を行うことができます。

さらに、手続き面の違いにも注意が必要です。

吸収合併の場合、必要な許認可もそのまま引き継がれるため、再申請の手間がありません。

一方、事業譲渡では、譲り受ける側が改めて許認可を取得し直す必要があるケースが多くなります。

なお、登記手続きに関しても吸収合併では申請が必要ですが、事業譲渡では不要となります。


吸収合併のメリット・デメリット

吸収合併は、企業同士を統合する方法として多くのメリットがあります。

しかしその一方で、実行にあたって注意すべきデメリットやリスクも存在します。

この記事では、吸収合併を検討するうえで、事前に知っておくべき主な「メリット」と「デメリット」を分かりやすく解説します。

判断を誤らないためには、双方の特徴をしっかり理解しておくことが重要です。

メリット①権利義務を包括的に承継できる

吸収合併では、消滅する会社のすべての権利や義務、資産・負債が、合併後に存続する会社へ自動的に引き継がれます。

これは「包括承継」と呼ばれ、事業譲渡のように契約ごとに個別の移転手続きが不要なため、手続きの手間を大きく省くことができます。

たとえば、従業員との雇用契約や取引先との契約もそのまま引き継がれるため、スムーズに統合を進めやすいのが特徴です。

さらに、許認可もそのまま引き継がれるケースが多いため、合併後すぐに事業を継続できるのも大きなメリットといえるでしょう。

メリット②シナジー効果を早期に実現できる

吸収合併では、合併される側の会社(消滅会社)の権利や義務、資産・負債などが、すべて自動的に存続会社へ引き継がれます。

事業譲渡のように、契約を一つひとつ移し替える必要がないため、手続きが大幅に簡素化されるのが大きな特長です。

たとえば、従業員との雇用契約や取引先との契約もまとめて引き継がれるため、合併後の混乱を最小限に抑えることができます。

さらに、必要な許認可もそのまま引き継がれるため、合併後すぐに事業を続けられる点も、吸収合併の大きなメリットといえるでしょう。

メリット③資金調達が不要になる

吸収合併では、合併の対価として「現金」だけでなく、存続会社の「株式」なども活用できます。

そのため、多額の資金を用意しなくても、実質的に買収を行えるのが大きなメリットです。

特に、自社グループの子会社を吸収合併する場合には、新たな資金調達が不要なケースが多く、コストを抑えて効率的に統合を進めることができます。

デメリット①PMI(統合作業)の負担が大きい

吸収合併では、企業ごとに異なる企業文化や業務の進め方を持つ会社同士が1つになるため、統合後の組織運営や制度の調整に大きな負担がかかります。

たとえば、従業員の配置転換や給与制度の統一、業務システムの切り替えなどが必要となり、それらを進めるには多くの時間と労力が必要です。

こうした統合作業は「PMI(Post Merger Integration/統合後の経営統合プロセス)」と呼ばれ、慎重に進めないと、社内の混乱や組織の機能不全を引き起こすリスクがあるため注意が必要です。

デメリット②手続きが複雑になる

吸収合併を行うには、会社法に基づいた複雑な手続きを踏まなければなりません。

具体的には、

  • 合併契約書の作成と締結
  • 株主総会での特別決議
  • 債権者保護手続き
  • 事前開示書類の準備・備え付け

など、 多くの法的手続きが必要となり、事務作業の負担も相当大きくなります。

もし手続きに不備があると、合併自体が無効になるリスクもあるため、慎重な対応が求められます。

デメリット③従業員への悪影響が懸念される

吸収合併によって組織の再編や経営方針の変更が行われると、従業員にとっては大きな環境の変化となり、不安やストレスを感じやすくなります。

特に、消滅会社に所属していた社員は、今後の雇用や待遇に対する不安を抱きやすく、モチベーションの低下や生産性の悪化、さらには離職率の上昇といったリスクが生じる可能性があります。

こうした状況を避けるためには、従業員への丁寧な情報共有と、不安を和らげるためのサポート体制が重要です。

対応を誤ると、優秀な人材の流出につながる恐れもあるため、慎重な対応が求められます。

吸収合併を成功させるためには、複雑な手続きを正しく進め、リスクやデメリットを最小限に抑えることが重要です。

そのためには、専門的な知識と豊富な実務経験を持つプロのサポートが欠かせません。

ジーケーパートナーズでは、企業再生・事業承継・M&A支援など、幅広い経営課題に対応する無料の個別相談会を実施しています。

吸収合併に関する課題や手続きの進め方について、専門家の意見を聞いてみたい方は、ぜひお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


子会社を吸収合併するケースやメリット・デメリット

親会社が子会社を吸収合併するケースは、グループ全体の経営を効率化したり、組織を再編したりする目的で行われることが多く、近年では重要な経営戦略のひとつとなっています。

本記事では、実際のケースを交えながら、この手法のメリットとデメリットについて詳しく解説していきます。

子会社の吸収合併が選ばれる主なケース

親会社が子会社を吸収合併する代表的なケースとして、まず「組織再編による経営効率化」が挙げられます。

たとえば、グループ内に似たような事業を行う子会社が複数ある場合、それらを統合することで

  • 業務の重複を減らす
  • 意思決定をスピードアップさせる

といったメリットが得られ、グループ全体の経営がよりスリムで効率的になります。

また、財務的に厳しい子会社を救済する目的で吸収合併が行われることもあります。

親会社が子会社の負債を引き継ぐことで、信用力の維持や事業の継続を可能にするケースです。

さらに、少し意外に思われるかもしれませんが、子会社のほうが知名度や事業基盤が強い場合には、「子会社が親会社を吸収合併する」という逆のパターンもあります。

このようなケースは「逆さ合併」と呼ばれ、子会社が存続会社として主導権を持ち、より効率的な事業運営を実現することができます。

メリット①統合効果がスピーディーに得られる

子会社の吸収合併は、株式譲渡によって子会社化する方法と比べて、すべてを1つの会社に統合できるため、M&Aの目的や効果をより早く実現しやすいのが特徴です。

別々の会社として存続する場合は、組織や業務の統合にどうしても時間がかかりますが、吸収合併によって完全に一体化することで、

  • 経営方針の統一
  • 業務プロセスの標準化

といった施策を、よりスピーディーに進めることが可能になります。

メリット②負債を抱えた子会社の救済が可能になる

親会社が子会社を吸収合併する場合、子会社(消滅会社)が抱える債権や債務をすべて親会社が引き継ぐことができます。

この仕組みを活用すれば、多額の負債を抱えて資金繰りが厳しくなっている子会社を、倒産のリスクから救済することが可能です。

親会社の信用力を活かすことで、子会社の事業を継続させることができ、結果としてグループ全体の安定性を守るというメリットもあります。

メリット③許認可の引き継ぎが可能になる

子会社の吸収合併では、「包括承継」の仕組みにより、子会社が持っていた許認可をそのまま引き継ぐことができます。

そのため、新たに許認可を取り直す必要がなく、合併後すぐに事業を滞りなく継続できるのが大きなメリットです。

特に、許認可の取得に時間がかかる業界(例:医療・建設・運輸など)では、このメリットは非常に重要であり、合併の判断に大きく影響する要素となります。

デメリット①効力発生日までの統合準備の負担がある

吸収合併では、合併の効力が発生したその日から、それまで別々の法人だった事業部門が、同じ法人として一体で動き始めます。

そのため、合併前の段階からしっかりと統合作業を進めておき、効力発生日には通常どおり業務をスタートできる体制を整えておく必要があります。

しかし、効力発生日までの準備期間は限られており、短期間で統合準備を完了させることが求められるため、現場の負担が非常に大きくなります。

たとえば、

  • システムの統合
  • 業務マニュアルの共通化
  • 従業員への丁寧な説明と対応

 など、 膨大な準備作業が必要になり、日常の業務に支障をきたすリスクもある点には注意が必要です。

デメリット②取引先との関係変化のリスクがある

合併会社と被合併会社のあいだで取引先が重複している場合、吸収合併によって取引先との関係に変化が生じる可能性があります。

ケースによっては、一部の取引が縮小されたり、取引条件が見直されることもあるため、合併前に社内および取引先への丁寧な情報共有が不可欠です。

特に、取引先からの理解が得られない場合には、既存の取引に悪影響が出るリスクもあるため注意が必要です。

また、子会社が独自に築いてきた取引関係が、親会社の経営方針と合わない場合、合併後にその取引を継続できなくなる可能性もあります。

その結果、売上の減少につながるおそれもあるため、慎重な検討と調整が求められます。


吸収合併される側の従業員(社員)への影響

吸収合併によって、合併される側の従業員(社員)にどのような影響があるのかは、多くの方にとって非常に関心の高いポイントです。

なかでも特に気になるのが、「給与の変化」や「リストラ(人員整理)」に関する問題ではないでしょうか。

ここでは、それぞれの影響について詳しく解説していきます。

給与体系の影響

吸収合併では、消滅会社の従業員の給料は、基本的にこれまでの条件が維持されるのが原則です。

これは、吸収合併によって雇用契約が存続会社にそのまま引き継がれ、労働条件も一緒に承継されるためです。

ただし、合併後しばらくすると、存続会社の給与体系に一本化されるのが一般的で、その際に給与水準の差によって変動が生じる可能性があります。

たとえば、存続会社の給与水準が高い場合は、給料が上がることもある一方で、水準が低い場合には、将来的に減給となるリスクもある点には注意が必要です。

こうした変化による混乱を避けるために、多くの企業では「調整手当」の支給や「段階的な統合」を行い、急激な変化を緩和する配慮がなされているのが一般的です。

リストラの可能性

吸収合併を理由にした直接的なリストラ(解雇)は、会社法第750条により原則として禁止されています。

つまり、合併によって消滅する会社の従業員の雇用は法的に守られており、合併を理由に一方的に解雇することはできません。

ただし、組織再編の結果として、業務が重複する部門では、希望退職者の募集や配置転換が行われる可能性があります。

特に、管理部門や間接部門では統合による効率化を目的に、人員の見直しが行われるケースもあり、結果的に“リストラと同様の効果”が生じる場合もあります。

また、役職の変更や勤務地の異動など、労働条件が変わる可能性もあるため、従業員にとってはこうした点にも注意が必要です。


まとめ

M&Aの中でも「吸収合併」は、特に効果的な企業統合の手法として注目されています。

成功のカギは、吸収合併と買収の違いを正しく理解し、子会社の吸収合併におけるメリット・デメリットをしっかり把握することです。

なかでも重要なのが、吸収合併される側の従業員に与える影響です。

給与やリストラの可能性について事前に検討し、必要な対策を講じておくことが、円滑な統合につながります。

吸収合併は、企業の将来を左右する重大な経営判断です。

不安要素を減らし、確実に前進するためにも、専門家のサポートを受けながら慎重に進めることをおすすめします。

以下の動画では、ジーケーパートナーズ会長・津田が、これまでの経歴や、事業に取り組む想い、会社の理念についてお話しています。

こちらもぜひご覧ください。

ジーケーパートナーズでは、企業再生・事業承継・M&A支援を中心に、経営課題に対応した無料の個別相談会を実施しております。

吸収合併やM&Aをご検討中の経営者の方は、ぜひお気軽にご参加ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

M&A相談はどこがおすすめ?窓口の比較と無料相談の活用法

mandoa-consultation

事業承継やM&Aを検討し始めたとき、「誰に相談すればいいのか分からない」「債務超過の自社でも対応してもらえるのか」と悩む経営者の方は少なくありません。

特に、借入金が多い、あるいは債務超過の状態にある企業の場合、一般的なM&A仲介会社では対応が難しいケースも多く、相談先選びを誤ると、時間やコストを無駄にしてしまうリスクがあります。

また、M&Aの相談先には、仲介会社、公的機関(中小企業活性化協議会など)、金融機関、税理士・弁護士といった士業など複数の選択肢があり、それぞれ得意分野や対応できる案件、手数料体系が大きく異なります。

そのため、自社の状況に合わない相談先を選んでしまうと、

  • 再生スキームが提案されない
  • 買い手が見つからない
  • 想定外の費用が発生する

といったミスマッチやトラブルにつながる可能性もあります。

本記事では、M&Aの主な相談先ごとの特徴や違いを整理するとともに、債務超過や借入金過多の企業でも活用できる相談先の選び方を解説します。

あわせて、初回無料相談を有効に活用し、リスクを抑えながら最適なパートナーを見極めるポイントについても分かりやすくご紹介します。

ジーケーパートナーズでは、一般的なM&A仲介会社では敬遠されがちな「債務超過案件」や「事業再生を伴う複雑なM&A」においても、多くの支援実績があります。

中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスから再生計画の策定、さらにはスポンサー選定(M&A)まで一貫して支援してきた経験をもとに、単なる売却にとどまらない“再生型M&A”のご提案が可能です。

「赤字だから売却は難しいのではないか」
「借入金が多く、どこにも相談できずにいる」
このようなお悩みを抱える経営者の方こそ、一度ご相談ください。

無料個別相談では、貴社の財務状況や事業内容を踏まえたうえで、

  • M&Aによる事業承継の可能性
  • 私的整理や会社分割など再生スキームの選択肢
  • 金融機関との調整の進め方

など、現実的かつ実行可能な選択肢を具体的にご提示いたします。
「もう難しいかもしれない」と感じている状況でも、解決の道が見つかるケースは少なくありません。

まずは一歩踏み出し、現状を整理することから始めてみませんか。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

M&A相談先・相談窓口・センターの種類と特徴

M&Aの相談先を選ぶうえでまず重要なのは、自社の財務状況が「健全」なのか、それとも「改善が必要な状態(赤字・債務超過など)」なのかを正しく把握することです。

なぜなら、M&Aの相談先によって「対応できる案件の範囲」が大きく異なるためです。

一般的なM&A仲介会社は、買い手が見つかりやすい優良案件(黒字・財務良好な企業)を中心に取り扱う傾向があります。

そのため、赤字や債務超過といった課題を抱えている場合、相談しても十分な支援を受けられない、あるいはそもそも対応を断られるケースも少なくありません。

このような状況では、事業再生や私的整理などの実務に精通した専門家・相談窓口を選ぶことが、M&A成功の大きな分かれ道となります。

代表的なM&Aの相談先には、以下のようなものがあります。

  • M&A仲介会社・コンサルティング会社
  • 特化型マッチングプラットフォーム
  • 公的機関(事業承継・引継ぎ支援センター など)
  • 金融機関(銀行・信用金庫・証券会社)
  • 士業(弁護士・公認会計士・税理士)
  • 商工会議所・商工会

それぞれの相談先には、得意分野や支援内容、費用体系に違いがあります。自社の状況に合わない窓口を選んでしまうと、適切な提案が受けられず、結果として時間やコストを無駄にしてしまう可能性もあります。

以下では、それぞれの相談先の特徴やメリット・注意点について詳しく解説していきます。

M&A仲介会社・コンサルティング会社

スピード感を持って最適な買い手を見つけたい場合、M&A仲介会社やコンサルティング会社は有力な選択肢となります。

多くの仲介会社は独自の企業データベースやネットワークを保有しており、売り手と買い手の間に立ってマッチングから交渉、最終契約(クロージング)までを効率的に進めるノウハウに強みがあります。

そのため、短期間での成約を目指したい場合や、初めてM&Aに取り組む企業にとっては心強い存在です。

一方で、着手金や中間金、成功報酬といった費用が発生するケースが多く、他の相談窓口と比較するとコストは高くなる傾向があります。

また、仲介会社の多くは「成約しやすい案件(黒字・財務良好な企業)」を優先的に取り扱う傾向がある点にも注意が必要です。

そのため、赤字や債務超過といった課題を抱えている企業の場合、十分な支援が受けられない、あるいは案件として取り扱われない可能性もあります。

このようなケースでは、事業再生や私的整理の実務に精通した専門家と連携できるかどうかが重要なポイントとなります。

仲介会社を活用する最大のメリットは、企業価値の評価から買い手探索、条件交渉、契約締結までを一気通貫で任せられる点にあります。

特に、成長戦略としてM&Aを検討している企業にとっては、非常に有効なパートナーとなるでしょう。

なお、M&Aの支援形態には、売り手・買い手の間に立つ「仲介」と、依頼主の利益最大化を目的とする「FA(ファイナンシャル・アドバイザリー)」があります。

それぞれの違いを理解したうえで、自社の状況や目的に応じた適切な支援形態を選択することが重要です。

関連記事|M&A仲介会社の選び方!FAとの違いやトラブルの回避方法を徹底解説

特化型マッチングプラットフォーム

特化型マッチングプラットフォームとは、インターネット上で自社の情報を掲載し、全国の買い手候補と直接、または専門家を介してマッチングを図る新しい形のM&A支援サービスです。

近年では、「M&Aプラットフォーム」や「オンラインM&A」とも呼ばれ、従来の仲介会社とは異なるアプローチで買い手探しができる点が特徴です。

最大のメリットは、幅広い買い手候補にアプローチできることにより、従来の仲介会社ではマッチングが難しかった赤字企業や債務超過企業、小規模案件であっても、意欲ある買い手と出会える可能性がある点です。

特に、スピード感を重視したい場合や、まずは市場の反応を見たい場合には有効な選択肢となります。

また、単なる「案件掲載サイト」にとどまらず、「Reset M&A」のように事業再生の専門家が関与するプラットフォームでは、掲載前の財務分析や、負債整理・会社分割などの再生スキームの検討段階から相談できるケースもあります。

これにより、再生とM&Aを一体的に進めることが可能となります。

一方で、プラットフォームは「出会いの場」であるため、条件交渉や契約実務、金融機関との調整などは自社で対応する必要がある場合も多く、専門的な知識が不足していると、思わぬトラブルにつながるリスクもあります。

そのため、債務超過や複雑な再生を伴う案件の場合は、専門家のサポートを受けながら活用することが重要です。

ITを活用した効率的なマッチングと、専門家による実務支援を組み合わせたい経営者にとっては、非常に合理的な選択肢といえるでしょう。

公的機関(事業承継・引継ぎ支援センター)

信頼性やコストを重視する場合は、国が設置している「事業承継・引継ぎ支援センター」への相談から始めるのが有力な選択肢です。

営利を目的としない公的機関であるため、特定の企業や利害関係に偏らない中立・公正な立場からアドバイスを受けられる点が大きな特徴です。

相談は原則無料で、初めてM&Aや事業承継を検討する経営者でも安心して利用することができます。

また、後継者不在に悩む中小企業の支援に特化しており、小規模な案件であっても丁寧に対応してもらえる点もメリットです。

自社単独で進めるには不安がある場合や、まずは方向性を整理したい場合の相談先として適しています。

さらに、相談内容に応じて民間のM&A仲介会社や士業などの専門家への橋渡しも行っており、次のステップへ進むための入口としても機能します。

一方で、複雑な事業再生や債務整理を伴う案件については、支援範囲が限定的となる場合もあるため注意が必要です。

そのようなケースでは、再生実務に精通した専門家と連携しながら進めることが重要になります。

まずは現状を整理し、どのような選択肢があるのかを把握したい経営者にとって、最初の相談窓口として適した機関といえるでしょう。

金融機関(銀行・信用金庫・証券会社)

メインバンクなどの金融機関は、自社の財務状況や取引履歴を把握しているため、詳細な説明を省きながらスムーズに相談を進められる点が特徴です。

特に、買収側として資金調達を伴うM&Aを検討する場合には、融資相談と並行して進められるため、資金面を含めた支援を受けられる可能性があります。

また、取引先ネットワークを活用した紹介型のマッチングに強みがある点もメリットです。

一方で、金融機関は意思決定に時間がかかることが多く、スピードを重視する場合には注意が必要です。加えて、小規模案件や収益性に課題のある企業には消極的なケースもあります。

さらに、企業価値評価や条件交渉などの専門実務は外部の仲介会社や専門家に委ねることも多いため、どこまで支援を受けられるかは事前に確認しておくことが重要です。

そのため、金融機関は資金調達や紹介に強みを持つ一方で、実務面は他の専門家と併用して活用するのが現実的といえるでしょう。

士業(弁護士・公認会計士・税理士)

法的リスクの回避や適切な企業価値の算定を重視する場合、弁護士や公認会計士、税理士といった士業の関与は不可欠です。

弁護士は契約書の作成・リーガルチェック、会計士・税理士は財務調査や税務面の整理・節税対策に強みを持ち、M&Aにおける「守り」の役割を担います。

一方で、士業単体では買い手候補を探すネットワークが限定的であるケースが多く、案件全体を主導するというよりは、仲介会社や他の専門家と連携して活用されるのが一般的です。

また、顧問契約のある士業であれば自社の内情を理解しているため、本音で相談しやすいという点も大きなメリットです。

そのため、士業は専門分野の支援に強みを持つ一方で、M&A全体を進めるには他の専門家と組み合わせて活用することが重要です。

商工会議所・商工会

商工会議所や商工会は、地元ネットワークを活かしたマッチングや、経営相談の延長として気軽にM&Aの相談をしたい場合に適した窓口です。

地域密着型の支援を行っているため、近隣の買い手企業や信頼できる専門家を紹介してもらいやすい点が特徴です。

また、「いきなり仲介会社に相談するのはハードルが高い」と感じる経営者にとって、地域事情に詳しい担当者に相談できる安心感があります。

さらに、事業承継・引継ぎ支援センターとも連携しており、必要に応じて専門機関へつないでもらえる点もメリットです。

一方で、具体的なM&Aの実務支援や複雑な再生案件への対応は限定的であるため、状況に応じて専門家と併用することが重要です。

そのため、商工会議所・商工会は「初期相談」や情報収集の場として活用し、その後は専門家へつなげていくのが現実的といえるでしょう。

M&A相談の流れ6ステップ

M&Aは、検討開始から成約(クロージング)まで、一般的に半年〜1年以上を要する長期プロジェクトです。

特に、債務超過や事業再生を伴うケースでは、金融機関との調整や再生スキームの検討が必要となるため、さらに時間を要することもあります。

あらかじめ全体の流れや各段階で必要となる実務、関与する専門家の役割を把握しておくことで、想定外のトラブルにも冷静に対応しやすくなります。

M&Aは、主に以下の6つのステップで進行します。

  1. 初回相談・準備段階
  2. 企業価値の評価(バリュエーション)
  3. 候補企業の選定(マッチング)
  4. 交渉・基本合意の段階
  5. 最終調整・契約締結
  6. クロージング・統合(PMI)段階

以下で、各ステップの詳細を解説します。

①初回相談・準備段階

まずはM&Aの目的を明確にし、信頼できる専門家へ相談することからスタートします。

売り手は譲渡条件や希望時期、買い手は買収戦略や対象業種を整理したうえで、初回相談を通じてアドバイザーの実績や相性を見極めることが重要です。

特に、債務超過や事業再生を伴う場合は、再生実務に対応できるかどうかも重要な判断ポイントとなります。

また、この段階で秘密保持契約(NDA)を締結し、情報管理体制を整えることが不可欠です。

無料相談を活用し、自社の課題に対して具体的かつ現実的な提案が受けられるかを確認することで、その後の進行のスムーズさが大きく左右されます。

あわせて、仲介会社や専門家が各プロセスでどのような役割を担うのかを理解しておくことも、M&Aを成功させるための重要なポイントです。

関連記事|M&A支援機関とは?M&A支援機関を利用するメリットをご紹介

②企業価値の評価(バリュエーション)

相談先が決まると、財務データや事業内容をもとに、自社(または対象企業)の企業価値を算定します。

評価では、資産状況や収益力、将来性に加え、技術力や顧客基盤といった無形資産も重要な要素となります。特に、赤字や債務超過の場合でも、事業価値が評価されるケースは少なくありません。

算定手法には複数のアプローチがあり、専門家による客観的な評価を受けることで、交渉における根拠を明確にすることができます。

ここで市場相場とかけ離れない「適正価格」を把握しておくことが、その後のマッチングや条件交渉を円滑に進めるための重要なポイントです。

③候補企業の選定(マッチング)

価格の目安が固まると、具体的な買い手候補の選定(マッチング)に進みます。

まずは社名を伏せた「ノンネームシート(企業概要書)」を作成し、アドバイザーのネットワークやデータベースを活用して、関心を持つ企業を幅広く募ります。

情報漏洩は従業員や取引先への影響が大きいため、この段階では厳格な情報管理が求められます。

その後、関心を示した企業に対して段階的に情報開示を行い、シナジーが期待できる相手かどうかを見極めながら検討を進めていきます。

特に、赤字や債務超過といった課題がある場合は、単なる売却だけでなく、事業再生の手法としてM&Aを活用する視点が重要となります。

早期の立て直しを実現するための具体的な活用法については、以下の記事が参考になります。

関連記事|事業再生の手法を徹底解説!M&Aの活用で早期の立て直しを実現する

④交渉・基本合意の段階

有力な買い手候補が見つかると、トップ面談を通じて経営方針の共有や具体的な条件交渉を進めます。

交渉では、譲渡価格だけでなく、雇用維持や屋号の継続、引き継ぎ期間などの重要条件についても丁寧にすり合わせることが重要です。

特に中小企業のM&Aでは、経営者同士の信頼関係も成約を左右する大きな要素となります。

条件が概ね合意に至ると、「基本合意書(LOI:Letter of Intent)」を締結します。

ここでは独占交渉権やスケジュール、秘密保持などが定められます。

基本合意書は法的拘束力を持たない項目が多いものの、最終契約に向けた重要な意思確認となるため、条件の曖昧さを残さないことが重要です。

⑤最終調整・契約締結

基本合意後、買い手側は専門家を起用し、対象企業に対するデューデリジェンス(DD:買収監査)を実施します。

財務・法務・労務などの実態を詳細に調査し、簿外債務や偶発債務、訴訟リスクなどの潜在的な問題を確認します。

特に、債務超過や再生案件では、この段階で条件が大きく見直されるケースも少なくありません。

調査結果を踏まえて、最終的な譲渡価格や契約条件の調整が行われ、双方が合意に至れば、法的拘束力を持つ最終譲渡契約書を締結します。

最終契約は一度締結すると原則として後戻りができないため、専門家による十分な確認とリーガルチェックを経て慎重に進めることが不可欠です。

⑥クロージング・統合(PMI)段階

最終契約に基づき、対価の支払いと株式・事業の引き渡しを行う「クロージング」によって、経営権が正式に移転します。

しかし、M&Aの成否を左右するのは、その後の「統合プロセス(PMI:Post Merger Integration)」です。

企業文化の違いや業務フローの調整、ITシステムの統合、従業員のモチベーション維持など、実務面での統合を計画的に進める必要があります。

これが不十分だと、期待していたシナジーが発揮されないケースも少なくありません。

そのため、成約後のサポート体制まで見据えて準備しておくことが、M&Aを成功させるための重要なポイントとなります。

M&Aの無料相談を最大限に活用する3つのポイント

多くの専門機関が提供している「無料相談」は、単なる情報収集の場ではなく、自社に最適なパートナーを見極めるための重要な機会です。

特に、債務超過や借入金の多い企業の場合、相談先によって提案内容や対応可能な範囲が大きく異なるため、この段階での見極めがその後の成否を左右します。

限られた時間の中で有益なアドバイスを引き出すためには、事前準備が欠かせません。無料相談を効果的に活用するためのポイントは、以下の3つです。

  • 自社の現状と相談目的を簡潔に整理しておく
  • 秘密保持と情報開示のルールを確認しておく
  • 手数料体系と担当者の実績を詳しく確認する

これらを押さえておくことで、表面的な説明に終わらず、より具体的で実務に踏み込んだ提案を受けることができます。

以下では、それぞれのポイントについて詳しく解説します。

①自社の現状と相談目的を簡潔に整理しておく

無料相談を有効に活用するためには、事前準備が重要です。

直近3期分の決算書や事業内容、M&Aを検討するに至った背景を整理しておきましょう。

特に、「なぜ今M&Aを検討するのか」「いつまでに、どのような条件で進めたいのか」といった目的が明確であるほど、アドバイザーから具体的で実務的な提案を引き出しやすくなります。

債務超過や資金繰りに課題がある場合は、その状況も正確に共有することが重要です。

こうした情報整理は、自社の課題を客観的に見直す機会となるだけでなく、相談先が自社の状況を正しく理解し、適切な提案ができているかを見極める判断材料にもなります。

②秘密保持と情報開示のルールを確認しておく

無料相談の段階であっても、社名などの機密情報を共有する場合は、事前に秘密保持契約(NDA)を締結できるかを必ず確認しましょう。

信頼できる専門家であれば、相談前に適切な契約手続きについて案内があるのが一般的です。

契約締結前の段階では、社名や取引先名は伏せ、業界や売上規模などの「ノンネーム情報」で相談を進めることが基本となります。

こうした情報管理への対応を見ることで、その相談先が信頼できるパートナーかどうかを見極める判断材料にもなります。

③手数料体系と担当者の実績を詳しく確認する

「何が無料で、どこから費用が発生するのか」という料金体系は、初期段階で明確に確認しておくことが重要です。

着手金・中間金・成功報酬の有無や、その算出方法(レーマン方式など)を把握し、最終的な費用感をイメージしておきましょう。

曖昧なまま進めると、想定外のコストが発生するリスクがあります。

あわせて、担当者が自社と同規模・同業種、あるいは債務超過や再生案件の支援実績を有しているかも重要な判断ポイントです。

さらに、複数の専門家に相談し、提案内容や専門性、コミュニケーションの相性を比較することで、より納得感のあるパートナー選定が可能になります。

M&A成功は自社に最適な相談先選びがポイント

M&Aは単なる「売買の手続き」ではなく、経営者の想いや従業員の雇用、取引先との関係性を守る重要な経営判断です。

そのため、仲介会社、公的機関、金融機関など、それぞれの相談先の特徴を正しく理解し、自社の状況や目的に合ったパートナーを選ぶことが不可欠です。

特に、債務超過や赤字、借入金の負担といった課題を抱えている場合は、一般的なM&A仲介だけでは十分な解決に至らないケースも少なくありません。

再生スキームや金融機関との調整を含めた、より専門的な支援が求められます。

だからこそ重要なのは、「どこに相談するか」です。

相談先によって提案内容や実現できる選択肢は大きく変わります。

自社にとって本当に最適な解決策を見つけるためにも、複数の専門家に相談しながら慎重に見極めていくことが、M&A成功への第一歩となります。

ジーケーパートナーズでは、企業再生の現場で培ってきたノウハウを活かし、通常のM&A仲介では対応が難しい「債務超過案件」や「再生を伴う複雑なM&A」にも数多く携わってきました。

単なる売却にとどまらず、事業の継続や雇用の維持、金融機関との調整まで含めた“再生型M&A”の視点から、貴社にとって最適な解決策を共に検討いたします。

「この状況でも本当にM&Aができるのか分からない」

「どこに相談すればいいのか迷っている」

そのようなお悩みをお持ちの方は、ぜひ一度ご相談ください。

無料個別相談では、貴社の現状を丁寧に整理したうえで、実現可能性のある選択肢を具体的にご提示いたします。

貴社の未来にとって最善の一手を見つけるために、まずは一歩踏み出してみませんか。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過企業を買収するメリットは?価格設定やポイントを徹底解説

debt-excess-acquisition

債務超過に陥った企業の買収は、一般的には買い手にとってリスクが高いと思われがちです。

しかし実際には、買い手にとって大きなメリットがあるケースも多く存在します。

本記事では、債務超過企業のM&Aについて、基本的な考え方、買い手側のメリット、価格の決め方、会計処理の注意点といった重要なポイントを、わかりやすく解説しています。

債務超過企業の買収や再生に関心のある方は、ぜひご一読ください。

債務超過企業の再生やM&Aにお悩みではありませんか?

債務超過状態の企業に関するM&Aは、一般的なM&A仲介会社では対応が難しいケースが多いのが現実です。

しかし、企業再生の専門家集団であるジーケーパートナーズなら、複雑な状況にも対応し、最適な再生スキームやM&A戦略をご提案できます。

現在、無料の個別相談会も実施中です。

お悩みの方は、どうぞお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過とは?

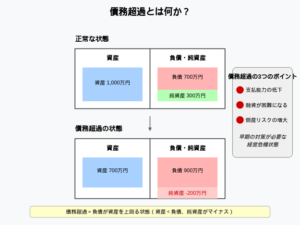
債務超過とは、会社が抱えている負債の合計が、保有する資産の合計を上回っている状態を指します。

つまり、すべての資産を売却しても、借金を返しきれない状況のことです。

債務超過かどうかは、貸借対照表(バランスシート)を見れば判断できます。

資産合計から負債合計を引いた結果である「純資産」がマイナスになっていれば、その会社は債務超過の状態にあるといえます。

たとえば、資産が1億円、負債が1億2,000万円ある場合、純資産は -2,000万円となり、債務超過に陥っていることになります。

この状態は、「株主資本(出資)」が失われており、株主が出資したお金以上の損失が発生していることを意味します。企業の財務状態としては、非常に深刻な状況です。

債務超過は即倒産ではない

債務超過に陥ったからといって、すぐに倒産するとは限りません。

実際には、債務超過の状態でも事業を継続している企業は数多く存在します。

債務超過を解消する方法には、以下のような選択肢があります。

  • 本業による利益の積み上げ
  • 増資による自己資本の強化
  • 債権者との交渉による債務免除
  • 不動産や株式などの資産の再評価 など

こうした手段を組み合わせることで、債務超過を解消できる可能性は十分にあります。

最も重要なのは、キャッシュフロー(資金の流れ)をしっかり確保しながら、計画的に財務改善を進めることです。

冷静に現状を見つめ、適切な対策を講じることで、事業再建への道は開けます。

中小企業の債務超過は珍しくない

中小企業が債務超過に陥ることは、実はそれほど珍しいことではありません。

その背景には、以下のようなさまざまな要因があります。

  • 景気変動の影響を受けやすい事業構造
  • 設備投資や新規事業の失敗
  • 主要取引先の突然の倒産
  • 経営者の病気や不慮の事態による経営機能の低下

また、中小企業は大企業に比べて資本基盤が弱く、わずかな赤字やトラブルでも債務超過に陥りやすい傾向があります。

しかし、その一方で、中小企業は意思決定のスピードが早く、柔軟な対応が可能です。

加えて、金融機関や支援機関からのサポートを得られれば、再建できるケースも多くあります。

大切なのは、問題を抱え込まず、早めに専門家に相談し、的確な対応をとることです。

関連記事|債務超過とは?原因と解決策を解説|債務超過の解決策も紹介


債務超過企業を買収するメリット

債務超過の企業を買収することは、一見リスクが高いように思われがちですが、実は買い手側にとって多くのメリットがあります。

特に、コストや税務面、事業成長の観点から、意外なほどの効果が得られるケースも少なくありません。

主なメリットは次の通りです。

  • 資産の取得コストを大幅に抑えられる
  • 合併の場合、一定の条件を満たせば節税効果により将来の税負担を軽減できる
  • 事業シナジーによって相乗効果が得られる
  • 短期間での事業拡大が実現できる

以下で詳しい内容を解説します。

1. 資産の取得コストを大幅に抑えられる

債務超過の企業は財務的に厳しい状況にあるため、保有する資産を市場価格よりも大幅に安い金額で売却せざるを得ないケースが多く見られます。

このような状況をうまく活用すれば、買い手企業は、通常よりもはるかに低いコストで、価値の高い資産(不動産、設備、知的財産など)を取得することが可能になります。

特に、売り手企業が早急に資金を確保したい事情を抱えている場合には、売却価格がさらに下がることもあり、買収側にとっては非常に有利な条件で交渉を進められるチャンスとなります。

2. 合併の場合、一定の条件を満たせば節税効果により将来の税負担を軽減できる

債務超過の企業は、一般的に過去の赤字による「繰越欠損金」を多く抱えていることが特徴です。

この企業を買収し、合併した後に事業が黒字化すれば、一定の条件を満たすことで、その繰越欠損金を将来の利益と相殺することが可能になります。

その結果、法人税の課税対象となる所得が減るため、税金の負担を大幅に軽減できる可能性があります。

この節税効果により、買収後の数年間にわたってキャッシュフローの改善が見込める点は、買い手企業にとって大きなメリットとなります。

3. 事業シナジーによって相乗効果が得られる

債務超過の企業であっても、優れた技術力、安定した顧客基盤、ブランド力などの無形資産を保有している場合があります。

こうした経営資源を自社の事業と組み合わせることで、相互に補い合う「シナジー効果」を期待できる点も、大きなメリットの一つです。

たとえば、売り手企業の研究開発部門に高い専門性があれば、自社が不足している分野をすぐに強化できる可能性があります。

また、売り手の顧客ネットワークを引き継ぐことで、自社製品の販路を拡大し、市場シェアを広げることも可能になります。

このように、財務状況だけでは見えない「隠れた価値」に着目することで、戦略的な成長につなげることができます。

4. 短期間での事業拡大が実現できる

新たに事業を立ち上げる場合、人材の採用、設備の整備、市場の開拓などに多くの時間とコストがかかります。

ゼロからのスタートは、リスクも大きく、成果が出るまでに長い時間を要するのが一般的です。

しかし、債務超過の企業を買収すれば、既に整っている事業基盤(人材・設備・顧客・ノウハウなど)をそのまま活用できるため、初期コストを抑えながら、短期間で事業を拡大することが可能になります。

特に、新しい市場への参入や事業領域の拡大を目指している企業にとっては、このような「時間的な優位性」は、競争力を高めるうえで非常に大きな価値を持ちます。


債務超過企業の買収価格はいくら?

債務超過企業の株式譲渡価格は、一般的に1円または実質0円で設定されることが多いです。

これは、企業の負債が資産を上回っており、帳簿上の純資産がマイナスになっているためですが、実際には企業の将来性や保有する資産の内容によって、一定の価格が付くケースもあります。

たとえば、有望な技術、人材、ブランド、取引先との契約などが評価される場合です。

詳しくはこのあと解説しますので、ぜひ参考にしてください。

基本価格は1円が一般的

債務超過の企業では、資産より負債の方が多いため、株式には実質的な価値がないと判断されます。

そのため、株式の譲渡価格は「1円」で取引されるケースが非常に多いのが実情です。

この「1円」は、会計上では「備忘価額(びぼうかがく)」と呼ばれ、帳簿上に資産がまったくないわけではないものの、価値がほぼゼロであることを示す象徴的な金額です。

実際のM&Aの現場でも、債務超過企業の株式はこの備忘価額で譲渡される例が数多くあります。

そのうえで、別途債務整理や再生スキームを組み合わせて取引が成立するケースが一般的です。

将来性や資産価値で価格が変動する

一方で、債務超過の企業であっても、独自の技術力、優良な顧客基盤、ブランド力など、将来的な収益につながる資産を持っている場合は、株式の譲渡価格が1円や実質0円ではなく、一定の価値が認められるケースもあります。

特に、買収側がその企業の将来性や自社とのシナジー効果(相乗効果)を高く評価した場合、実際の譲渡価格が上昇することも珍しくありません。

このように、財務状況だけでなく、企業が持つ無形の強みや成長ポテンシャルが、価格に大きく影響することがあります。

債務超過の状態は、放置すると状況が悪化しやすいため、早期の対応がとても重要です。

ジーケーパートナーズでは、負債整理から事業再生まで、会社の状況に合わせた最適な解決策をご提案しています。
専門家が丁寧にサポートいたしますので、まずはお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過企業買収時の会計処理4つのポイント

債務超過の企業を買収する際には、会計処理に関していくつか重要なポイントがあります。

これらを正しく理解し、適切に対応することが、買収後の財務リスクを回避するために欠かせません。

主な注意点は以下のとおりです。

  • 連結決算時の「のれん」の計上額は、債務超過の金額に連動する
  • 「のれん」の償却費が、決算における営業利益に影響を与える
  • 株式譲渡時の税務処理には慎重な対応が必要
  • デューデリジェンスで隠れた債務やリスクを洗い出すことが不可欠

これらのポイントについて、以下で詳しく解説していきます。

買収を検討されている方は、ぜひ参考にしてください。

1. 連結決算時の「のれん」の計上額は債務超過の金額に連動する

債務超過企業を買収する際、連結決算時の「のれん(営業権)」の金額は、債務超過の大きさと関係しています。

たとえば、債務超過企業を買収した場合、その企業の債務超過額と同じ金額ののれんが計上されるのが一般的です。

このように、買収金額と債務超過額の合計がのれんに反映されるため、財務への影響を事前に把握し、慎重に検討することが重要です。

2. 「のれん」の償却費が、決算における営業利益に影響を与える

買収によって計上された「のれん(営業権)」は、一定期間にわたって費用として償却する必要があります。

のれんは会計上では20年償却ですが、5年間で償却するケースが一般的です。

たとえば、のれんが5億円ある場合、5年間で償却すると、年間1億円ののれん償却費が発生することになります。

この償却費は、決算上の費用として処理されるため、営業利益を直接押し下げる要因になります。

そのため、買収を検討する際には、のれん償却による利益への影響をあらかじめ収益計画に織り込んでおくことが重要です。

3. 株式譲渡時の税務処理には慎重な対応が必要

債務超過企業の株式を譲渡する際には、通常のM&Aとは異なる税務上の取り扱いに注意が必要です。

特に重要なのが、株式の譲渡価格が1円や0円など極端に低い場合の税務処理です。

税務当局は、時価と大きく乖離した価格での取引について、場合によっては「寄付金(譲渡側)」や「受贈益(取得側)」とみなして、課税の対象とすることがあります。

また、買収後に繰越欠損金(過去の赤字)を活用して節税を図る場合でも、税法上の「引継制限」がかかることがあり、すべての欠損金がそのまま使えるとは限りません。

このように、適切な税務対応をしないまま買収を進めると、想定外の税負担が発生するおそれがあります。

そのため、債務超過企業の株式譲渡を検討する際は、税理士など専門家のアドバイスを受けながら慎重に進めることが不可欠です。

4. デューデリジェンスで隠れた負債を確認する

債務超過企業を買収する際は、帳簿には記載されていない「簿外債務」の存在を見落とさないことが非常に重要です。

たとえば、未払残業代、社会保険料の滞納、未開示の訴訟リスクなどが後から発覚すると、それらの負担をすべて買収側が背負うことになる可能性があります。

通常のM&Aでは、こうした簿外債務が見つかった場合、「表明保証違反」として売り手に損害賠償を請求できる仕組みがあります。

しかし、債務超過企業の株式が1円や実質0円など極端に低い価格で譲渡される場合には注意が必要です。

このようなケースでは、損害賠償の上限も株式譲渡価格(=1円)に限定されることが多く、実質的に買い手が全てのリスクを負うことになりかねません。

このリスクを回避するには、会計士や弁護士などの専門家による徹底したデューデリジェンス(調査・精査)が不可欠です。

事前にリスクを把握し、契約条件に盛り込むことで、将来的なトラブルを防ぐことができます。


まとめ

債務超過企業の買収は、一見するとリスクが高いように見えるかもしれません。

しかし、適切な事前調査と戦略的な判断があれば、大きなビジネスチャンスに変えることができます。

たとえば、

  • 資産を低コストで取得できる
  • 合併の場合、一定の条件を満たせば繰越欠損金を活用することで、買収後の節税が可能
  • 既存の人材・設備・顧客を活かし、即座に事業を拡大できる

といった、買い手にとって魅力的なメリットが複数あります。

一方で、連結決算時の会計面では「のれん」の計上とその償却による利益への影響に注意が必要です。

また、未払債務や法的リスクなど、帳簿に現れない負債(簿外債務)を事前に把握するための徹底したデューデリジェンス(精査)も欠かせません。

債務超過企業の買収を成功させるには、財務・法務・税務の専門知識と実務経験を持つ専門家の支援が不可欠です。

正しくリスクを見極め、的確な判断を行うことが、買収後の成果につながります。


ジーケーパートナーズでは、一般的なM&A仲介会社では対応が難しい「債務超過の案件」にも対応可能です。

これは、私たちが持つ企業再生の専門知識と豊富な実務経験があるからこそ実現できることです。

当社は、中小企業活性化協議会の外部専門家として数多くの再生支援に携わってきた実績があり、

さらに、私的整理ガイドラインを活用したスキームの構築・実行にも高い専門性を有しています。

お客様の状況に応じて、最適な解決策をご提案いたしますので、まずはお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過企業が解散できない3つの理由と解決策

Insolvency-cannot-be-dissolved

「債務超過で会社をたたみたいが、どうにもならない…」

そんな悩みを抱える中小企業経営者は少なくありません。

実は、債務超過のままでは通常の清算ができず、会社を解散するにも「壁」があります。

本記事では、その理由と解決策(私的整理・特別清算・事業譲渡を活用した再生型M&A)について、実務経験豊富な専門家が解説します。

ジーケーパートナーズでは、債務超過企業の整理・解散に関して、数多くの実績を持つ専門家が無料個別相談を実施中です。

会社の状況に応じた最適な選択肢をご提案します。まずはお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過が法的に解散できない根本的理由とは

債務超過のままでは、会社を法的に解散することが難しい場合があります。

その主な理由は、下記の通りです。

  • 債権者への返済ができない限り、会社は消滅できない
  • 通常の清算では対応できず、「特別清算」が必要になる

このように、債務超過の企業がそのまま解散するには多くのハードルがあります。

次の章では、それをどう乗り越えるか—具体的な解決策について解説します。

債権者への返済ができない限り、会社は消滅できない

会社法481条では、会社の清算にあたって「清算人は債権の取立ておよび債務の弁済を行う義務がある」ことが定められています。

しかし、債務超過の会社では、全資産を処分しても借入金や未払い債務を完済することができません。

この返済義務は金融機関だけでなく、経営者や役員からの借入(役員借入金)も含まれます。たとえ1人でも債権者が残っている限り、法的に会社を「消滅」させることはできません。

また、会社法の根幹にあるのは「債権者の権利保護」という原則です。

債務超過の状態で資産が不足しているにもかかわらず、清算を進めれば、債権者が不利益を被る可能性があるため、会社を解散させることは許されません。

通常の清算では対応できず、「特別清算」が必要になる

債務超過の会社が清算を行う場合、資産が不十分なために通常の清算手続きでは債務を処理しきれません。

そのため、清算人が債務超過の可能性を認識した時点で、会社法511条に基づき、地方裁判所に「特別清算」の申し立てを行う必要があります。

この「特別清算」は裁判所の監督下で進められ、債権者の同意や債権放棄(債務免除)などを得ながら、適正な手続きで会社を消滅させる制度です。 つまり、債務超過の状態では、

  • 清算に必要な資産が不足しているので債務の返済ができない
  • 清算をしようとする手続きの中で清算人が債務超過かもしれないと判断したら特別清算の申し立てをする義務がある

といった理由から、法的な解散が難しくなるのです。

関連記事|銀行のリスケ拒否はなぜ起こる?返済猶予を断られたときにとるべき対策


債務超過企業が出口を見つけるための方法

債務超過に陥った会社が、経営からの「出口」を見つけるためには、以下のような法的手続きを検討する必要があります。

  • 特別清算
  • 破産
  • 任意整理(私的整理)

これらの手続きにはそれぞれ特徴やメリット・デメリットがあります。

自社の財務状況や今後の方針に応じて、最適な方法を選ぶことが非常に重要です。

特別清算

特別清算とは、債務超過などの問題を抱えた会社が、裁判所の監督のもとで行う清算手続きです。

通常の清算では対応できない場合に選ばれる方法で、特に「債務の整理」が必要なケースで活用されます。

この手続きを選ぶ際は、あらかじめ債権者(金融機関など)と債務の一部免除(債権放棄)について同意を得ている、または同意が得られる見込みがあることが前提となるケースが多いのが特徴です。

特別清算には、次の2つの進め方があります。

  • 和解型特別清算

債権者一人ひとりと個別に和解契約を結び、それを裁判所が許可することで効力が発生します。柔軟な対応が可能です。

  • 協定型特別清算

すべての債権者を集めた「債権者集会」を開き、多数決によって債務整理の方針(協定案)を決議します。全体で合意形成を行う形式です。

破産

破産とは、会社が「支払い不能」の状態、つまり借金の返済がまったく見込めなくなったときに選ばれる手続きです(破産法第2条11項)。

申立ては、債務者(会社側)だけでなく、債権者(金融機関や取引先)、取締役、あるいは清算人から行うことができます。

破産手続きには次のような特徴があります。

  • 特別清算と異なり、債権者の同意は不要です。

裁判所が破産開始を認めれば、手続きはすべての債権者を対象に強制的に進められます。

  • 破産開始後は、裁判所が選んだ「破産管財人」が手続きを主導します。

破産管財人が会社の資産を換金(売却)し、それを元に債権者へ公平に配当していくのが基本的な流れです。

このように、破産は「会社の財産を清算して終了させる」ための厳格な法的手続きです。

任意整理や特別清算が難しい場合の“最終手段”として選ばれるケースが多く見られます。

任意整理(私的整理)

任意整理は、裁判所を通さずに行う「私的整理」の一種です。

金融機関などの債権者と直接交渉し、借入金の返済条件を見直す手続きです。

任意整理の特徴は下記の通りです。

  • 交渉相手(債権者)と直接話合って進める
    →合意に至るかどうか、またその条件(返済期間・金額など)は、あくまで債権者の判断に委ねられます。
  • すべての債権者と合意を取る必要がある
    →一部の債権者とだけ合意しても、手続き全体は成立しません。全体合意が前提です。

合意内容の例としては下記があげられます。

  • 将来発生する利息のカット
  • 過去の利息についての再計算(利息制限法に基づく)
  • 長期の分割返済への変更
  • 支払いが遅れた際の条件(期限の利益喪失)の設定

ただし、注意点としては、任意整理は法的な手続きではないため、柔軟に対応できる一方で、裁判所の関与がない分、法的な拘束力が弱いという側面があります。

役員借入金の債務免除による解散の方法

債務超過に陥っている会社を解散・整理する際、経営者や役員からの借入金(いわゆる「役員借入金」)を免除することで、会社の帳簿上の債務を圧縮することが可能です。

この手法を活用することで、会社の財務状況を改善し、スムーズな清算手続きにつなげられる場合があります。

ただし、この「債務免除」には税務上のリスクが伴うため、注意が必要です。

会社側・役員個人側のどちらに課税リスクがあるのかをしっかりと見極めた上で、適切に手続きを行うことが求められます。

債務免除益に対する法人税対策

役員借入金を会社が免除してもらうと、以下のような仕訳が帳簿上で発生します。

「借入金 ×× / 債務免除益 ××」

この「債務免除益」は、原則として会社の利益(益金)と見なされ、法人税の課税対象になります。

しかし、必ずしも法人税が発生するわけではありません。

たとえば、会社に過去の赤字(繰越青色欠損金)が残っている場合には、その範囲内で債務免除益と相殺することができ、法人税が課されないケースがあります。

特に重要なのは、通常の事業年度では使用できない「期限切れの欠損金」も、会社の解散後の「清算事業年度」に限って損金として活用できる可能性があるという点です。

この特例は、会社が債務超過で「残余財産が見込めない」場合に適用されます。

そのため、実務上は以下のような判断が重要になります。

  • 繰越欠損金が少なく、期限切れ欠損金が多い場合
    → 債務免除のタイミングを「解散前」ではなく「清算中(清算事業年度)」に行うことで、法人税の負担を軽減できる可能性が高まります。

このような税務上の判断は非常に繊細であり、専門家のサポートを受けながら慎重に判断することが重要です。当社では、公認会計士とも連携して、適切なスキーム構築を支援しています。お気軽にご相談ください。

債務超過解消のタイミング調整

債務免除を行うタイミングは、税務上の影響を大きく左右します。

解散事業年度に債務免除を実施すると、損金として扱えるのは繰越青色欠損金の範囲内に限られますが、清算事業年度に行えば、期限が切れた欠損金も含めて損金算入が可能になる場合があります。

また、債務免除を実施する際には、「債権放棄通知書(内容証明付き)」や「取締役会議事録」など、手続きの正当性を証明できる書類を残すことが重要です。

債権放棄・債務免除は民法519条に基づく手続きであり、会社(債務者)と役員(債権者)の両者の合意が必要とされます。

さらに、債務免除益と繰越欠損金のバランスを踏まえ、債務超過の範囲内で債務免除を行えば、法人税とみなし贈与税の両方の負担を最小限に抑えることができます。


債務超過企業が解散するためのポイント

債務超過に陥った会社が解散を成功させるためには、感情的・場当たり的な対応ではなく、計画的で現実的なアプローチが不可欠です。

以下の5つのステップを着実に実行することが、解決への近道となります。

  1. 財務状況を正確に把握する
  2. 専門家に相談し、最適な解決策を見つける
  3. 債権者と誠実に交渉する
  4. 資金繰りの見直しによって財務改善を図る
  5. 計画的な債務免除で税負担を最小限に抑える

以下で詳しい内容を解説します。

財務状況を正確に把握する

債務超過の会社が解散を目指すうえで、まず最初に行うべきなのが現在の財務状況を正確に把握することです。

具体的には、貸借対照表に記載されている資産と負債の内容を丁寧に精査する必要があります。

さらに、帳簿には載っていない簿外債務(例:未記載の借入や保証債務)がないかを確認し、資産についても帳簿上の金額ではなく、実際に売却した場合の価値(時価)を把握することが重要です。

とくに不動産や在庫などは、帳簿価格と実際の売却価格に大きな差が出ることも珍しくありません。

そのため、専門家による適正な資産評価を受けることで、より正確な財務状態を見極めることができます。

また、売掛金(取引先からの未回収金)の回収可能性や、保証債務などのオフバランス(帳簿外)負債も含めて、総合的に財務分析を行うことで、債務超過の実態や解消に必要な金額を明確に把握できるようになります。

専門家に相談し、最適な解決策を見つける

債務超過の会社を解散するには、法律・税務・会計などの幅広い専門知識が求められます。

このため、状況に応じて適切な専門家と連携することが重要です。

たとえば、

  • 弁護士は、債権者との交渉や特別清算・破産といった法的手続きの対応を担当します。
  • 税理士は、債務免除益に対する法人税の対策や、清算時の確定申告の処理など、税務面の対応を行います。
  • 司法書士は、会社の解散登記や清算結了登記など、法務局への各種登記手続きを担います。

とくに債務超過の企業の場合、通常の会社解散とは異なり、債権者保護や破産に準じた手続きが必要となるケースも多くあります。

そのため、破産・清算手続きに詳しい弁護士との連携は不可欠です。

このように、債務超過企業の解散には、それぞれの専門家の役割を理解したうえで、的確に支援を受ける体制を整えることが成功のカギとなります。

ジーケーパートナーズでは、債務超過企業の解散に関する無料個別相談会を実施しています。

当社は、企業再生コンサルティングを専門とし、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定支援など、多数の中小企業を支援してきた実績があります。

経験豊富な専門家が、会社の状況に応じた最適な解決策をご提案いたします。

まずはお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債権者と誠実に交渉する

債務超過の企業が解散を成功させるためには、債権者との交渉が極めて重要な要素となります。

中でも「特別清算」を選ぶ場合には、債権者からの同意が必須条件となるため、交渉の成否が手続き全体を左右するといっても過言ではありません。

交渉を進めるうえで重要なのは、返済計画の具体性と実現可能性です。

たとえば、少額の債権者に対しては優先的に弁済を行うことや、担保が設定された債権について柔軟に対応するなど、実情に合わせた調整が求められます。

また、交渉の際には、会社の財務状況を正直に開示し、誠実な姿勢で臨むことが何よりも大切です。

このような対応が、債権者との信頼関係を築き、協力を得るための大きな力となります。

信頼と納得を得ながら進めることが、債務超過企業の円滑な解散のカギです。

資金繰りの見直しによって財務改善を図る

会社の解散を決定しても、清算が完了するまでは会社は法的に存続している状態です。

その間も各種費用が発生するため、適切な資金繰りの管理が非常に重要となります。

具体的な対応策としては、

  • 人件費の削減
  • 不要な経費の見直し
  • 業務プロセスの効率化
  • 経営状況の中長期的な再評価

といった手段を通じて、支出を抑える工夫が求められます。

また、清算期間中は、会社の資産を売却し、未回収の債権を回収する必要があります。

売掛金の早期回収、在庫や不要資産の売却などを計画的に実施することで、債務返済に充てる資金を確保できます。

さらに、清算には次のような費用が発生します。

  • 弁護士費用
  • 解散・清算に関わる登記費用
  • 官報公告の掲載費用 など

これらの費用をまかなうための事前の資金計画も極めて重要です。

計画的な債務免除で税負担を最小限に抑える

債務超過の会社では、役員からの借入金を債務免除することがありますが、「債務免除益」が課税対象となるため注意が必要です。

ただし、赤字や繰越欠損金があれば、実際の税負担は発生しない場合も多く、特に清算事業年度では期限切れの欠損金も使えるため、節税効果が期待できます。

また、債務免除で純資産がプラスになると、株主に贈与税がかかる可能性があるため、債務超過の範囲内で行うのが安全です。

実行の際は、弁護士など専門家のサポートを受けて慎重に進めましょう。

関連記事|M&Aアドバイザリー会社とは?業務内容や契約書についても徹底解説


まとめ

債務超過の会社を解散するには、法律や税務に関する複雑な問題が伴うため、適切に進めるには専門家のサポートが不可欠です。

会社を円滑に解散するためには、まずは財務状況を正確に把握することが重要です。

そのうえで、債権者との誠実な交渉を行い、必要に応じて計画的な債務免除を実施することで、解散に向けた道筋が見えてきます。

これらのステップをしっかり踏むことで、経営者の精神的・金銭的負担を最小限に抑えつつ、会社を適切に終了させる可能性が高まります。

不安や疑問を抱えたまま進めるのではなく、専門家と連携しながら最適な方法を選ぶことが、成功のカギとなります。

ジーケーパートナーズでは、債務超過企業の解散に関する無料個別相談会を随時開催しています。

当社は企業再生コンサルティングを専門としており、中小企業活性化協議会の外部専門家として、財務・事業デューデリジェンスや再生計画の策定支援など、中小企業の支援において豊富な実績を持つプロフェッショナル集団です。

経験豊富な専門家が、それぞれの会社の状況に応じた最適な解決策をご提案いたします。

債務整理や清算、M&Aを含めた幅広い選択肢をご案内できますので、どうぞお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過と赤字の違いは?貸借対照表のどこを見るのかまで解説

insolvency-deficit-difference

「赤字が続いているが、このままで大丈夫なのか」

「銀行から“債務超過”と言われたが、正直よく分からない」

このような不安を抱えている経営者の方は少なくありません。

「赤字」と「債務超過」はどちらも経営悪化を示す言葉ですが、

意味も深刻度もまったく異なる概念です。

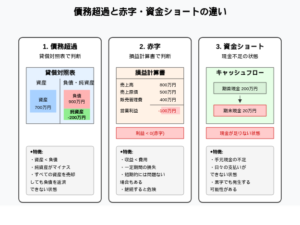
赤字は「一定期間の損益(フロー)」を示すのに対し、債務超過は「会社の財産状況(ストック)」が毀損している状態を指します。

つまり、赤字でもすぐに倒産するわけではありませんが、債務超過は金融機関の評価や資金調達に直結する重大な状態です。

本記事では、

  • 債務超過と赤字の違い
  • 貸借対照表・損益計算書のどこを見れば判断できるのか
  • 自社が債務超過かどうかを確認する具体的なチェックポイント
  • 債務超過に陥った場合の現実的な対応策(再生スキーム・M&A含む)

について、実務経験に基づきわかりやすく解説します。

「このままでは資金繰りが厳しい」

「銀行との関係をどうすべきか分からない」

と感じている場合は、まずは現状を正しく理解することが重要です。

本記事が、経営判断の一助となれば幸いです。

ジーケーパートナーズでは、債務超過や借入金の返済にお悩みの経営者様向けに、無料の個別相談を実施しています。

財務内容(決算書・資金繰り)の状況を踏まえ、

  • 債務超過の解消可能性
  • 銀行との交渉の進め方
  • 私的整理・事業再編・M&Aなどの具体的な再生手法

について、実務経験に基づいた現実的な選択肢をご提案します。

「まだ相談する段階ではない」と感じている場合でも、初期対応の遅れが、その後の選択肢を大きく狭めてしまうケースが少なくありません。

まずは現状を整理するだけでも構いませんので、手遅れになる前に、お気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過と赤字の違いとは?

債務超過と赤字は混同されやすい概念ですが、確認すべき財務諸表と、経営に与える影響の深刻度が大きく異なります。

「赤字だから危ないのか」

「債務超過と言われたが何が問題なのか分からない」

このように、正しく理解できていないまま判断してしまうと、本来取れるはずの対応策を見誤る可能性があります。

主な違いは、以下の2点です。

  • 判断基準となる財務諸表が異なる(損益計算書か貸借対照表か)
  • 意味する経営状況の深刻度が異なる(短期的な業績か、財務基盤の毀損か)

特に重要なのは、赤字=すぐに危険とは限らない一方で、債務超過は金融機関の評価や資金調達に直接影響する点です。

そのため、現状を正確に把握するためには、それぞれの違いを正しく理解しておくことが不可欠です。

以下で、財務諸表のどこを見ればよいのかも含めて、具体的に解説します。

1.判断基準となる財務諸表が異なる

債務超過と赤字の大きな違いの一つは、どの財務諸表を見て判断するかという点です。

  • 債務超過:貸借対照表(B/S)で判断
  • 赤字:損益計算書(P/L)で判断

それぞれが示している情報の性質も異なります。

  • 債務超過 ; ある時点における資産・負債・純資産のバランスを示す
    → 「ストック情報(財務の蓄積状況)」
  • 赤字 ; 一定期間の売上や費用の動きを示す
    → 「フロー情報(経営成績)」

つまり、

  • 債務超過は「会社の現在の財務体力(これまでの結果の蓄積)」
  • 赤字は「一定期間の経営成績(これから改善可能な要素)」

を表している点が本質的な違いです。

この違いを理解していないと、「赤字だから危険」「黒字だから安心」といった誤った判断をしてしまう可能性があります。

例えば、

  • 赤字でも、過去の利益の蓄積があれば債務超過ではないケース
  • 黒字でも、過去の損失により債務超過が解消されていないケース

も実務上は少なくありません。

そのため、現状を正しく把握するには、損益計算書だけでなく、必ず貸借対照表も併せて確認することが重要です。

なお、貸借対照表の具体的な見方については、以下の記事で詳しく解説しています。

関連記事|債務超過と貸借対照表の見方|原因·リスク·解消方法を解説

2.意味する状態が異なる

  • 債務超過:純資産がマイナスとなり、会社の全資産を売却しても負債を完済できない状態
    → 資金調達が困難になる
  • 赤字:一定期間の収支がマイナスの状態
    → 純資産があれば直ちに経営破綻には至らない

重要なのは、「黒字・赤字」と「債務超過」は別の判断軸である点です。

例えば、

  • 黒字でも累積損失により債務超過のケース
  • 赤字でも純資産があり安定しているケース

は珍しくありません。

ただし、赤字が続けば純資産が毀損され、最終的に債務超過へ転落するリスクがあります。

特に、

  • 借入返済の負担が重い
  • 利益が出ても資金が残らない
  • 銀行対応が厳しくなっている

といった場合は、早期対応が重要です。

赤字の段階であれば、リスケや事業見直し、M&Aなど複数の選択肢がありますが、債務超過が進行すると打てる手段は限られます。

そのため、将来的なリスクも踏まえた判断が不可欠です。

なお、対応の優先順位については以下の記事で解説しています。

関連記事|資金繰りが厳しいときにまずやるべきことは?今すぐ取るべき対応と再建の選択肢を解説


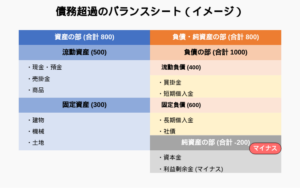
債務超過の状態を図解で理解しよう

債務超過とは、「負債が資産を上回り、純資産がマイナスになっている状態」を指します。

言葉だけではイメージしにくいため、貸借対照表(B/S)の構造に当てはめて確認すると理解しやすくなります。

ここでは、決算書上で債務超過がどのように表れるのかを、図解で解説します。

貸借対照表(B/S)のどこを見るべきか

insolvency-deficit-difference

 債務超過とは、この純資産がマイナス(負の値)になっている状態を指します。

バランスシートを確認する際のポイントは、以下の通りです。

  • 資産 < 負債になっているか
    → 左側の資産合計より、右側の負債合計が大きい状態
  • 純資産の合計額がマイナスか
    → 金額の前に「△」や「-」が付いている
  • 自己資本比率がマイナスになっているか
    → 財務の安全性が著しく低下しているサイン

これらはいずれも、「会社の財産だけでは借入金などの負債を返済できない状態」を示しています。

実務上は、この純資産のマイナス額(欠損額)が大きいほど、金融機関からの評価が厳しくなり、資金調達や借換えが難しくなる傾向があります。

そのため、単に債務超過かどうかだけでなく、どの程度のマイナスなのか(規模感)を把握することも重要です。

なお、貸借対照表の構成や見方についてより詳しく知りたい方は、以下の記事で解説しています。

関連記事|【図解】債務超過とは?バランスシートで見る原因と解消法をわかりやすく解説

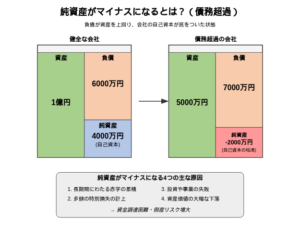
純資産がマイナスになるとはどういうことか

insolvency-deficit-difference

純資産がマイナスになるとは、会社の自己資本がすでに失われ、負債の方が上回っている状態を意味します。

これは、これまでの損失の蓄積により、会社の財務的な安全性が大きく毀損している状態といえます。

純資産がマイナスになる主な要因は、以下の通りです。

  • 長年にわたる営業赤字の累積
  • 多額の特別損失の発生(減損損失・貸倒など)
  • 事業投資の失敗
  • 不動産や有価証券など保有資産の大幅な価値下落

特に中小企業の場合、赤字が続いても抜本的な対策を講じないまま推移すると、気づいた時には債務超過に陥っているケースも少なくありません。

債務超過になると、

  • 金融機関の格付けが低下する
  • 借入が難しくなる

といった影響が生じ、資金繰りは一気に厳しくなります。

そのため、純資産がマイナスに転じている場合は、早期に経営改善や再生スキームの検討を行うべき重要な警告サインと捉える必要があります。

債務超過でも即倒産しない理由と「資金ショート」の境界線とは

債務超過であっても、直ちに倒産するわけではありません。

なぜなら、倒産の直接的な引き金は「現金の枯渇(支払不能)」=資金ショートであり、債務超過そのものではないためです。

例えば、

  • 帳簿上は債務超過でも、現預金があれば支払いは継続できる
  • 銀行融資や経営者からの資金投入が続く限り、事業は維持できる

といったケースは実務上も多く見られます。

一方で、債務超過は「累積赤字の結果として財務基盤が毀損している状態」であり、資金繰り(キャッシュ)とは別の時間軸の問題です。

重要なのは、債務超過を放置した結果、銀行の支援が止まり、資金ショートに至るリスクです。

  • 融資が受けられなくなる
  • 支払い資金が確保できなくなる
  • 事業継続が困難になる

この「資金が回らなくなる瞬間」こそが、倒産の分岐点です。

しかし裏を返せば、キャッシュが回っている段階であれば、打てる手はまだ残されています。

  • 金融機関とのリスケジュール
  • 財務改善・事業再編
  • M&Aによる事業再生

といった対応を早期に検討することで、倒産を回避し、事業を存続できる可能性は十分にあります。


債務超過を放置するリスク

債務超過を放置すると、金融機関や取引先からの信用が低下し、事業継続に大きな支障が生じるリスクがあります。

主な影響は以下の通りです。

  • 融資の停止と投資力の低下
    →金融機関の格付けが下がり、追加融資や借換えが困難になり、設備投資や事業拡大ができず、競争力が低下する
  • 取引条件の悪化・新規契約の困難化
    →信用調査スコアの低下により新規取引が難しくなり、既存取引先から支払条件の見直しを求められる可能性がある
  • 資金ショートによる倒産リスクの高まり
    →資金調達が滞り、最終的に現預金が尽きて支払不能に陥る

このように、債務超過は単なる会計上の問題ではなく、資金繰りと信用の両面から経営を圧迫する状態です。

債務超過は「すぐに倒産」を意味するものではありませんが、放置すれば信用低下→資金繰り悪化という負のスパイラルに陥ります。

そのため、早期に財務改善や再生に向けた対応を検討することが重要です。

資金繰りが厳しい場合に取るべき具体的な対応や再建の選択肢については、以下の記事で詳しく解説しています。

関連記事|資金繰りが厳しいときにまずやるべきことは?今すぐ取るべき対応と再建の選択肢を解説


債務超過の解消法5選

債務超過を解消するためには、単なる経費削減ではなく、資本構成や事業の在り方を含めた抜本的な対策が必要です。

特に、借入金の負担が大きい企業の場合、部分的な改善だけでは根本的な解決に至らないケースも少なくありません。

そのため、状況に応じて複数の手法を組み合わせながら、現実的な再建プランを検討することが重要です。

主な解消手法は、以下の通りです。

  • 営業利益の改善(本業の収益力向上)
  • 増資による資本注入
  • DES(債務の株式化)による財務改善
  • 資産売却による含み損益の実現
  • M&Aによる事業譲渡・再編

それぞれ効果や適用できる状況が異なるため、自社の財務状況や資金繰りに応じた選択が不可欠です。

以下で、それぞれの手法について具体的に解説します。

①営業利益の改善による純資産の積み上げ

債務超過を解消する最も本質的な方法は、本業の収益力を高め、利益(内部留保)を積み上げることです。

主な取り組みは以下の通りです。

  • 原価管理の徹底や不採算取引の見直し
  • 固定費(人件費・家賃・リース料など)の削減
  • 高付加価値化や価格の適正化
  • 業務効率化による生産性向上

自力での解消には一定の時間を要しますが、財務体質の改善につながり、金融機関からの信頼回復に最も効果的な手法です。

②増資による外部資本の注入

増資は、新たに資金を調達して資本金を増やし、純資産を直接的に改善する手法です。

主な方法は以下の通りです。

  • 既存株主・経営者による追加出資
    →経営者個人の資金を投入し、財務基盤を強化する
  • 第三者割当増資
    →取引先や投資家などに新株を引き受けてもらい、外部資本を導入する

増資により自己資本比率が向上すれば、金融機関からの評価改善や資金調達力の回復につながるメリットがあります。

一方で、第三者割当の場合は株式の希薄化や経営権への影響もあるため、慎重な検討が必要です。

③DES(債務の株式化)による財務体質の強化

DES(Debt Equity Swap)とは、借入金などの債務を株式に振り替え、負債を資本へ転換する手法です。

主な特徴は以下の通りです。

  • キャッシュ流出なしで負債を圧縮できる
    → 純資産が改善し、財務バランスが整う
  • 役員借入金の整理に有効
    → 中小企業で多い「社長借入」の解消手段として活用される
  • 金融機関が関与するケースもある
    → 再建支援の一環として実行される場合がある

特に、役員借入金が債務超過の主因となっている場合、DESは有効な改善策となります。

一方で、株式構成の変化や税務上の論点など、実行には専門的な検討が不可欠です。

DESの具体的な進め方や注意点については、以下の記事で詳しく解説しています。

関連記事|DESで債務超過を解消!メリットと注意点を専門家が解説

④資産売却による含み益の現金化

含み益のある保有資産を売却し、得られた売却益によって純資産の改善と資金繰りの安定化を図る手法です。

主な売却対象は以下の通りです。

  • 遊休不動産(未使用の土地・建物など)
  • 有価証券(株式・ゴルフ会員権など)
  • 特許権などの知的財産

資産を現金化することで、資金繰りの改善とバランスシートのスリム化が期待できます。

一方で、収益に貢献している資産を手放すと、将来的な利益低下につながる可能性もあるため、売却対象の選定が重要です。

⑤M&Aによる会社売却・事業譲渡

自社単独での再建が難しい場合は、M&Aにより他社の傘下に入ることで、事業の継続と債務整理を同時に実現する方法があります。

主なメリットは以下の通りです。

  • 買い手の資本力・ネットワークを活用できる
    → 事業の立て直しが現実的になる
  • 従業員や取引先との関係を維持しやすい
    → 事業価値を毀損せずに承継できる
  • 個人保証の整理につながる可能性がある

債務超過の状態であっても、技術力や顧客基盤などの「事業価値」があれば、譲渡は十分可能です。

特に近年は、事業譲渡や会社分割を活用し、不採算部分や過剰債務を切り離した上で事業を承継する「再生型M&A」も増えています。

倒産を回避し、会社や事業を残すための有力な選択肢として、早期の検討が重要です。

なお、M&Aを含む事業再生の具体的な進め方については、以下の記事で詳しく解説しています。

関連記事|事業再生の手法を徹底解説!M&Aの活用で早期の立て直しを実現する


債務超過は早期の正確な診断と対策が不可欠

「債務超過」と「赤字」は、意味・判断基準・経営への影響が大きく異なります。

赤字は一時的な収支の問題ですが、債務超過は「資産をすべて売却しても負債を返しきれない状態」であり、より深刻な財務リスクを抱えている状態です。

これを放置すると、

  • 銀行からの融資停止
  • 取引先からの信用低下
  • 資金繰りの悪化

といった負の連鎖により、最終的に倒産へ至るリスクが高まります。

債務超過を解消するためのポイントは、以下の通りです。

  • 貸借対照表の純資産を定期的に確認する
  • 利益改善だけでなく、増資・DES・M&Aなど複数の手法を検討する
  • 早期に専門家へ相談し、現実的な再生計画を策定する

重要なのは、「債務超過かどうか」ではなく、「今どの段階で、何を打つべきか」を見極めることです。

債務超過の状態からでも、適切な再生スキームを組むことで、事業を継続し再出発することは十分に可能です。

ジーケーパートナーズは、企業再生・財務改善の専門家として、これまで多くの中小企業の再建を支援してきました。

中小企業活性化協議会の外部専門家としての実務経験を活かし、財務デューデリジェンスから再生計画の策定、M&Aまで一貫して対応可能です。

「このままでは資金繰りが厳しい」

「債務超過をどう解消すべきか分からない」

このようなお悩みをお持ちの方に向けて、無料の個別相談を実施しています。

ご相談では、

  • 現状の財務状況の整理
  • 債務超過の解消可能性の診断
  • 解消までの期間シミュレーション
  • 再生スキーム(リスケ・DES・M&A等)のご提案

を行い、貴社にとって現実的な選択肢をご提示します。

「まだ相談する段階ではない」と感じている場合でも、早期の判断が結果を大きく左右します。

まずは現状把握だけでも構いませんので、手遅れになる前にお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過企業の株式譲渡が実質0円や1円になる理由は?成功のポイントもご紹介

insolvency-spa-for-free

「債務超過の企業の株式は本当に0円や1円なのか?」「譲渡価格が0円と1円では何が違うのか?」と疑問に感じている方も多いのではないでしょうか。

実際には、債務超過であっても、適切な譲渡スキームを活用することで企業価値を最大化することが可能です。

本記事では、株式譲渡が実質0円とされる背景、1円譲渡のメリット、さらにM&Aを成功させるための重要なポイントを、わかりやすく解説します。

なお、ジーケーパートナーズでは、債務超過企業向けに「無料個別相談会」を実施しています。

企業価値の評価や最適な譲渡スキームのご提案も行っていますので、どうぞお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過企業の株式価値が実質0円と評価される5つの理由

債務超過企業の株式が実質0円と評価される主な理由は、次の5つです。

  • 清算価値がマイナスであること
  • 将来性がなくなっている
  • 相続税評価上、特有の算定方法がある
  • 清算時に実質的な価値が大きく減少する
  • 裁判例において評価基準を実質0円を示唆する判例がある

これらの背景について、次に詳しく解説していきます。

清算価値がマイナスであること

債務超過の企業は、「負債が資産を上回っている」状態のため、会社を清算しても株主に分配される財産が残りません。むしろ、債務が資産を上回っているため、不足分が出る状況です。

株式は会社に対する持ち分であり、残余財産に対する請求権を持ちますが、分配される財産がない場合、その価値は実質的にゼロと判断されるのが一般的です。

将来性がなくなっている

債務超過の企業であっても、将来的に業績回復や債務免除の見込みがある場合には、株式に一定の価値が認められることがあります。

しかし、債務超過の解消が現実的ではなく、無償取得(100%減資)を行わなければ新たな資金調達もできず、倒産のリスクが高い状況では、その可能性もほとんどなくなります。

このようなケースでは、将来的な価値回復の見込みも乏しく、株式に付随する潜在的な価値も認められなくなるため、結果的に株式の評価は実質0円となります。

相続税評価上、特有の算定方法がある

相続税の評価では、純資産価額方式により株式を評価した結果、評価額がマイナスまたはゼロとなった場合、その株式の税務上の評価額は実質0円となります。

相続税評価では、複数の評価方法のうち、最も低い評価額が選択されるのが原則です。

そのため、類似業種比準価額方式でプラスの評価が出ても、純資産価額方式でマイナス評価となれば、最終的に実質0円とされることがあります。

これは税務制度上の取り扱いによるもので、債務超過企業の株式が実質0円と評価される根拠の一つです。

清算時に実質的な価値が大きく減少する

企業が清算される際には、帳簿上の資産価値よりも、実際の売却価格(処分価値)が大幅に低くなることが一般的です。

たとえば、機械設備や無形固定資産はほとんど価値がつかず、不動産も鑑定評価額を下回る価格で売却されることが多く見られます。

さらに、清算に伴い取引停止や契約解除による違約金、従業員への退職金の上乗せ、弁護士など専門家への報酬など、追加コストも発生します。

その結果、帳簿上は債務超過でなくても、実質的には債務超過とみなされる場合があります。

裁判例において評価額を実質0円と示唆する判例がある

裁判所の判例では、債務超過が深刻で清算が現実的に見込まれる企業について、株式の価値を実質的に0円が妥当と判断されたケースがありました。

このように、実際の裁判では、債務超過企業において、株式の評価額を実質0円と示唆するケースが存在します。

関連記事|債務超過になる原因と解消法をわかりやすく解説!


実質0円譲渡のリスク

実質0円譲渡には、以下のようなリスクが伴います。

  • みなし贈与税が課される可能性
  • 債権者による取消権の行使
  • 遺留分を侵害するリスク

これらのリスクとその回避策について、以下で詳しく解説しますので、ぜひ参考にしてください。

みなし贈与税が課される可能性

株式を実質0円で譲渡すると、本来の価値との差額が「みなし贈与」と判断され、贈与税が課される可能性があります。

特に親族間での取引は、税務署による厳しいチェックの対象となることが多いため注意が必要です。

たとえば、実質的な株式価値が1,000万円あるにもかかわらず実質0円で譲渡した場合、その1,000万円が贈与とみなされ、贈与税が課される恐れがあります。

債権者による取消権の行使

債務超過の企業の株式を「ほとんど価値がない」として実質0円で第三者に譲渡すると、その行為が「債権者に損害を与える目的だった」と見なされて、債権者から「詐害行為」として譲渡の取り消しを求められる可能性があります。

これは、もともと債務超過の状態では、わずかでも財産的価値のあるものを手放すことで、債権者が回収できる可能性がさらに減ってしまうためです。
とくに譲渡先が身内や関係者などの場合には「財産隠し」と疑われやすく、「詐害行為取消権」が行使されるリスクがあります。

遺留分を侵害するリスク

親族間で株式を無償で譲渡すると、将来の相続時に他の相続人から「遺留分を侵害している」として争いになる可能性があります。

特に、親が特定の子どもに株式を無償で譲渡した場合、他の兄弟姉妹から「特別受益」と見なされ、遺留分侵害額請求の対象となるリスクも高まります。

「内容が難しくてよくわからない」「自分に合った解決策を早く知りたい」とお感じの方は、ぜひジーケーパートナーズの無料個別相談会をご利用ください。

お一人おひとりの状況に合わせて、最適な解決策をご提案いたします。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


1円譲渡が選ばれる理由

債務超過企業の株式を譲渡する際、0円ではなく「1円」という金額が設定されるのには、実務上の合理的な理由があります。

たとえ債務超過であっても、1円という象徴的な価格を設定することで、売り手・買い手双方にとってメリットが生まれるのです。

ここでは、その主な理由について解説します。

備忘価額として記録しておく意義

備忘価額とは、実質的な価値を失った資産を帳簿上で管理し続けるために設定される、名目的な金額(通常は1円や10円など)のことです。

資産の価値を0円にすると帳簿から消えてしまうため、「存在を忘れないように」最小限の金額を付けて記録しておく目的があります。

日本では、2007年の税制改正により、それまでの固定資産の減価償却における残存価額(取得価額の10%)が廃止され、1円などの備忘価額まで減価償却できるようになりました。

1円譲渡もこの「備忘価額」としての意味を持ちます。

資産や株式を0円とすると「存在しない」と見なされるおそれがあるため、会計・税務上の整合性を保つためにも、1円などの象徴的な金額を付けるのが一般的です。

これにより、帳簿上で資産の存在を維持でき、将来的に価値が回復した際に再評価益を得る可能性が残せるというメリットもあります。

税務リスクの軽減

株式を1円で譲渡することで、完全な無償譲渡(0円譲渡)よりも税務上のリスクを抑えることができます。

債務超過が明らかで、企業に実質的な価値がないと判断される場合には、1円で譲渡しても問題ないとされています。

ただし、注意が必要なのは、資産に含み益があるケースや、役員からの借入金を放棄すれば債務超過が解消されるような場合です。

このような場合、税務上「実際には価値がある」と見なされ、1円譲渡でも贈与と判断されるリスクがあります。

したがって、株式の実際の価値や債務超過の実態を事前にしっかり確認することが重要です。

実務上の合理性

債務超過企業のM&Aでは、買い手が負債や連帯保証を引き継ぐことが一般的です。

たとえば、企業の価値が5億円で、同額の借入金がある場合、純資産はゼロとなるため株式の評価額も実質0円となります。

それでも実際の取引では、形式的な証拠として「1円」で譲渡されることがあります。

この「1円」は、買い手が“借入金と引き換えに企業価値がある”と判断した証拠であり、取引の合理性を示す意味があります。

このように、1円譲渡は合理的なメリットがある手法として、今後さらに活用が広がる可能性が高いでしょう。


債務超過でも高値で売れるケース

債務超過の企業であっても、次のような条件を満たしていれば、高値で売却できる可能性があります。

  • 帳簿に現れていない隠れた資産価値がある
  • 将来的な収益の見込みや買い手企業とのシナジー効果が期待できる
  • 独自の技術や安定した顧客基盤など、他社にはない強みがある

 以下で詳しい内容を解説します。

帳簿に現れていない隠れた資産価値がある

貸借対照表では債務超過に見えても、実際には資産の時価が簿価より高い場合があります。

たとえば、土地や建物が取得時の価格(簿価)で計上されていても、現在の市場価格(時価)は大きく上がっていることがあります。また、特許や商標などの知的財産が、帳簿上では適切に評価されていないケースもあります。

このような「隠れた資産」が判明すれば、見かけ上は債務超過でも、実際には価値のある企業として高値で売却できる可能性があります。

将来的な収益の見込みや買い手企業とのシナジー効果が期待できる

現在は債務超過でも、事業モデルに収益性があり、経営改善によって黒字化が見込める企業は高く評価される可能性があります。

特に、買い手企業との相乗効果(シナジー)が期待できる場合には、債務超過の金額を上回る価格で売却されることもあります。こうした将来性が評価されることで、思わぬ高値でのM&Aにつながることもあるのです。

独自の技術や安定した顧客基盤など、他社にはない強みがある

独自の技術や特許、専門性の高い人材、強固な顧客基盤など、他社が簡単に真似できない強みを持つ企業は、たとえ債務超過であっても高く評価されることがあります。

特に、業界内で明確な競争力がある場合や、買い手企業の弱点を補えるような資源を持っている場合には、財務状況に関係なく高い企業価値が認められる可能性があります。

関連記事|債務超過で企業でも売却は可能?条件や方法を徹底解説


まとめ

債務超過企業の株式譲渡では、株式価値が実質0円とされることが多いですが、適切な方法を取れば企業価値を最大限に引き出せます。

また、実質0円譲渡には贈与税が課されるリスクや遺留分侵害の問題があるため、1円譲渡を選ぶのも有効な方法です。

これによって税務リスクを減らし、備忘価額として資産が存在していることを示せます。

M&Aを成功させるためには、専門家のアドバイスを受けながら進めることをおすすめします。

また、ジーケーパートナーズでは、「Reset M&A」という債務超過企業専門のM&A仲介サイトを運営しており、日本初の試みとして債務超過企業のM&Aに取り組んでいますので、ぜひご活用ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過の解消方法7つ!メリット・デメリットや解消の日数を徹底解説

insolvency- how-to-resolve

債務超過がなかなか解消できず、将来に不安を感じている方も多いのではないでしょうか。

「黒字なのに債務超過が続いている」「解消方法が分からず銀行からの融資も難しい」といった悩みを持つ方も少なくありません。

本記事では、債務超過の基本や主な解消方法のメリット・デメリット、解決にかかる期間、放置した場合のリスクまで詳しく解説します。

すぐに具体的な解決策や、自社に合った方法を知りたい方は、ジーケーパートナーズの無料個別相談会をご活用ください。

状況に合わせた適切な解決策をご提案いたします。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過とは?

債務超過とは、会社の負債(借金)の合計が資産の合計を上回っている状態のことです。

つまり、すべての資産を売っても借金を返しきれない財務状況を指します。

この状態は貸借対照表(バランスシート)で確認できます。

一方、赤字は損益計算書で見られ、一定期間の売上よりも費用が多く、当期の純損失が出ていることを意味します。

簡単に言うと、債務超過は長期間の累積した財務悪化を示し、赤字は単年度の経営成績の悪さを表しています。

この2つはよく混同されますが、判断する基準や影響は異なるものです。

関連記事|債務超過とは?原因と解決策を解説|債務超過の解決策も紹介


債務超過の解消法7つ(メリット・デメリット)

債務超過を解消する方法は、主に以下の7つがあります。

  1. 利益を増やす
  2. 増資を行う
  3. DES(デット・エクイティ・スワップ)を活用する
  4. 資産を売却する
  5. M&A(事業売却・事業譲渡)を行う
  6. 借入れ条件の見直しやリスケジュールを行い事業改善の時間を確保する
  7. 債務免除をお願いする

これから、それぞれの方法の特徴やメリット・デメリットについて詳しく説明します。

①利益を増やす

最も一般的な方法は、利益を出すことです。

事業内容の見直しやコスト削減、売上拡大などで利益を増やし、純資産を増やして債務超過を解消します。

メリット デメリット
・長期的に財務が安定する

・信用力が上がり、融資を受け

やすくなる

・即効性がない

・景気や市場の状況に影響され

やすい

利益を出すことは最も健全な解決策ですが、短期間での解消は難しいため、他の方法と組み合わせて進めるのが現実的です。

②増資を行う

新しい株主や経営者、投資ファンドなどから資金を受けて資本金を増やし、純資産をプラスにする方法です。

メリット デメリット
・効果が早く現れる

・信用力が回復しやすい

・経営権が分散するリスクがある

・出資者をみつける必要がある

増資は迅速に債務超過を解消できますが、株主構成や経営権の変化には注意が必要です。

特に第三者割当増資の場合は、株主間での合意や将来の経営方針の調整が重要になります。

③DES(デット・エクイティ・スワップ)を活用する

債権者が持っている借金(債権)を株式に変えることで、負債を資本金に切り替えて貸借対照表を改善する方法です。

メリット デメリット
・負債が減り、純資産が増える

・利息の負担が軽くなる

・債権者の同意が必要

・経営権が変わるリスクがある

この方法を行うには、金融機関や大口の債権者との信頼関係が大切です。

また、将来株式を買い戻す可能性や、経営への関与の程度について、事前にしっかり話し合うことが望まれます。

④資産を売却する

含み益のある不動産や有価証券などの遊休資産を売却し、その資金で借金を返す方法です。

この方法は効果が高く、短期間で債務超過を改善できることもあります。

ただし、事業に必要な資産まで売ってしまうと、将来の収益力が下がるリスクがあります。

メリット デメリット
・即効性が高い

・現金を手に入れやすい

・収益の元や事業の基盤を失う

可能性がある

・一時的な解決策に終わること

もある

この方法を使うときは、売却後の事業運営や資産の活用計画がとても重要です。

特に本社や工場など大切な資産を売る場合は、セール&リースバック(売ってリースで借りる方法)など、事業を続けられる工夫も検討しましょう。

⑤M&A(会社売却・事業譲渡)を行う

債務超過の状態でも、会社や事業の将来性や独自の強みが評価されれば、M&A(合併・買収)で第三者に売ることができます。

買い手が負債を引き継ぐ場合もあり、オーナーの個人保証解除や従業員の雇用維持などのメリットも期待できる方法です。

メリット デメリット
・倒産を防げる

・個人保証や負債から解放され

る可能性がある

・従業員の雇用や事業の継続が

可能

・売却価格が低くなりやすい

・全ての借金がなくなるとは限らない

・交渉や調整に時間がかかる

M&Aは債務超過の抜本的な解決策となり得ますが、専門家への早めの相談と関係者への調整が成功を左右します。

ジーケーパートナーズは、債務超過の企業の事業再生を支援しています。

M&Aをお考えの方は、まず「ジーケーパートナーズの無料個別相談会」で専門家にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

⑥借入れ条件の見直しやリスケジュールを行い事業改善の時間を確保する

金融機関などと交渉し、リスケジュール(返済期間の延長)や金利の引き下げなど借入条件を見直すことで、資金繰りを楽にする方法もあります。

この方法では債務超過自体は解消できませんが、毎月の返済負担を減らし、本業の利益確保に集中できる環境を作れます。

メリット デメリット
・資金繰りが改善しやすい

・倒産リスクを減らせる

・根本的な解決にはならない

・信用力が低下する可能性がある

実施する際は、利益を出す経営改善と合わせて行い、抜本的な解決を目指しましょう。

リスケジュールを申し入れる際には、具体的な経営改善計画を示すことが必須です。

また、メインバンクだけでなく、他の金融機関とも調整が必要になることが一般的です。

関連記事|銀行融資のリスケとは?メリット・デメリットと成功のポイントを解説

⑦債務免除をお願いする

債権者と話し合い、借入金などの返済を一部または全部免除してもらう方法です。

金融機関や取引先との信頼関係が必要ですが、成功すれば負債を大きく減らせます。

ただし、免除された金額に対して法人税がかかることや、信用情報に影響が出る点には注意が必要です。

メリット デメリット
・負債を大幅に減らせる

・効果が早く現れる

・債権者の同意が必要

・免除された金額に法人税がかかる

この方法を進めるには、債権者との信頼関係と理解が欠かせません。

また、税務面では債務免除益にかかる税金対策が重要で、繰越欠損金の活用や法的整理との組み合わせなど、弁護士などの専門家とよく相談して進めることが大切です。


債務超過解消にかかる年数

債務超過を解消するまでにかかる期間は、企業の財務状況や利益の出方、選択する解決策によって大きく異なります。

一般的には、金融機関や再生計画の基準として「5年以内の解消」が目安とされることが多いです。

例えば、債務超過額が1,000万円ある場合、毎年200万円の利益を積み重ねれば、5年での解消が可能です。

一方、増資や資産売却、債務免除といった即効性のある方法を使えば、より短期間での解決も期待できます。

ただし、利益の積み上げだけで解消を目指す場合は、数年単位の中長期的な計画が必要となることが多いです。


債務超過を放置するリスク

債務超過を放置すると、以下のような重大なリスクが生じます。

  • 金融機関から新たな融資を受けにくくなる
  • 取引先や社会からの信用が低下する可能性がある
  • 事業継続が難しくなり倒産のリスクが高まる
  • 上場企業の場合は、上場廃止のリスクがある

これらのリスクは、早期に対応しなければ深刻な経営問題へと発展します。

次に、それぞれのリスクについて詳しく解説します。

金融機関から新たな融資を受けにくくなる

債務超過の状態が続くと、金融機関から返済能力に不安を持たれ、新たな融資を受けられなくなる可能性があります。

さらに、既存の借入についても、返済の前倒しや金利の引き上げを求められるリスクが生じます。

融資が受けられなければ資金繰りが悪化し、事業に必要な資金を確保できなくなるため、経営の自由度が大きく制限される恐れがあります。

取引先や社会からの信用が低下する可能性がある

債務超過の状態は「経営が不安定」と見なされ、取引先からの信用を失う可能性があります。

その結果、掛取引を断られたり、前払いを求められたりと、取引条件が厳しくなるケースも少なくありません。

さらに、社会的信用の低下により、新たなビジネスチャンスを逃すリスクも高まり、企業全体の活動に悪影響を及ぼす恐れがあります。

事業継続が難しくなり倒産のリスクが高まる

債務超過が長引くと、資金調達が難しくなり、従業員への給与支払いや商品の仕入れが滞るなど、事業の継続が困難になる恐れがあります。

最終的には、倒産や破産手続きに至る可能性もあり、大きなリスクとなります。

倒産すれば、事業資産の売却や従業員の解雇など、社会的な影響も非常に大きくなります。

上場企業の場合は上場廃止のリスクがある

上場企業が債務超過を放置すると、証券取引所の上場基準に違反し、最悪の場合は上場廃止となるリスクがあります。

上場廃止になれば、資金調達力の低下や企業価値の大幅な減少を招き、経営再建がさらに難しくなります。

また、債務超過を放置することで、資金調達の道が閉ざされるだけでなく、社会的信用の低下や経営者自身の生活にも深刻な影響を及ぼす可能性があります。

こうした事態を防ぐためにも、早めの対応と専門家への相談が重要です。

関連記事|債務超過企業が倒産しない理由は?倒産の確率も解説


まとめ

債務超過を放置すると、資金調達の難化や取引先からの信用低下にとどまらず、事業継続自体に深刻な影響を及ぼす可能性があります。

しかし、増資や資産売却、M&Aなど、状況に応じたさまざまな解消方法があり、適切な対策を講じることで再建の道は十分に開けます。

大切なのは、現状を正しく把握し、できるだけ早く具体的な対策に着手することです。

判断が難しい場合は、専門家に相談することで、より的確で実行可能な解決策を見つけやすくなります。

以下の動画では、ジーケーパートナーズ会長・津田が、これまでの歩みや事業にかける想いについて語っています。ぜひあわせてご覧ください。

債務超過の解消には、現状分析から解決策の立案・実行に至るまで、専門的な知識と経験が欠かせません。

ジーケーパートナーズでは、債務超過や財務改善に関する「無料個別相談会」を実施しています。

お客様の状況に応じて、最適な解決策をご提案いたしますので、どうぞお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過は決算書のどこを見ればわかる?貸借対照表の読み方と7つの解消法

「自社は債務超過なのだろうか」

「決算書のどこを見れば判断できるのかわからない」

このような疑問や不安を抱えている経営者の方も多いのではないでしょうか。

債務超過とは、会社の負債が資産を上回り、貸借対照表(B/S)の純資産がマイナスになっている状態をいいます。

債務超過かどうかは、決算書の貸借対照表を確認することで判断できます。

ただし、決算書上の数字だけでは会社の実際の財務状況を正確に把握できないケースもあるため、資産の実態や資金繰り、本業の収益力などもあわせて確認することが重要です。

また、債務超過だからといって、直ちに倒産するわけではありません。

事業を継続できるかどうかは、債務超過の金額だけでなく、収益力や資金繰り、金融機関の支援状況などによっても大きく異なります。

そのため、まずは決算書から自社の財務状況を正しく把握し、「なぜ債務超過になったのか」「どの程度の緊急性があるのか」を整理したうえで、必要な対策を検討することが大切です。

本記事では、企業再生の実務経験を踏まえ、主に次の内容をわかりやすく解説します。

  • 債務超過とはどのような状態なのか
  • 決算書のどこを見れば債務超過と判断できるのか
  • 貸借対照表(B/S)の見方と債務超過額の計算方法
  • 債務超過でも事業を継続できる会社と注意が必要な会社の違い
  • 債務超過に陥る主な原因
  • 債務超過を放置するリスク
  • 債務超過を解消する7つの方法
  • 債務超過が判明したときに専門家へ相談するメリット

決算書で債務超過が判明しても、それだけで「会社を畳むしかない」と決まるわけではありません。

まずは自社がどのような状態にあるのかを正しく把握するところから始めましょう。

ジーケーパートナーズでは、債務超過や借入金の返済に悩む中小企業に対して、企業再生・M&Aの支援を行っています。

財務状況や資金繰り、事業の収益力を分析し、金融機関との調整や経営改善、M&Aなど、貴社の状況に応じた再生方法をご提案します。

「債務超過とわかったが、何から始めればよいかわからない」
  「このまま事業を継続できるのか不安がある」

このようなお悩みをお持ちの経営者様は、ぜひ無料個別相談会をご利用ください。

専門家が現状を整理し、今後の方向性を一緒に検討します。

ご相談内容は秘密厳守で対応いたします。
ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過の定義

債務超過とは、会社の負債が資産を上回り、純資産がマイナスとなっている状態をいいます。

貸借対照表(B/S)では、会社が保有する現金や預金、不動産、売掛金などが「資産」、借入金や買掛金などが「負債」として計上されています。

これらを比較して負債が資産を上回っている場合、その差額だけ純資産がマイナスとなり、債務超過と判断されます。

例えば、資産が1億円、負債が1億2,000万円であれば、純資産は△2,000万円となり、2,000万円の債務超過となります。

言い換えると、帳簿上、会社が保有する資産をすべて処分しても、負債をすべて返済できない財務状態です。

ただし、債務超過はあくまで決算日時点における財務状態を表すものであり、赤字や資金ショートとは意味が異なります。

次に、混同されやすい「赤字」と「債務超過」の違いについて確認していきましょう。

関連記事|債務超過になる原因と解消法をわかりやすく解説!

赤字と債務超過の違い|確認する決算書も異なる

赤字と債務超過は混同されがちですが、それぞれ意味するものが異なり、確認する決算書も異なります。

赤字 債務超過
判断する書類 損益計算書(P/L) 貸借対照表(B/S)
対象期間 その1年間の収支の結果 会社設立からの累積結果
起こり方 黒字の会社でも、翌期に赤字になることはある 単年度が黒字でも、過去の累積赤字が大きければ債務超過になる。逆に、当期が赤字でも、それだけでは債務超過にならない

赤字とは、一定期間において収益よりも費用が上回り、損失が発生している状態です。

会社の一定期間の経営成績を表す損益計算書(P/L)で確認します。

一方、債務超過とは、負債が資産を上回り、純資産がマイナスとなっている状態です。

決算日時点の財務状況を表す貸借対照表(B/S)で確認します。

例えば、当期は黒字であっても、過去の赤字が累積した結果、純資産がマイナスとなっていれば、その会社は債務超過です。

反対に、当期が赤字であっても、これまでに積み上げた利益剰余金などによって純資産がプラスであれば、直ちに債務超過となるわけではありません。

つまり、赤字は「一定期間の経営成績」、債務超過は「決算日時点の財務状態」を表しており、両者は分けて考える必要があります。

さらに、債務超過とあわせて理解しておきたいのが「資金ショート」です。

次に、債務超過と資金ショートの違いを確認していきましょう。

関連記事:債務超過と赤字の違いは?貸借対照表のどこを見るのかまで解説

資金ショートと債務超過の違い

資金ショートとは、手元の現金や預金が不足し、支払期日までに借入金の返済や仕入代金、給与などに必要な資金を確保できない状態をいいます。

債務超過との大きな違いは、債務超過が貸借対照表上の問題であるのに対し、資金ショートは資金繰りの問題であり、事業継続に直接影響するという点です。

債務超過とは、会社の負債が資産を上回っている状態です。

債務超過であっても、十分な現預金を確保し、本業から安定したキャッシュフローを生み出せていれば、直ちに事業を継続できなくなるわけではありません。

一方、資金ショートに陥ると、支払期日までに必要な資金を用意できず、借入金の返済や取引先への支払い、給与の支給などが困難になります。

つまり、「債務超過でも会社は存続できるが、資金が尽きれば事業を継続できない」という点が重要です。

そのため、企業が倒産に至る直接的な原因は、債務超過そのものではなく、最終的に資金繰りが行き詰まり、支払いができなくなることにあるといえます。

赤字、債務超過、資金ショートの違いを整理すると、次のとおりです。

  • 赤字:損益計算書(P/L)で確認する経営成績
  • 債務超過:貸借対照表(B/S)で確認する財務状態
  • 資金ショート:資金繰り表や預金残高などで把握する資金繰りの状況

会社の経営状況を正しく判断するためには、これらを混同せず、それぞれの状態に応じた対策を講じることが重要です。

債務超過は決算書のどこを見ればわかるのか?

債務超過かどうかは、決算書の「貸借対照表(バランスシート)」を確認することで判断できます。

最も簡単な確認方法は、貸借対照表の「純資産の部」を見ることです。

純資産がマイナスになっている場合、帳簿上は負債が資産を上回っているため、債務超過の状態にあると判断できます。

ただし、貸借対照表に計上されている資産が、必ずしも帳簿に記載されている金額どおりの価値を持っているとは限りません。

たとえば、回収が困難な売掛金や長期間売れ残っている在庫、時価が帳簿価額を下回っている不動産などがある場合、実際の資産価値は決算書上の金額よりも低くなります。

そのため、企業再生やM&Aの実務では、資産・負債を実態に合わせて評価し直した「実態貸借対照表(実態B/S)」を作成し、実質的な財務状況を確認します。

実態貸借対照表を作成すると、決算書上では純資産がプラスでも、資産の評価額を見直した結果、実質的には債務超過であることが判明するケースがあります。

反対に、含み益のある不動産などを保有している場合には、実態ベースの純資産が帳簿上よりも改善することもあります。

したがって、債務超過の有無を確認する際は、まず貸借対照表の「純資産の部」を確認し、事業再生やM&Aを検討する場合には、さらに実態貸借対照表を作成して財務状況を把握することが重要です。

決算書で確認すべき書類を理解する

決算書は、貸借対照表(B/S)、損益計算書(P/L)、株主資本等変動計算書、個別注記表など、複数の書類で構成されています。

このうち、債務超過かどうかを確認するために見るべき書類は「貸借対照表(B/S)」です。

貸借対照表には、決算日時点における会社の資産・負債・純資産が記載されています。

一方、損益計算書(P/L)は、一定期間における会社の収益・費用・利益などの経営成績を示す書類です。

つまり、損益計算書が「一定期間の経営成績」を示すのに対し、貸借対照表は「決算日時点の財務状況」を示すという違いがあります。

債務超過は資産・負債・純資産の関係から判断するため、まずは手元の決算書や会計ソフトから「貸借対照表」または「B/S」と記載された書類を確認しましょう。

純資産がマイナスになっているかを確認する

貸借対照表を確認したら、次に「純資産の部」の合計額がマイナスになっていないかを確認します。

貸借対照表は、「資産=負債+純資産」という関係で成り立っています。

そのため、純資産の合計額がマイナスであれば、帳簿上は負債が資産を上回っており、債務超過の状態にあると判断できます。

純資産がマイナスになる主な原因の一つが、赤字の累積です。

赤字決算が続くと利益剰余金が減少し、損失が積み重なることで純資産がマイナスになることがあります。

また、多額の特別損失や資産の評価損などによって、一時的に純資産が大きく減少するケースもあります。

したがって、純資産がマイナスになっている場合は、その金額だけを見るのではなく、なぜ債務超過に陥ったのかを確認することが重要です。

過去数期の損益計算書や貸借対照表もあわせて確認し、赤字が継続しているのか、一時的な損失によるものなのかなど、原因を把握しましょう。

【図解】貸借対照表の例で確認する
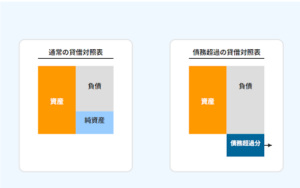

貸借対照表は、一般的に左側に「資産の部」、右側に「負債の部」と「純資産の部」が配置されています。

実際に、簡単な例で債務超過の状態を確認してみましょう。

たとえば、資産の合計が1,000万円、負債の合計が1,200万円の場合、純資産は△200万円となります。

区分 科目 金額
資産の部 資産合計 1,000万円
負債の部 負債合計 1,200万円
純資産の部 純資産 △200万円

※「△」は、会計上マイナスを表す記号です。

この場合、貸借対照表は次の関係になります。

資産1,000万円 = 負債1,200万円 + 純資産△200万円

このように、負債が資産を上回り、純資産の合計額がマイナスになっている状態が債務超過です。

実際の決算書を確認する際も、まずは貸借対照表の「純資産の部」の合計額を確認すると、帳簿上の債務超過の有無を判断できます。

ただし、ここで確認できるのは、あくまで決算書上の数値に基づく債務超過です。

会社の実質的な財務状況を判断するためには、資産や負債の実態を反映した評価も必要になります。

次の章では、「実態貸借対照表(実態B/S)」を使って、実質的な債務超過を確認する方法について詳しく解説します。

純資産の部の内訳をチェックする

債務超過の有無は「純資産の部」の合計額で判断しますが、その原因やこれまでの財務状況を把握するためには、内訳も確認しておきましょう。

純資産の部は、主に次のような項目で構成されています。

  • 資本金:会社設立時や増資の際に株主から払い込まれた資金
  • 資本剰余金:増資などの資本取引によって生じた剰余金
  • 利益剰余金:会社がこれまでに積み上げてきた利益や損失の累積を表す項目
  • 自己株式:会社が取得した自社株式で、純資産から控除される項目

この中でも、会社の収益の蓄積状況を確認するうえで重要なのが「利益剰余金」です。

利益剰余金が大きくマイナスになっている場合は、過去の赤字などによって損失が累積していることがわかります。

また、現在は純資産合計がプラスであっても、利益剰余金が継続的に減少している場合には、今後さらに純資産が減少する可能性があるため、推移を確認することが重要です。

ただし、利益剰余金がマイナスだからといって、それだけで債務超過と判断するわけではありません。

純資産は、資本金や資本剰余金、利益剰余金などを含めた全体で構成されているためです。

したがって、債務超過の有無は「純資産合計」で判断し、その原因やこれまでの推移を分析する際には「純資産の内訳」を確認して整理するとわかりやすいでしょう。

複数期の決算書を比較する

債務超過かどうかは、直近の貸借対照表を確認すれば判断できます。

しかし、債務超過に至った原因や財務状況の変化を把握するためには、複数期の決算書を比較することが重要です。

まずは、少なくとも2〜3期分の貸借対照表を並べ、純資産や利益剰余金がどのように推移しているかを確認しましょう。

たとえば、純資産がある年度に大きく減少している場合は、多額の特別損失など一時的な要因が影響している可能性があります。

一方、利益剰余金や純資産が毎期減少している場合は、継続的な赤字によって財務状況が悪化している可能性があります。

さらに、貸借対照表だけでなく損益計算書もあわせて確認し、売上高、営業利益、経常利益、借入金、現預金などの推移を確認すると、債務超過に至った背景をより具体的に把握できます。

たとえば、売上高や利益の減少とともに純資産が減少しているのか、借入金が増加しているのか、現預金が減少して資金繰りが厳しくなっているのかなど、複数の指標を関連付けて見ることが重要です。

このように、決算書は単年度の「点」だけでなく、複数期の「線」で捉えることで、財務状況がどのように変化してきたのかを把握しやすくなります。

関連記事|債務超過は貸借対照表のどこを見る?確認する方法を徹底解説


決算書から債務超過を計算する方法

債務超過の状態にある場合は、どの程度の債務超過なのか(債務超過額)も確認しておきましょう。

債務超過額は、貸借対照表の「資産合計」と「負債合計」から簡単に計算できます。

「資産合計 - 負債合計」

計算結果がプラスであれば、債務超過ではありません。

マイナスになった場合は、その金額の絶対値が債務超過額となります。

たとえば、資産合計が1億円、負債合計が2億円の場合は、次のようになります。

「1億円 - 2億円 = △1億円」

この場合、純資産は△1億円となり、債務超過額は1億円です。

なお、ここで算出した債務超過額は、決算書に記載されている帳簿価額をもとにした金額です。

実際には、資産の価値が帳簿価額と異なることもあるため、企業再生やM&Aなどでは、資産・負債を実態に合わせて評価し直した「実態貸借対照表(実態B/S)」をもとに、実質的な債務超過額を確認します。

実態貸借対照表(実態B/S)で実質的な債務超過を確認する

決算書から算出した債務超過額は、あくまで帳簿価額をもとにした金額です。

会社の実質的な財務状況を把握するためには、「実態貸借対照表(実態B/S)」を作成して確認する必要があります。

実態貸借対照表とは、決算書に計上されている資産・負債を、時価や回収可能性などを踏まえて実態に近い金額へ修正した貸借対照表です。

たとえば、次のような項目を見直します。

  • 売掛金:回収が困難なものがないか
  • 在庫:長期間売れ残っているものや処分が困難なものがないか
  • 不動産:帳簿価額と現在の時価に差がないか
  • 有価証券など:時価が帳簿価額から大きく変動していないか
  • 負債:決算書に十分反映されていない債務や将来の支払義務がないか

こうした修正を資産・負債に反映したうえで、実態ベースの「資産-負債」を計算します。

その結果、決算書上では債務超過でなくても、資産価値の減少などによって実質的には債務超過となっていることがあります。

反対に、保有不動産などに含み益があれば、実態ベースの純資産が帳簿上よりも改善するケースもあります。

企業再生やM&Aなどでは、帳簿上の債務超過額だけでなく、このように資産・負債を実態に合わせて見直し、実質的な債務超過額を把握することが重要です。

債務超過でも事業継続できる会社と早急な対応が必要な会社の特徴

債務超過に陥っていても、すべての会社が同じ状況にあるわけではありません。

重要なのは、債務超過の金額だけでなく、現在の収益力や資金繰り、今後の改善可能性などを総合的に判断することです。

たとえば、本業で利益やキャッシュフローを確保できており、借入金の返済や取引先への支払いを継続できている会社であれば、債務超過の状態でも事業を継続しながら財務状況の改善を目指せる可能性があります。

一方、赤字が続いて債務超過額が拡大し、さらに資金繰りも悪化している場合には、事業継続が難しくなる可能性が高まります。

そのため、債務超過に陥った場合は、「なぜ債務超過になったのか」「本業で利益を確保できるのか」「今後の資金繰りに問題はないか」「改善できる見込みがあるのか」といった点を確認することが重要です。

ここでは、債務超過でも事業継続が可能な会社と、早急な対応が必要な会社にはどのような違いがあるのかを具体的に解説します。

債務超過でも事業を継続できる会社の特徴

債務超過であっても、次のような特徴がある会社は、事業を継続しながら財務状況の改善を目指せる可能性があります。

  • 本業で利益を生み出せている

債務超過であっても、本業で継続的に利益を確保できていれば、将来の利益を積み上げることで純資産を改善できる可能性があります。

営業利益だけでなく、事業活動によって実際に資金を生み出せているかという観点から、営業キャッシュフローも確認することが重要です。

  • 当面の資金繰りに問題がない

手元に一定の現預金があり、借入金の返済や仕入代金、給与などの支払いに必要な資金を確保できていることも重要です。

債務超過であっても、必要な支払いを継続できていれば、直ちに事業継続が困難になるわけではありません。

  • 金融機関の支援を受けられる

債務超過企業にとって、金融機関との関係も事業継続を左右する重要な要素です。

会社の経営状況や改善方針について金融機関と情報を共有し、必要に応じて返済条件の変更(リスケジュール)などを協議できる関係が構築されていれば、資金繰りを安定させながら経営改善に取り組みやすくなります。

  • 実現可能な経営改善計画を実行している

債務超過を解消するためには、単に計画を作るだけでなく、具体的な改善策を実行することが必要です。

売上や利益、資金繰りなどの数値目標を設定したうえで、不採算事業の見直しや固定費の削減、含み益のある遊休資産の売却など、自社の状況に応じた施策を着実に実行していくことが重要です。

このように、債務超過であっても、本業の収益力があり、当面の資金繰りを維持しながら、金融機関の協力を得て経営改善を進められる会社であれば、事業を継続しながら債務超過の解消を目指せる可能性があります。

関連記事:債務超過企業が倒産しない理由は?倒産の確率も解説

早急な対応が必要な債務超過企業の特徴

一方、債務超過に加えて、資金繰りや金融機関との関係などにも問題が生じている場合は、事業継続が難しくなる可能性があります。

特に、次のような状況には注意が必要です。

  • 資金繰りが逼迫している

債務超過に加えて手元資金が不足し、借入金の返済や仕入代金、給与などの支払いが難しくなっている場合は、早急な対応が必要です。

特に、今後数か月の資金繰りを確認し、支払期日までに必要な資金を確保できない可能性がある場合は、事業継続に直接影響する問題として対応する必要があります。

  • 金融機関との調整が難航している

借入金の返済負担が重く、返済条件の変更(リスケジュール)などについて金融機関との調整が進んでいない場合も注意が必要です。

資金繰りが厳しいなかで従来どおりの返済を続けると、手元資金がさらに減少し、事業運営に必要な資金まで不足する可能性があります。

  • 税金・社会保険料を滞納している

税金や社会保険料の滞納が続いている場合も、資金繰りが厳しくなっている兆候の一つです。

滞納を放置すると、財産の差押えなどによって事業継続に影響する可能性があるため、状況を整理したうえで早めに対応することが重要です。

  • 赤字が続き、債務超過額が拡大している

本業の赤字が続き、毎期純資産が減少している場合は、時間の経過とともに債務超過額がさらに拡大する可能性があります。

特に、収益改善の見通しが立っていない状態では、資金繰りの悪化にもつながりやすいため、赤字の原因を特定し、早期に改善策を検討する必要があります。

このように、債務超過に加えて「資金繰りの逼迫」「金融機関との調整の難航」「税金・社会保険料の滞納」「赤字の継続」といった問題が重なっている場合は、早急な対応が必要です。

状況が悪化するほど、事業再生のために選択できる方法が限られる可能性があります。

そのため、資金が完全に行き詰まってからではなく、手元資金が残り、複数の選択肢を検討できる段階で現状を把握し、必要に応じて専門家へ相談することが重要です。


自社の状況を確認できる債務超過セルフチェック

ここまで解説した内容をもとに、自社の財務状況を確認してみましょう。

  • 貸借対照表の純資産合計がマイナスになっている
  • 2期以上連続して赤字が続いている
  • 純資産や利益剰余金が継続的に減少している
  • 借入金の返済負担が重く、資金繰りが厳しくなっている
  • 今後数か月の支払いに必要な資金を確保できる見通しが立っていない
  • 金融機関との返済条件の変更(リスケジュール)などの調整が難航している
  • 税金や社会保険料の滞納がある

チェックが付いたからといって、直ちに事業継続が困難になるわけではありません。

ただし、複数の項目に該当する場合は、債務超過だけでなく、収益力や資金繰りにも問題が生じている可能性があります。


債務超過に陥る主な原因

債務超過に陥る原因は会社によって異なりますが、原因を正しく把握することは、適切な改善策を検討するうえで重要です。

たとえば、本業の赤字が続いて債務超過に陥った会社と、一時的な多額の損失によって債務超過となった会社では、必要となる対策が異なります。

また、一つの原因だけでなく、収益力の低下や借入金の増加、資産価値の下落など、複数の要因が重なって財務状況が悪化しているケースもあります。

そのため、決算書や資金繰りの推移を確認し、「何が原因で純資産が減少したのか」「その原因は一時的なものか、継続しているものか」を整理することが重要です。

中小企業が債務超過に陥る主な原因として、次の4つが挙げられます。

以下、それぞれについて詳しく解説します。

赤字の常態化

債務超過に陥る代表的な原因の一つが、本業の赤字が常態化することです。

売上の減少や原価・人件費などのコスト上昇によって赤字が続くと、利益剰余金が減少し、それに伴って純資産も減少していきます。

こうした状態が続き、過去に蓄積した利益などでも損失を吸収できなくなると、債務超過に陥る可能性があります。

単年度の赤字であれば、一時的な要因によるものかもしれません。

しかし、複数期にわたって赤字が続いている場合は、売上不足や粗利益率の低下、固定費の負担、不採算事業の存在など、収益構造そのものに問題が生じている可能性があります。

さらに、赤字が続けば事業から十分な資金を生み出せなくなり、借入金などで資金不足を補う必要が生じることもあります。

その結果、財務状況だけでなく、資金繰りも悪化していく可能性があります。

そのため、赤字が常態化している場合は、単に「赤字になっている」という結果を見るのではなく、どの事業・商品・取引などで利益を確保できていないのかを分析し、赤字が続いている原因を特定することが重要です。

資産価値の下落による評価損・減損損失

保有している資産の価値が大きく下落することも、債務超過に陥る原因の一つです。

たとえば、不動産や有価証券、事業用資産などの価値が低下し、会計上の評価損や減損損失などを計上すると、資産の帳簿価額が減少します。

その損失が利益を押し下げることで純資産も減少し、金額によっては債務超過に陥ることがあります。

このようなケースは、赤字が長期間続いて徐々に純資産が減少する場合とは異なり、多額の損失を計上したことで純資産が短期間に大きく減少することが特徴です。

また、決算書上では債務超過になっていなくても、保有資産の実際の価値が帳簿価額を大きく下回っている場合には、実態ベースで評価すると債務超過となっていることもあります。

そのため、資産を多く保有している会社では、決算書上の金額だけでなく、資産価値の下落が純資産にどの程度影響しているかを把握することが重要です。

多額の特別損失の発生

突発的に多額の損失が発生することも、債務超過に陥る原因の一つです。

たとえば、自然災害による損失や事業・拠点の撤退に伴う費用など、本業の通常の活動とは異なる要因によって、多額の特別損失が計上されることがあります。

特別損失が大きくなると、その期の最終的な利益が減少し、利益剰余金を通じて純資産も減少します。

特に、それまでの純資産に十分な余裕がない会社では、一度の大きな損失をきっかけに債務超過へ陥ることがあります。

このようなケースでは、赤字が何期にもわたって続いて債務超過になる場合とは異なり、特定の年度に財務状況が大きく悪化することがあります。

そのため、特別損失によって債務超過となった場合は、その損失が一時的なものなのか、本業の収益力低下にもつながる問題なのかを切り分けて把握することが重要です。

簿外債務の発覚

決算書に十分反映されていなかった債務が明らかになることで、実質的な債務超過が判明するケースもあります。

いわゆる「簿外債務」とは、決算書に負債として計上されていないものの、実質的に会社が負担する可能性のある債務や支払義務などを指します。

たとえば、未払いとなっている残業代や未計上の債務、引当金の計上不足などが挙げられます。

また、債務保証や訴訟など、将来的に会社の負担につながる可能性のある事項についても確認が必要です。

こうした簿外債務や潜在的な支払義務は、企業再生やM&Aにおけるデューデリジェンス(企業調査)などを通じて明らかになることがあります。

その結果、必要な負債や損失を実態に合わせて反映すると、決算書上では純資産がプラスであっても、実質的には債務超過となっていることがあります。

そのため、会社の財務状況を正確に把握するには、貸借対照表に計上されている負債だけでなく、決算書に十分反映されていない債務や将来の支払義務がないかを確認することも重要です。

関連記事:債務超過になる原因と解消法をわかりやすく解説!


債務超過を早期に改善すべき理由

債務超過だからといって、直ちに事業を継続できなくなるわけではありません。

しかし、債務超過を放置して財務状況がさらに悪化すると、資金繰りや信用力にも影響が及び、経営改善や事業再生の選択肢が限られる可能性があります。

特に、赤字の継続によって債務超過額が拡大したり、手元資金が減少したりすると、十分な時間をかけて改善策を検討することが難しくなります。

そのため、債務超過が判明した場合は、資金繰りに余裕がある段階から原因を把握し、改善に向けて対応を始めることが重要です。

債務超過に早期対応すべき主な理由として、次の5つが挙げられます。

  • 倒産リスクの高まりを防ぐため
  • 金融機関や取引先からの信用低下を防ぐため
  • 経営改善や事業再生の選択肢を確保するため
  • 金融機関・従業員・取引先などの協力を得やすくするため
  • 人材や取引先の流出を防ぐため

以下、それぞれについて詳しく解説します。

倒産リスクの高まりを防ぐため

債務超過を放置すると、赤字の継続によって純資産がさらに減少するだけでなく、手元資金も減少し、資金繰りが悪化する可能性があります。

特に、本業で十分なキャッシュフローを確保できない状態が続くと、借入金の返済や仕入代金、給与などの支払いに必要な資金を確保することが難しくなります。

さらに、資金繰りが逼迫してから対応を始めると、十分な時間をかけて経営改善や事業再生の方法を検討することが難しくなり、選択できる手段が限られる可能性があります。

そのため、債務超過の段階で今後の資金繰りを確認し、資金ショートに至る前に対応を始めることが、倒産リスクの高まりを防ぐうえで重要です。

金融機関や取引先からの信用低下を防ぐため

債務超過の状態が続くと、金融機関や取引先からの信用に影響を及ぼす可能性があります。

金融機関は融資審査において、決算内容だけでなく、事業の収益力や資金繰り、今後の改善見通しなどを総合的に判断します。

そのなかで、債務超過は財務基盤の弱さを示す要因の一つとして見られるため、新規融資や追加融資などの判断が慎重になることがあります。

また、財務状況の悪化が続けば、取引先との関係に影響する可能性もあります。

会社の信用状況によっては、与信枠の縮小や支払条件の変更、新規取引の見合わせなどにつながるケースも考えられます。

こうした信用面への影響が広がると、資金調達や日常の取引が難しくなり、結果として事業運営にも影響が及ぶ可能性があります。

そのため、債務超過を早期に改善し、財務状況の悪化を長期化させないことが、金融機関や取引先からの信用低下を防ぐうえで重要です。

経営改善や事業再生の選択肢を広げるため

債務超過への対応は、早い段階で着手するほど、経営改善や事業再生に向けた選択肢を広く検討できます。

資金繰りに一定の余裕があれば、経営改善計画を策定して本業の収益力向上に取り組むほか、金融機関との調整や財務体質の改善など、中長期的な視点で再建を進めることも可能です。

また、自力での改善が難しい場合でも、事業譲渡やスポンサー型M&A、私的整理などを含め、事業を継続するための方法を検討できる可能性があります。

一方で、資金繰りが悪化し、資金ショートが目前に迫ると、対策に使える時間が限られるため、選択できる再生手法も少なくなります。

そのため、債務超過が判明した段階で財務状況や資金繰りを把握し、今後の再建方針を検討することが重要です。

金融機関・従業員・取引先などの協力を得やすくするため

債務超過と判明した場合は、金融機関や取引先、専門家へ早い段階で現状を共有し、今後の対応について相談することが重要です。

企業再生を進めるためには、経営者だけでなく、金融機関や従業員、取引先など、さまざまな関係者の理解と協力が必要になる場合があります。

債務超過が判明した段階で現状を整理し、具体的な改善方針や経営改善計画を示すことができれば、金融機関との協議を進めやすくなります。

また、必要に応じて経営の方向性を社内で共有することで、従業員の不安を軽減し、経営改善に向けた協力を得やすくなることもあります。

取引先についても、事業継続に必要な関係を維持するためには、状況に応じた適切な説明や対応が重要です。

一方で、資金繰りが悪化してから対応を始めると、関係者への説明や調整に十分な時間を確保できず、協力を得ることが難しくなる場合があります。

企業再生では、早い段階から関係者との信頼関係を維持し、再建に向けた協力体制を築いていくことが重要です。

重要な人材の流出を防ぐため

経営状況への不安が社内に広がると、従業員が会社の将来を懸念し、離職を検討するきっかけになることがあります。

特に、営業・技術・管理部門などのキーパーソンが離職すると、売上や業務品質の維持が難しくなり、経営の立て直しにも影響を及ぼす可能性があります。

さらに、人材の流出が続けば、残った従業員の負担が増えるほか、社内の士気や生産性が低下し、新たな人材の採用にも影響が及ぶことがあります。

こうした状況を防ぐためには、経営者が今後の方針を明確にし、必要な範囲で従業員に説明することが重要です。

早い段階で経営改善の方向性を示すことができれば、従業員の不安を軽減し、事業に必要な人材を確保しながら経営の立て直しを進めやすくなります。


債務超過を解消・改善する7つの方法

債務超過の原因や財務状況を把握したら、次に具体的な改善策を検討します。

債務超過への対応方法は一つではありません。

本業の収益力や資金繰り、借入金の状況、保有資産などによって、取り得る方法は異なります。

代表的な方法は、次の7つです。

  • 本業の利益を増やす
  • 資産を売却する
  • 事業譲渡やM&Aを活用する
  • 増資で自己資本を強化する
  • DES(デット・エクイティ・スワップ)を活用する
  • 債務免除や私的整理を活用する
  • 法的整理(民事再生・会社更生など)を検討する

これらは、それぞれ効果や実行の難易度が異なり、複数の方法を組み合わせて再建を進めるケースもあります。

例えば、本業に十分な収益力があれば利益の積み上げによる改善を目指せる一方、自力での再建が難しい場合には、スポンサーの支援や私的整理、法的整理などを検討する必要が生じることもあります。

重要なのは、債務超過額だけで判断するのではなく、原因や資金繰り、事業の収益力などを踏まえて、実行可能な方法を選択することです。

以下、それぞれの方法について詳しく解説します。

本業の利益を増やす

債務超過を改善する基本的な方法の一つが、本業の収益力を高め、利益を積み上げることです。

売上の拡大や価格設定の見直し、原価・固定費の削減、不採算事業の見直しなどによって継続的に利益を確保できれば、利益剰余金が増加し、純資産の回復につながります。

特に、本業そのものに収益力がある企業では、事業を継続しながら利益を積み上げることで、時間をかけて債務超過の解消を目指すことができます。

ただし、債務超過額が大きい場合は、利益の積み上げだけで短期間に解消することが難しいケースもあります。

また、利益が出ていても借入金の返済負担が重ければ、資金繰りが先に行き詰まる可能性もあります。

そのため、必要に応じて金融機関と返済条件の見直し(リスケジュール)について協議し、資金繰りを安定させながら収益改善に取り組むことも選択肢の一つです。

資産を売却する

含み益のある不動産や有価証券、事業に使用していない遊休資産などを売却することも、債務超過の改善に有効な方法の一つです。

特に、帳簿価額を上回る価格で資産を売却できれば、その差額が売却益として計上され、利益剰余金を通じて純資産の回復につながります。

例えば、帳簿価額1,000万円の不動産を1,500万円で売却した場合、税金などを考慮しなければ500万円の売却益が生じ、その分だけ純資産の改善が期待できます。

一方、資産を帳簿価額と同程度で売却し、その代金を借入金の返済に充てた場合は、資産と負債がともに減少するため、それだけで純資産が増えるわけではありません。

ただし、有利子負債の圧縮によって利息負担を軽減するなど、資金繰りや財務体質の改善につながる可能性があります。

また、事業に必要な設備や不動産まで売却すると、将来の売上や収益力を低下させるおそれがあります。そのため、まずは事業への影響が少ない遊休不動産や使用していない設備、有価証券などから売却の可否を検討します。

企業再生では、単に「売れる資産を売る」のではなく、事業継続に必要な資産と売却可能な資産を見極めたうえで、再建に必要な資金を確保することが重要です。

事業譲渡やM&Aを活用する

自力での債務超過の解消が難しい場合は、事業譲渡やM&Aを活用し、第三者の支援を受けながら事業の存続を図る方法があります。

例えば、収益性のある事業の一部を譲渡し、その対価を借入金の返済や資金繰りに充てることで、残された事業の財務負担を軽減できる場合があります。

また、スポンサー企業から出資や資金面・事業面での支援を受けることで、事業や雇用を維持しながら再建を目指すスポンサー型M&Aも選択肢の一つです。

企業再生の実務では、会社全体をそのまま売却するだけでなく、事業譲渡や会社分割、私的整理などを組み合わせて再生スキームを構築することもあります。

採算性や将来性のある事業を切り出してスポンサーへ承継し、残された債務について金融機関などの債権者と整理を進める方法です。

このように、M&Aは単に「会社を売却するための手段」ではなく、事業や雇用を残しながら再建を目指すための手段として活用されることもあります。

ただし、どの手法を選択できるかは、事業の収益力や債務の状況、スポンサー候補の有無、金融機関との調整などによって異なるため、実行可能な再生スキームを慎重に検討することが重要です。

関連記事:債務超過でも会社売却は可能!1円譲渡などの手法や税務リスクを徹底解説

増資で自己資本を強化する

増資とは、既存株主や第三者から出資を受け、自己資本を増やすことで財務体質の改善を図る方法です。

会社に新たな資金が払い込まれることで純資産が増加するため、債務超過額を直接圧縮できます。

例えば、3,000万円の債務超過に対して3,000万円の増資を行えば、他の条件に変化がない場合、計算上は債務超過を解消できます。

また、増資によって手元資金も増えるため、財務体質の改善だけでなく、当面の資金繰りを安定させる効果も期待できます。

一方、第三者割当増資を行う場合は、既存株主の持分比率や議決権割合が低下し、出資額や株式の発行条件によっては経営権に影響を及ぼす可能性があります。

そのため、資金調達額だけでなく、増資後の株主構成や経営体制についても事前に検討することが重要です。

また、増資によって債務超過を解消できたとしても、本業の赤字が続けば、再び純資産が減少する可能性があります。

増資は財務面を改善する有効な手段ですが、必要に応じて収益構造の見直しとあわせて進めることが大切です。

DES(デット・エクイティ・スワップ)を活用する

DESとは、借入金などの債務を株式に転換することで、負債を減らし、自己資本を増やす手法です。

前述した増資とは異なり、原則として新たな現金を会社へ払い込むのではなく、すでにある債務を資本へ振り替える点が特徴です。

これにより、債務超過の改善や自己資本比率の向上が期待できます。

例えば、経営者からの役員借入金が3,000万円あり、その全額をDESによって資本へ振り替えた場合、他の条件に変化がなければ、負債が3,000万円減少し、その分だけ純資産が改善します。

中小企業の実務では、金融機関からの借入金よりも、経営者が会社へ貸し付けている役員借入金を対象としてDESを検討するケースがあります。

経営者との間で調整しやすく、金融機関を債権者とするDESと比べて検討しやすいためです。

一方、DESを実施する際には、株式の評価や税務上の取扱い、会社法上の手続きなどについて慎重な検討が必要です。

また、債務を株式へ転換しても会社に新たな現金が入るわけではないため、それだけで資金繰りが改善するとは限りません。

さらに、DESによって債務超過を改善できても、本業の赤字が続けば再び純資産が減少する可能性があります。

そのため、財務面の改善だけでなく、継続的に利益を生み出せる事業構造へ改善していくことも重要です。

関連記事:DESで債務超過を解消!メリットと注意点を専門家が解説

債務の免除や私的整理を活用する

自力での収益改善や資本増強だけでは債務超過の解消が難しい場合は、金融機関などの債権者と協議し、債務免除や私的整理によって負債の圧縮を図る方法があります。

債務免除とは、借入金などの債務の一部または全部について、債権者から返済の免除を受けることです。債務が減少することで債務免除益が計上され、純資産が改善するため、債務超過の解消につながる可能性があります。

ただし、債務免除は債権者の同意がなければ実行できません。

金融機関などに理解を求めるためには、会社の財務状況や事業の収益力を整理したうえで、実現可能な再生計画を示し、債務整理後も事業を継続できることを説明する必要があります。

こうした債権者との調整を裁判所を介さずに進める方法が私的整理です。

企業再生の実務では、中小企業活性化協議会などの支援機関や一定の私的整理手続を活用し、金融機関との合意形成を図りながら、返済条件の変更や債務免除などを組み合わせて再建を目指すことがあります。

また、債務免除によって生じる利益は、税務上の課税関係が生じる場合があります。

繰越欠損金の状況や再生スキームによって取扱いが異なるため、実行前に税務面も含めて慎重に検討することが重要です。

債務免除や私的整理は、債務を直接圧縮できる可能性がある一方、債権者との合意形成や再生計画の実現可能性が重要となるため、専門家の支援を受けながら進めることが一般的です。

関連記事:債務免除とは?仕組み・メリット・デメリット・手続き方法をわかりやすく解説

法的整理(民事再生・会社更生など)を検討する

私的整理などによる再生が難しい場合には、裁判所が関与する法的整理を検討することがあります。

法的整理のうち、事業を継続しながら再生を目指す代表的な手続きが、民事再生と会社更生です。

いずれも、法律に基づいて債権者の権利を変更し、債務の圧縮や返済条件の変更などを行いながら再生を進めます。

  • 民事再生:原則として現経営陣が経営を継続しながら、裁判所の認可を受けた再生計画に基づいて事業の立て直しを進めます。中小企業でも利用されることがある手続きです。
  • 会社更生:原則として現経営陣に代わり、裁判所が選任した更生管財人が再建を進めます。株式会社を対象とした手続きで、一般に大規模な企業の再建で利用されます。

法的整理には、債権者全員の個別同意を得ることなく、法律に定められた手続きによって債務整理を進められるという特徴があります。

一方で、信用面への影響や手続きに伴う負担も大きいため、会社の財務状況や事業の継続可能性などを踏まえて慎重に判断する必要があります。

また、法的整理を検討する段階では、資金繰りの見通しや債権者との関係、事業価値など、さまざまな要素を総合的に判断しなければなりません。

そのため、どの再生方法を選択すべきか自社だけで判断することが難しい場合は、専門家の支援を受けながら検討することが重要です。


債務超過が判明したら専門家に相談するメリット

ここまで解説してきたように、債務超過への対応方法は一つではありません。

本業の収益改善や資産売却、増資、DES、私的整理、M&A、法的整理など、さまざまな方法がありますが、どの方法が適しているかは、債務超過の原因や資金繰り、事業の収益力、借入金の状況などによって異なります。

また、企業再生では財務面だけでなく、金融機関との関係や事業の将来性なども踏まえて、実行可能な再建方針を検討する必要があります。

こうした判断を経営者だけで行うことは難しい場合もあるため、債務超過が判明した段階で企業再生に詳しい専門家へ相談することも選択肢の一つです。

専門家へ相談する主なメリットは、次のとおりです。

  • 客観的かつ専門的な視点から会社の現状を分析できる
  • 複数の選択肢から実行可能な再生方法を検討できる
  • 金融機関との協議や各種手続きを進めやすくなる
  • 再生計画の策定から実行まで継続的な支援を受けられる

以下、それぞれのメリットについて詳しく解説します。

客観的かつ専門的な視点から現状を分析できる

企業再生に詳しい専門家へ相談するメリットの一つは、第三者の立場から会社の財務状況や事業の実態を客観的に分析できることです。

決算書の数字だけでなく、資金繰りや借入金の状況、本業の収益力、保有資産の実態などを総合的に確認することで、自社だけでは気づきにくい財務上・事業上の課題を明らかにできます。

また、必要に応じて資産や負債を実態に合わせて評価した実態貸借対照表(実態B/S)を作成することで、帳簿上の純資産だけでは把握しにくい実質的な債務超過額を確認することもできます。

こうした分析によって、会社が現在どのような状態にあり、どの課題から優先的に対応すべきなのかを整理できることが、専門家へ相談する大きなメリットです。

複数の選択肢から実行可能な再生方法を検討できる

前述した現状分析によって会社の課題が明確になったら、次に、その結果をもとに実行可能な再生方法を検討します。

企業再生では、債務超過額だけでなく、本業の収益力や資金繰り、借入金の状況、保有資産、金融機関との関係などによって、選択できる方法が異なります。

専門家に相談することで、それぞれの再生方法について、期待できる効果や実現可能性、必要な期間、事業への影響などを比較しながら、自社に適した方向性を検討できます。

また、一つの方法だけでは十分な改善が見込めない場合には、複数の手法を組み合わせて再生計画を組み立てることもあります。

このように、単に選択肢を増やすだけでなく、会社の現状を踏まえて「どの方法が実行可能なのか」を見極められることが、専門家へ相談するメリットの一つです。

金融機関との協議や手続きを進めやすくなる

再生の方向性が定まったら、必要に応じて金融機関や債権者などの関係者と協議を進めていきます。

金融機関との協議では、単に支援を求めるだけでなく、会社の財務状況や資金繰り、今後の収益見通しなどを整理し、実現可能な再生計画として説明することが重要です。

専門家の支援を受けることで、金融機関へ提出する資料の作成や説明内容の整理、関係者との調整などを進めやすくなります。

また、再生方針や数値計画を客観的な根拠とともに示すことで、会社の現状や今後の見通しについて理解を得やすくなります。

複数の金融機関や債権者との調整が必要な場合には、それぞれの立場を踏まえながら合意形成を進める必要があり、専門的な知識や経験が求められます。

こうした協議や手続きのサポートを受けることで、経営者は関係者との調整だけに時間を取られることなく、本業の収益改善や再建計画の実行に取り組みやすくなります。

再生計画の実行と継続的な経営改善を支援してもらえる

企業再生は、経営改善計画を策定しただけで完了するものではありません。

計画に沿って施策を実行し、その成果を定期的に確認していくことが重要です。

専門家の継続的な支援を受けることで、売上や利益、資金繰りなどの実績を計画と比較し、改善が予定どおり進んでいるかを確認できます。

計画と実績に差が生じた場合には、その原因を分析し、必要に応じて施策や数値計画を見直すことで、状況の変化に対応しながら再建を進めることができます。

また、金融機関へ定期的に進捗を報告する必要がある場合にも、実績の整理や今後の見通しを適切に説明することで、関係者との信頼関係を維持しやすくなります。

このように、計画の策定から実行、検証、見直しまで継続的に支援を受けられることも、企業再生に詳しい専門家へ相談するメリットの一つです。


債務超過に関するよくある質問

ここでは、債務超過について経営者からよく寄せられる質問にお答えします。

Q.債務超過だと融資は受けられませんか?

債務超過であっても、必ずしも融資を受けられないわけではありません。

ただし、金融機関の融資審査では財務面のマイナス要因となるため、通常より慎重に判断される可能性があります。

そのため、今後の収益見通しや資金繰り、返済可能性などを整理し、必要に応じて経営改善計画を示しながら金融機関と協議することが重要です。

関連記事:債務超過と銀行の関係は?融資への影響と対応策をご紹介

Q.債務超過でも会社は売れますか?

債務超過であっても、会社や事業を売却できる可能性はあります。

財務状況だけでなく、事業の収益力や技術、顧客基盤、ブランド、人材などに価値があれば、買い手が見つかるケースがあります。

また、会社全体の売却だけでなく、事業譲渡やスポンサー型M&Aなどによって、事業や雇用の承継を目指す方法もあります。

関連記事:債務超過の企業でも売却は可能?条件や方法を徹底解説

Q.債務超過でも税金は払う必要がありますか?

はい。債務超過であっても、納税義務がなくなるわけではありません。

また、赤字であっても、消費税や固定資産税、法人住民税の均等割など、利益の有無にかかわらず納付が必要となる税金があります。

税金の滞納は資金繰りや事業継続に影響を及ぼす可能性があるため、支払いが難しい場合は放置せず、早めに対応を検討することが重要です。


まとめ

債務超過かどうかは、まず貸借対照表(B/S)の純資産を確認することで判断できます。

ただし、決算書上では純資産がプラスであっても、回収が難しい売掛金や含み損のある資産などを実態に合わせて評価すると、実質的には債務超過となっている場合があります。

そのため、会社の財務状況を正確に把握するには、必要に応じて実態貸借対照表(実態B/S)で確認することも重要です。

債務超過が判明した場合は、その金額だけを見るのではなく、なぜ債務超過に陥ったのか、本業に収益力があるのか、今後の資金繰りに問題がないかを確認し、会社の状況を総合的に判断する必要があります。

そのうえで、事業の収益力や財務状況に応じた改善策を検討していきます。

債務超過への対応方法は一つではなく、自力での経営改善を目指せる場合もあれば、金融機関やスポンサーなどの協力を得ながら再建を進める必要がある場合もあります。

重要なのは、債務超過という結果だけを見て判断するのではなく、会社の現状を正確に把握し、実行可能な再生方法を選択することです。

自社だけでは財務状況の判断や再生方法の選択が難しい場合は、企業再生に詳しい専門家へ相談し、今後の方向性を整理することも検討しましょう。

ジーケーパートナーズは、債務超過や過大な借入金に悩む中小企業を対象に、企業再生・M&A支援を行っています。

決算書の数字だけでは見えにくい資産の実態や資金繰り、本業の収益力、借入金の状況を整理したうえで、経営改善、金融機関との調整、私的整理、事業譲渡、スポンサー型M&Aなど、貴社の状況に応じた現実的な再生方法を検討します。

「決算書を見たら債務超過だった」

「このまま借入金を返済できるのか不安がある」

「会社や事業を残す方法があるのか知りたい」

このようなお悩みをお持ちの方は、一人で判断を抱え込まず、ジーケーパートナーズの無料個別相談会をご利用ください。

まずは現在の財務状況や経営課題を整理し、今後取り得る選択肢や再建に向けた方向性を一緒に検討します。

ご相談内容は秘密厳守で対応いたします。
ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過企業が倒産しない理由は?倒産の確率も解説

Insolvency-bankruptcy

債務超過は企業にとって深刻な財務状態ですが、ただちに倒産につながるわけではありません。

ただし、この状態が長引くと、取引先や金融機関からの信用が低下し、倒産のリスクが高まる可能性があります。

本記事では、債務超過の企業がすぐに倒産しない理由や、倒産に至る確率、そしてその対策について詳しく解説します。

債務超過の問題は、できるだけ早く対応することが非常に重要です。

ジーケーパートナーズでは、事業再生から負債整理まで、企業の状況に応じた最適な解決策をご提案しています。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過企業が倒産しない理由4つ

債務超過の企業であっても、すぐに倒産しない理由には、主に次の4つがあります。

  • 支払期日にまだ余裕がある負債を抱えている場合
  • 金融機関が様子を見る(支援を継続する)判断をしている場合
  • 事業に収益性や将来性があると見込まれている場合
  • 実行可能な経営改善計画が用意されている場合

それぞれの理由について、以下で詳しく解説していきます。

1.支払期日にまだ余裕がある負債を抱えている場合

債務超過の状態でも、返済期限がまだ先の長期借入金が中心であれば、当面の資金繰りに大きな問題は生じません。

たとえば、返済期限が5年後の借入金が主な負債である場合、その期間内に経営を立て直し、債務超過を解消するための時間的な余裕が確保できます。

2.金融機関が様子を見る(支援を継続する)判断をしている場合

銀行は、債務者に将来の回復可能性があると判断した場合、債務超過の状態でも融資を継続することがあります。

特に、災害等の有事による一時的な債務超過や、長年の取引実績がある企業に対しては、強引に返済を迫るよりも、事業継続を支援した方が銀行にとっても利益につながるケースがあります。

3.事業に収益性や将来性があると見込まれている場合

営業利益が出ている企業は、たとえ債務超過であっても倒産を避けられる可能性が高くなります。

事業に収益性があれば、その利益を積み重ねることで、時間をかけて債務超過を解消することが期待できます。

また、将来性のある事業モデルを持つ企業は、取引先や金融機関からの信頼を保ちやすく、支援を受けやすい傾向にあります。

4.実行可能な経営改善計画が用意されている場合

債権者の協力を得て、債務の一部を減額してもらったり、返済の猶予を受けたりしながら、事業を継続して残りの債務を返済していく計画があれば、倒産を回避することができます。

特に、「再建型任意整理」のような私的整理手続きは、裁判所を通さずに債権者と直接交渉を行うため、社会的信用を大きく損なうことなく債務問題を解決できる方法です。


そもそも債務超過とは?

債務超過とは、企業の負債の総額が総資産を上回っている状態を指します。

つまり、貸借対照表上で純資産がマイナスになっている状況です。

この状態では、企業がすべての資産を売却しても、負債を完済できないという深刻な財務状況にあるといえます。

債務超過に陥る主な原因として、以下の3つが考えられます。

  • 赤字経営が続いている
  • 投資が失敗し、資金が回収できていない
  • 資産の価値が下がり、評価損が発生している

債務超過かどうかを正しく把握し、できるだけ早く対策を講じることが非常に重要です。

関連記事|債務超過になるとどうなる?倒産・株価の影響も徹底解説


債務超過と赤字の違いとは

債務超過と赤字は異なる意味を持つ言葉です。

それぞれの特徴を簡単にまとめると次のようになります。

項目 確認方法 特徴
債務超過 貸借対照表(バランスシート) 負債が資産を上回っている状態     

企業の財務状況の累積的な結果

赤字 損益計算書 当期純損益がマイナスになっている状態

単年度の収益についての問題

債務超過は、これまでの累積の結果を表しており、企業の資産より負債が多い状態です

赤字は、単年度の収益状況を示し、その年の売上や利益がマイナスであることを意味します。

つまり、赤字であっても過去に蓄積された利益(内部留保)や自己資本が十分にあれば債務超過にはなりませんし、逆に債務超過の企業でも、その年度は黒字となることがあります。

関連記事|債務超過と赤字の違いを図解で徹底解説!判断基準・実例・解消法5選


債務超過で倒産する会社の割合

帝国データバンクの2024年度倒産集計によると、2024年(2024年4月~2025年3月)の企業倒産件数は1万70件に達し、2013年度以来11年ぶりに1万件を超えました。

「2024年倒産企業の財務データ分析」調査によると、2024年に全国で倒産した企業の約7割(71.7%)が、倒産直前の最新の決算期に債務超過の状態にあったことがわかりました。これは前々期の61.6%から10.1ポイント上昇しており、多くの企業で収益の改善が大きな課題となっています。

過去のデータを見ると、2023年の調査でも倒産企業の約7割が債務超過の状態でした。


債務超過を解消するための具体的な対策

債務超過を解消するためには、さまざまな方法があります。主な対策は次のとおりです。

  • 利益を増やす
  • 増資する
  • M&Aを活用して事業を再生する
  • DES(デット・エクイティ・スワップ)を利用する
  • 法的整理を検討する

それぞれの方法について、以下で詳しく解説します。

利益を増やす

債務超過を解消するための基本は、売上を伸ばし、利益を増やすことです。

不要な経費を見直したり、業務の効率化を図ったりすることで、徐々に資産を増やし、債務超過を改善していくことが可能です。

地道な取り組みではありますが、長期的に安定した経営を目指すうえで、最も基本かつ確実な方法と言えるでしょう。

増資する

短期間で債務超過を解消する方法として有効なのが「増資」です。

これは、第三者割当増資や新株発行を通じて、経営者や投資家などから資金を調達する手段です。

即効性のある方法ではありますが、根本的な経営改善が伴わなければ、債務超過の解決は一時的なものにとどまってしまう可能性があります。

M&Aを活用して事業を再生する

債務超過の企業であっても、M&Aによって売却することは可能です。

特に、市場から評価される価値があるなどの条件を満たしていれば、売却の成功確率が高まります。

自社の努力だけでは債務超過の解消が難しい場合でも、M&Aによってシナジー効果が期待できる買い手が現れれば、収益構造を根本から見直すチャンスになることもあります。

また、事業の一部を譲渡して得た資金で財務体質の改善を図るという方法も有効です。

「借入が多くて、このままでは倒産してしまうのでは…」と不安を感じていませんか?

ジーケーパートナーズでは、債務超過の企業に特化したM&A支援サービスを通じて、状況に応じた最適な解決策をご提案しています。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

DES(デット・エクイティ・スワップ)を利用する

DESとは、負債を株式に変える手法です。

債権者と合意のうえで、返済が必要な借入金などの債務を自社の株式に切り替えることで、返済義務をなくし、その代わりに債権者へ株式を発行します。

この方法により、貸借対照表の「負債」が減り、「資本(純資産)」が増えるため、債務超過の解消につながります。

ただし、債権者が新たな株主となるため、経営権が分散したり、意思決定が複雑になるリスクもあることに注意が必要です。

法的整理を検討する

最終手段として、民事再生や会社更生法といった法的手続きを活用する方法もあります。

これらの法的整理を利用すれば、過剰な債務を減らしたうえで、事業の継続が可能になります。

ただし、法的整理には以下のようなデメリットもあるため注意が必要です。

  • 取引先や顧客からの信用が低下する
  • 手続きが長期化しやすく、多くの労力がかかる
  • 弁護士費用など、手続きにかかるコストが高い
  • 経営権が管財人に移る可能性がある

法的整理を検討する際は、これらのリスクをよく理解し、他の選択肢とも比較したうえで慎重に判断することが大切です。

関連記事|M&A仲介会社の選び方!FAとの違いやトラブルの回避方法を徹底解説


まとめ

債務超過は倒産リスクの重要なサインです。

債務超過は、企業の財務状態が悪化していることを示す重要な兆候であり、放置すれば倒産のリスクが高まります。

実際、倒産した企業の約7割が直前に債務超過だったというデータもあり、その危険性がうかがえます。

ただし、債務超過=即倒産というわけではありません。

早期に適切な対策をとれば、再建や経営改善は十分に可能です。

一方で、債務超過の状態が長引くと、取引先や金融機関からの信用が低下し、資金調達が困難になるなど、倒産のリスクが一気に高まります。

そのため、できるだけ早く専門家に相談し、適切な対応を始めることが非常に重要です。

ジーケーパートナーズは、債務超過企業に特化したM&A支援サービスを提供しています。

負債の整理から事業再生まで、企業の状況に応じた最適な解決策をご提案いたします。

「何から始めればよいかわからない」という方も、どうぞお気軽にご相談ください。            

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

FRBは債務超過なのか?米国中央銀行の財務状況と経済への影響を徹底解説

frb-Insolvency

近年「FRB(米連邦準備制度理事会)が債務超過に陥るのではないか」といった懸念の声が聞かれるようになりました。

その背景には、積極的な金融緩和政策の実施と、その後の急速な利上げにより、FRBが保有する債券の価格が下落し、多額の含み損が発生していることがあります。

ただし「中央銀行の債務超過」は、民間企業における債務超過とは性質が大きく異なります。

この記事では、FRBの財務状況の実態、債務超過の定義と中央銀行における意味、そして仮にFRBが実際に債務超過に陥った場合に考えられる経済への影響について、分かりやすく解説します。

また、このような経済の大きな変化の中で、今後の成長戦略や事業の将来について専門家に相談したいとお考えの経営者の方もおられるのではないでしょうか。

M&Aを通じた事業拡大や円滑な事業承継に関心をお持ちの方は、M&Aに強みを持つジーケーパートナーズの無料個別相談会をぜひご活用ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


FRBとは?その役割と機能

FRBは、アメリカの中央銀行制度の中核を担う機関で、日本でいうところの日銀(日本銀行)に相当します。

「FRB」という言葉は、ワシントンD.C.にある理事会を指しますが、正式には「連邦準備制度」として、FRB理事会と全米にある12の連邦準備銀行で構成されています。

FRBには、以下のような重要な役割があります。

  • 金融政策の実施:金利の調整などを通じて、インフレや景気の安定を図ります。
  • 金融システムの安定維持:銀行や金融市場が安定して機能するよう監視・支援します。
  • 決済システムの運営:銀行間の資金のやり取りをスムーズに行うための仕組みを管理します。
  • 政府の銀行としての機能:アメリカ政府の資金管理や国債の発行などに関わります。

これらの役割を果たすために、FRBは独自の「バランスシート(貸借対照表)」を持っており、そこに資産と負債の詳細が記載されています。

次の項目では、このバランスシートの内容や仕組みについて詳しく解説します。

金融政策の実施

FRBは、「物価の安定」と「雇用の最大化」という2つの目標(これを「デュアル・マンデート」と呼びます)を実現するために、金融政策を運営しています。

具体的には、次のような手段を使って市場の資金量や金利を調整します。

  • 政策金利(FF金利)の誘導目標を設定・変更
    → FF金利(フェデラル・ファンド金利)とは、銀行同士が短期資金を貸し借りする際の金で、アメリカの金利政策の基準となるものです。
  • 公開市場操作(オープン・マーケット・オペレーション)
    → FRBが米国債などを売買して、市場に出回るお金の量を増減させます。
    また近年では、伝統的な金利操作に加えて、次のような非伝統的な手法も使われています。
  • 量的緩和(QE:Quantitative Easing)
    → 大量の国債などを買い入れ、市場に資金を供給する政策
  • 量的引き締め(QT:Quantitative Tightening)
    → 保有資産を減らすことで、市場から資金を回収する政策

このように、FRBは多様な手段を通じて、アメリカ経済の安定と成長を支えています。

金融システムの安定

FRBは、金融危機を未然に防ぎ、金融システム全体の安定を保つことも重要な任務としています

その一環として、FRBは銀行持株会社や大手銀行を対象に、経営の健全性を監督・規制しています。

たとえば、景気の悪化などのストレス(想定外の状況)に銀行がどの程度耐えられるかを検証する「ストレステスト」などを実施しています。

さらに、金融機関が一時的に資金繰りに行き詰まった場合には、FRBが「最後の貸し手(Lender of Last Resort)」として、資金(流動性)を緊急供給します。

これにより、1つの銀行の問題が他の銀行に波及して信用不安が広がることを防いでいます。

決済システムの運営

FRBは、銀行同士が大口の資金をやり取りするための決済システム「Fedwire Funds Service」や、手形・小切手の交換システムなどを、安全かつ効率的に運営しています。

これらの仕組みによって、企業や個人が行う日々の商取引や金融取引に伴う大量の資金移動がスムーズに行われ、アメリカ経済全体の土台となる金融インフラを支えているのが特徴です。

政府の銀行

FRBは、アメリカ合衆国財務省の「銀行」としての機能も担っています。

たとえば、財務省の主要な預金口座を管理し、税収などの歳入の受け入れや、公共事業費などの歳出の支払いを行っています。

さらに、国債に関する実務的な業務もFRBが代行しています。具体的には、国債の発行(入札の実施)、利息の支払い、満期を迎えた国債の償還(返済)といった手続きを担当しています。

このようにFRBは、政府の資金管理や国債運用の現場でも重要な役割を果たしています。


FRBは実質的に債務超過なのか?

現在、FRBが保有する国債などの債券には大きな含み損が発生しています。
これは「今すぐ売却した場合にどれだけ損をするか」を示すもので、自己資本と比べても規模が大きく、「事実上の債務超過ではないか」との指摘もあります。

加えて、急激な金利上昇により利払い負担が増し、FRBは現在、継続的に赤字を計上しています。
この赤字はまず剰余金で補填されますが、それが尽きると「繰延資産(Deferred Asset)」として計上されます。
繰延資産とは、将来の利益で赤字を埋め合わせる前提で記録するもので、実質的には自己資本がマイナスの状態に近いといえます。

このような財務悪化により、以下のリスクが懸念されます。

  • 中央銀行としての信頼が揺らぐことで、市場からのFRBに対する信認が低下するおそれ
  • 損失の拡大を恐れ、必要以上に金融引き締めを続けてしまうリスク
  • 赤字が続くことで、FRBが財務省に納める納付金が減少し、政府財政に影響が出る可能性
  • 議会などからFRBの金融政策運営に対する政治的な圧力が強まる懸念

とはいえ、これらはあくまで「起こりうる可能性」に過ぎません。

実際にどの程度影響が出るかは、その時の経済環境、市場の反応(センチメント)、そしてFRBや政府の対応次第で大きく変わります。

また、過去には他国の中央銀行も一時的な債務超過状態を乗り越えてきた例が多くあります。

そのため、現時点で必要以上に悲観的になる必要はないとも考えられます。


日本の中央銀行が抱えるリスクとは?

FRBと同じような財務上の懸念は、日本の中央銀行である日本銀行(日銀)にも当てはまります。

日銀は、長年にわたりデフレからの脱却を目指して、FRB以上に大規模かつ長期的な金融緩和を続けてきました。

具体的には「量的・質的金融緩和」「マイナス金利政策」「イールドカーブ・コントロール(長短金利操作)」などが行われてきました。

その結果、日銀のバランスシート(資産と負債の一覧)は急拡大し、保有資産の中でも国債の割合が非常に高くなっているのが現状です。

今後、金融政策の正常化(引き締め方向への転換)によって金利が上昇すれば、

  • 日銀もFRBと同様に、保有する国債に大きな含み損が発生する可能性
  • 国債の利払い負担が増加する可能性

といったリスクに直面するおそれがあります。

また、日銀の自己資本比率(財務の健全性を示す指標)は、他の主要な中央銀行と比べて低く、金利上昇に対する財務的な脆弱性が指摘されています。

そのため、万が一、日銀が債務超過の状態になれば、FRBと同様の議論が巻き起こることも想定されます。

ただし、日銀が保有している国債の大部分は自国通貨(円)建てであり、その国債を発行しているのも日本政府です。

このように、政府との関係や通貨発行権などを考慮すると、FRBとは異なる要素も存在します。

とはいえ、日米両国の中央銀行が、大規模な金融緩和という共通の政策を取ってきた結果、現在はその「副作用」とも言える財務リスクに直面しているという点は、重要な共通点と言えるでしょう。


変化の時代を勝ち抜く経営戦略とは?

FRBの金融政策や世界経済の動きは、金利の変動や景気の先行きに影響を与え、それが私たち企業の経営環境にも大きく波及します。

たとえば、資金調達コストの上昇や低下、サプライチェーンの見直しの必要性、成長戦略の再構築など、経営者は常に状況の変化に対応しなければならないのが実情です。

このように、将来の見通しが立てにくい時代においては、自社の持続的な成長や企業価値の向上を目指して、M&A(企業の合併・買収)を選択肢の一つとして検討する企業が増えています。

M&Aは、以下のような目的を実現するための有力な手段です。

  • 事業の規模拡大
  • 新たな市場への参入
  • 技術やノウハウの獲得
  • 円滑な事業承継の実現

ただし、M&Aは専門性が高く、手続きも複雑なため、成功させるには慎重な準備と適切な専門家の支援が欠かせません。

M&Aを成功させるには、

  • 適切な戦略の立て方
  • 取引相手の選び方
  • 企業価値の評価
  • 交渉や契約手続き

といった各段階で、正しい判断と確実な行動が必要です。

このようなM&Aの戦略立案から実行まで、豊富な知識と実績でしっかりとサポートするのが、M&Aに強みを持つジーケーパートナーズです。

「自社にとってM&Aは本当に有効なのか?」

「どんな戦略が考えられるのか?」

「進める上で気をつけるポイントは何か?」

こうした疑問やご関心をお持ちの経営者の方は、ぜひ一度、ジーケーパートナーズの無料個別相談会をご利用ください。

関連記事|M&A仲介会社の選び方!FAとの違いやトラブルの回避方法を徹底解説

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


まとめ

現在、FRBは過去の大規模な金融緩和と急速な利上げの影響で、保有資産の含み損や利払い負担の増加による損失計上という課題に直面しています。

しかし自国通貨を発行できる中央銀行にとって、これがすぐに機能不全を意味するわけではありません。

重要なのは、この状況が金融政策の運営や市場の信頼にどう影響するかです。

こうしたマクロ経済や金融環境の変化は、企業の経営判断にも大きなヒントを与えます。

先行きが見えにくい今こそ、現状を正しく理解し、将来を見据えた戦略的な選択、たとえばM&A(企業の合併・買収)による成長加速や事業承継の検討が重要です。

「変化に柔軟に対応し、企業価値を高める次の一手を考えたい」

「事業承継について専門家のアドバイスが欲しい」

そんな経営者の皆さまは、豊富な実績と専門知識を持つジーケーパートナーズの無料個別相談会をぜひご利用ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過を図解で徹底解説!3つの原因と5つの解決策

insolvenc-illustration

債務超過とは、会社の「資産」より「負債(借金など)」が多い状態のことを指します。

この状態を放置してしまうと、資金繰りが悪化し、倒産のリスクや取引先からの信用低下につながるおそれがあります。

この記事では、債務超過の意味・原因・解決方法を、図解を交えてわかりやすく解説します。

自社の経営状況を正しく把握し、早めに対策を取ることで、経営の安定や再建につなげることができます。

債務超過の問題は、早めの対応がカギです。

「うちの会社、大丈夫かな…」と一人で悩まず、専門家の力を借りるのも有効な手段です。

ジーケーパートナーズでは、企業再生を専門とするコンサルタントによる無料相談会を実施しています。

現在の経営状況を客観的に分析し、今後取り得る選択肢をご提案します。

どうぞお気軽にご相談ください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


債務超過とは?図解でわかる基礎知識

債務超過とは?

債務超過とは、会社の持っている資産よりも、借金などの負債の方が多い状態を指します。

この状態が続くと、会社の信用が下がったり、最悪の場合は倒産につながる可能性もあり、非常に大きな経営リスクとなります。

債務超過かどうかは、「貸借対照表(バランスシート)」を見ればすぐに判断できます。

  • 資産より負債が多い状態
  • 貸借対照表で「純資産」がマイナス
  • 倒産や信用低下のリスクが高まる

このあと、債務超過の詳しい内容や原因、解決策について、順を追って解説します。

1.資産より負債が多い状態

債務超過とは、会社が持っているすべての資産(現金・預金・建物・土地・売掛金など)を合計した金額よりも、借金などの負債(借入金・買掛金・未払金など)の合計額の方が多い状態のことをいいます。

つまり、会社が保有するすべての資産を売却しても、借金をすべて返済できない状態です。

この状態が続くと、以下のような深刻な影響が出る可能性があります。

  • 新たな資金調達(借入)が難しくなる
  • 取引先からの信用を失う
  • 経営の継続が危ぶまれる

そのため、債務超過は会社の存続に関わる重大な問題です。

できるだけ早い段階で現状を正しく把握し、適切な対策を講じることが重要です。

2.貸借対照表で「純資産」がマイナス

債務超過に陥っているかどうかは、「貸借対照表(バランスシート/B/S)」の「純資産の部」がマイナスになっているかを見れば判断できます。

貸借対照表とは、会社のある時点(たとえば決算日)の財政状態を表す表で、「資産」「負債」「純資産」の3つの要素で構成されています。

  • 左側には、会社が保有する「資産」(現金・建物・在庫など)
  • 右側には、会社が抱える「負債」(借入金・買掛金など)
  • 株主からの出資などの「純資産」

この表では、次のような関係が成り立ちます。

資産 = 負債 + 純資産

そのため、貸借対照表の「純資産」がマイナスになっている場合、資産より負債が多い=債務超過の状態だという、明確なサインになります。

3.倒産や信用低下のリスクが高まる

債務超過の状態を放置していると、金融機関からの信用が大きく下がり、新たな融資が受けにくくなります。

さらに、取引先も「支払いが滞るのでは」と不安を感じ、取引条件を厳しくしたり、取引自体を打ち切られたりする可能性があります。

資金調達が難しくなれば、事業を続けるための仕入れや投資ができなくなり、経営の悪化を招きます。

結果として、日々の営業活動すら立ち行かなくなるおそれもあります。

また、債務超過の状態が一定期間続くと、上場企業の場合は上場廃止の対象になることもあります。

このように、債務超過は会社の信用を大きく損ない、事業の継続や成長を深刻に妨げる要因となります。

最悪の場合は、経営破綻や倒産に至るリスクもあるため、早期の対処が不可欠です。

関連記事|【図解】債務超過とは?バランスシートで見る原因と解消法をわかりやすく解説


債務超過の3つの主な原因

債務超過は、会社の財務バランスが崩れた状態ですが、その背景にはいくつかの典型的な原因があります。主な原因は以下のとおりです。

赤字経営の継続

→利益が出ない状態が長く続くと内部に蓄えた資本が減り、やがて純資産がマイナスになります。

過剰な投資や資産の評価損

→実力以上の設備投資や不動産・株式などの価値が下がることで、資産が大きく目減りします。

資金繰りや経理管理の不備

→お金の流れをうまく管理できていないと、借入に頼りすぎる状況になり、財務が悪化します。

これらの要因が重なることで、会社は債務超過に陥るリスクが高まります。

次の章では、それぞれの原因について詳しく解説していきます。

1.赤字経営の継続

債務超過に陥る最も一般的な原因は、赤字経営が長期間続くことです。

赤字とは、会社の収益(売上など)よりも、支出(仕入れ・人件費など)の方が多い状態を指します。

一時的な赤字であれば、これまでに積み上げた利益や資本金でカバーできます。

しかし、赤字が何期も続くと、蓄えていた利益剰余金(これまでの利益の蓄積)が減っていき、やがてマイナスになってしまいます。

「純資産」は、主に資本金と利益剰余金で構成されています。

そのため、利益剰余金がマイナスになると、純資産全体が減少し、最終的に資産よりも負債の方が多くなる=債務超過の状態に陥る可能性が高まります。

このように、慢性的な赤字は債務超過を引き起こす大きなリスクとなるため、早めの対応が重要です。

2.過剰な投資や資産の評価損

事業拡大を目的とした設備投資や新規事業への投資は、企業成長には欠かせない取り組みです。

しかし、計画が甘かったり、想定外のトラブルが起きたりすると、期待した成果が得られず、逆に債務超過の原因になることもあります。

また、会社が保有している土地・建物・株式などの資産の価値が、市場価格の変動などによって大きく下がると、「評価損」として財務にマイナスの影響を与えます。

このように、見込みの甘い投資判断や、資産の価値下落といった要因も、債務超過を引き起こすリスクがあるため、慎重な経営判断とリスク管理が必要です。

3.資金繰りや経理管理の不備

日々の資金繰りの管理や経理体制が不十分な場合も、債務超過に陥る大きな原因となります。

たとえば、

  • 費用を正しく計上していない
  • 回収できない売掛金をいつまでも資産として記載している

といった財務諸表の誤りがあると、実際の経営状態とのズレが生じます。

その結果、すでに債務超過に近づいている、あるいはすでに債務超過に陥っているにもかかわらず、経営者自身がそれに気づかないまま事態が悪化してしまうことがあります。

正確な経理処理と資金管理の徹底は、健全な経営の基本です。

日頃から財務の状況を正しく把握することが、債務超過の予防につながります。


債務超過と赤字・資金ショートの違い

債務超過と赤字・資金ショートの違い

会社の経営状況を表す言葉として、「債務超過」「赤字」「資金ショート」があります。

これらはよく混同されがちですが、それぞれ意味や判断基準が異なります。

ここでは、それぞれの違いをわかりやすく整理し、会社の本当の状況を正しく見極めるためのポイントを解説します。

1.債務超過は貸借対照表で判断

債務超過は、会社の財務状態を示す「貸借対照表(バランスシート)」を見て判断します。

具体的には、貸借対照表の

  • 「資産の部」(会社が持っているものの合計)
  • 「負債の部」(会社が返さなければならない借金などの合計)

を比べて判断するのが特徴です。

債務超過とは、会社の純資産がマイナスの状態とも言えます。

つまり、ある時点での会社の財産状況(会社の「ストック」)に問題があることを示しています。

このため、債務超過は会社の財務の健全さを表す重要な指標といえます。

2.赤字は損益計算書で判断

赤字かどうかは、会社の一定期間(通常は1年間)の経営成績を示す「損益計算書」を確認して判断します。

損益計算書では、その期間に得た収益(売上など)の合計額と費用(仕入れ、人件費、広告費など)の合計額を比べることが特徴です。

費用の合計が収益の合計を上回っている場合、その期間の経営成績は赤字と判断されます。

一時的な赤字だからといって、すぐに債務超過になるわけではありません。

しかし、赤字が続くと、会社の内部に蓄えられた利益剰余金が減っていき、将来的に債務超過になるリスクが高まります。

3.資金ショートは現金不足の状態

資金ショートは、貸借対照表や損益計算書といった決算書では直接わかりません。

会社の手元にある現金や預金の残高を見て判断します。

具体的には、

  • 支払手形や買掛金の支払い日
  • 借入金の返済日
  • 給与の支払日

など、支払期日が来ても、支払いに必要な現金やすぐ使える預金が足りない状態を指します。

資金ショートは、支払いができなくなる「支払い不能」の状態であり、事実上の倒産に直結する非常に危険な状況です。

特に、利益が出ていても資金繰りがうまくいかずに資金ショートを起こす「黒字倒産」というケースもあります。

資金ショートは、日々のキャッシュフロー(現金の流れ)の問題であるため、日頃からの管理が欠かせません。

関連記事|債務超過と赤字の違いを図解で徹底解説!判断基準・実例・解消法5選


債務超過の5つの解決策

債務超過は早い段階で現状を正しく把握し、適切な対策を取れば、経営を立て直せる可能性があります。

代表的な解決策は、以下の5つです。

  • 利益を増やして資産を増やす
  • 増資やDES(債務の株式化)を活用する
  • 不要な資産を売却し、コストを削減する
  • M&A(合併・買収)や事業再生による抜本的な対策を行う
  • 債務免除やリスケジュールの交渉をする

以下で、それぞれの解決策について詳しく説明します。

1.利益を増やして資産を増やす

債務超過を解消する最も基本的な方法は、事業活動で利益を出し、その利益を積み重ねていくことです。

利益が増えると、損益計算書の「当期純利益」がプラスになります。

この利益は、貸借対照表の純資産の中にある「利益剰余金」に加えられます。

利益剰余金が増えれば、マイナスだった純資産全体が増加し、やがてプラスに転じることが期待できます。

収益性を改善するためのさまざまな取り組みを通じて、着実に利益を積み上げていくことが、経営再生の基本と言えるでしょう。

2.増資やDES(債務の株式化)を活用する

自己資本を直接増やすために、外部からの支援を活用する方法もあります。

代表的な方法は以下の2つです。

  • 増資:新たに株式を発行し、株主から資金を出してもらう方法です。
  • DES(デット・エクイティ・スワップ):会社にお金を貸している金融機関などの債権者に、貸したお金(債権)を株式に換えてもらい、その代わりに会社の株式を渡す方法です。

これらの方法は、比較的短期間で財務状況の改善が期待できます。

3.不要な資産を売却し、コストを削減する

会社の財務状況を改善するには、支出を減らし、資産を効率よく活用することも重要です。

具体的には、事業に直接関係のない資産や、持っていても利益を生まない資産を売って現金に変えます。

もし売却で利益が出れば、損益計算書の「特別利益」として計上され、純資産が増えます。

さらに、固定費や変動費などの支出項目を見直し、無駄な支出を徹底的に削減することも効果的です。

こうしたコスト削減の積み重ねが、利益の増加や資金繰りの改善につながり、債務超過からの回復を支えてくれます。

4.M&A(合併・買収)や事業再生による抜本的対策を行う

債務超過に陥った企業が経営を立て直すために、M&A(企業の合併や買収)は効果的な選択肢です。

例えば、自社の事業の一部または全部を他の企業に譲渡し、その対価を得ることで財務状況を改善することがあります。

また、経営基盤がしっかりした企業のグループに加わることで、その企業の経営ノウハウや技術を活用し、事業の再建や新しい成長戦略を実現できるようになります。

ただし、M&Aを成功させるには、下記が重要です。

  • 自社の事業価値を正しく評価してくれる適切な相手を見つけること
  • 納得できる条件で交渉をまとめること

そのため、M&Aに関する専門知識や経験を持つ専門家のサポートを受けることが必要でしょう。

ジーケーパートナーズは、企業再生やM&Aに特化したコンサルティングを行っています。

経験豊富な専門家が直接お話を伺い、御社に最適な再生プランをご提案する「無料個別相談会」も開催中です。まずはお気軽にお問い合わせください。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

5.債務免除やリスケジュールの交渉をする

自社だけで債務超過の解消や資金繰りの改善が難しい場合は、借入先の金融機関に支援をお願いする方法もあります。

主な支援方法は次の2つです。

債務免除:借入金の一部または全部の返済を免除してもらう方法

→ただし、金融機関にとっては大きな損失になるため、実現には説得力のある再生計画が必要で、ハードルが高い方法です。

リスケジュール:借入金の毎月の返済額を一時的に減額したり、返済期限を延長したりする

→資金繰りを改善し、事業の立て直しに必要な時間を確保する手段です。これも金融機関から計画の提出が求められます。

こうした手続きを進める際は、専門家の支援を受けながら慎重に対応することが大切です。

関連記事|返済リスケジュールとは?借入金で悩む経営者が知っておくべきポイント


まとめ

債務超過とは、会社の資産より負債が多くなった状態で、会社の存続を危うくする深刻な経営状況です。

貸借対照表の「純資産」の合計がマイナスであれば、債務超過と判断できます。

大切なのは、自社の債務超過を正しく把握し、問題を早く見つけることです。

そして、状況に合った適切な対策を速やかに行いましょう。

債務超過の悩みや具体的な再生計画については、企業再生・M&Aの専門家がいるジーケーパートナーズにお気軽にご相談ください。

専門家が無料で個別相談に応じ、御社に最適な解決策を一緒に考えます。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過でも廃業できる?手続きや注意点、破産との違いを解説

close-down-insolvenc

会社の経営が悪化し債務超過となり、廃業をお考えではありませんか?

「債務超過だと廃業できないのでは?」「会社の借金はどうなるの?」「個人の財産まで影響が及ぶのでは?」といった多くの不安を抱えているかもしれません。

この記事を読めば、債務超過の状態での廃業は可能なのか、どのような手続きが必要で、どんな注意点やリスクがあるのかが具体的にわかります。

さらに、廃業以外の選択肢や、専門家へ相談する大切さも理解でき、ご自身の状況に合った適切な判断を下すための一助となるでしょう。


この記事を読む中で、専門家への相談を具体的に検討したいと思われた場合は、ジーケーパートナーズの無料個別相談会も選択肢のひとつです。

経験豊富な専門家が、債務超過でのM&Aや事業再生など、さまざまな選択肢についてアドバイスを提供します。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


そもそも債務超過とは?

まず、債務超過がどのような状態かを正しく理解しましょう。

ここでは次のポイントについて分かりやすく解説します。

  • 債務超過の意味
  • 自社が債務超過かどうかを確認する方法

それでは、詳しく見ていきましょう。

債務超過の意味

債務超過とは、会社の「借金などの負債の合計」が、「現金や不動産などの資産の合計」よりも多くなっている状態のことをいいます。

つまり、会社が持っているすべての資産をお金に換えても、借金をすべて返すことができない状態です。

これは、会社の経営状態が非常に悪化しているサインであり、注意が必要です。

債務超過になると、次のような問題が起こる可能性があります。

  • 銀行から新たな融資を受けにくくなる
  • 取引先からの信用を失う
  • 資金繰りが悪化し、事業を続けることが難しくなる

このような事態を避けるためにも、自社が債務超過に陥っていないかを早めに確認することが大切です。

自社が債務超過かどうかを確認する方法

自社が債務超過の状態かどうかは、「貸借対照表(たいしゃくたいしょうひょう)」という財務書類を見ることで確認できます。

貸借対照表は、会社の決算時点における次の3つの情報を一覧にしたものです。

  • 資産:現金や不動産、売掛金など、会社が持っている財産
  • 負債:借入金や買掛金など、会社が返済すべきお金
  • 純資産:資産から負債を差し引いた残りの金額

この貸借対照表の中にある「純資産の部」に注目してください。

この「純資産の部」の合計額がマイナスになっている場合、その会社は債務超過の状態にあると判断できます。

つまり、会社が持っている資産をすべて売却しても、借金を全額返すことができない状態です。

会社の健全な経営のためには、定期的に貸借対照表を確認し、自社の財務状況を正しく把握しておくことが重要です。

もし貸借対照表の見方がよく分からない場合は、顧問税理士や会計士などの専門家に相談すると安心です。

関連記事|債務超過は貸借対照表のどこを見る?確認する方法を徹底解説


【結論】債務超過でも廃業は可能だが特別な手続きが必要

たとえ債務超過のような厳しい状況にあっても、会社を廃業することは可能です。

ただし、通常の廃業手続きとは異なり、特別な手続きが必要になる場合があります。

また、「廃業」と「破産」はよく混同されがちですが、意味がまったく異なるので注意が必要です。

ここでは、下記について分かりやすく説明します。

  • よく混同される「廃業」と「倒産(特に破産)」の違い
  • 債務超過の状態でも廃業ができる理由

よく混同される「廃業」と「倒産(特に破産)」の違い

「廃業」と「倒産(特に破産)」は、どちらも会社をたたむことを意味しますが、法的な意味や手続きの内容は大きく異なります。

廃業 会社が自主的に事業活動をやめること。

経営者が「もう事業を続けられない」と判断した場合に行う、いわば自主的な手続きです。

ただし、会社が債務超過の状態にある場合は、通常の清算手続きではなく、特別清算や破産といった法的な手続きが必要になるケースもあります。

倒産(特に破産) 会社の資産では借金を返せない状態(支払い不能)になったときに、裁判所の管理のもとで行われる法的な手続きです。

裁判所が選任する破産管財人が、会社の財産を整理・処分して、債権者にできる限り公平に返済を行います。

債務超過の状態でも廃業ができる理由

会社が債務超過であっても、法律上は廃業手続きを行うことができます。

なぜなら、廃業とは「事業をやめるための手続き」であり、借金の多さとは直接関係がないからです。

実際には、まず株主総会で「会社を解散する」ことを決めて、清算手続きに進むという流れになります。

ただし、債務超過の場合は注意が必要です。

資産をすべて処分しても借金を返しきれないため、通常の清算ではなく、「特別清算」や「破産」など、法律に基づく手続きを選ぶケースが多くなります。

廃業手続きが終わっても、返済しきれなかった借金は消えるわけではありません。

とくに経営者が会社の借金の「連帯保証人」になっている場合は、廃業後も個人として借金を返さなければならないことがあり、個人にも大きな影響が出る可能性があります。

関連記事|債務超過企業の株式譲渡が実質0円や1円になる理由は?成功のポイントもご紹介


債務超過での廃業手続きの違い

会社が廃業するとき、資産が負債を上回っている黒字企業と負債が資産を上回っている債務超過企業によって、手続きが大きく変わります。

黒字企業の廃業の場合、会社の資産を売却して現金に換え、そのお金ですべての借金(債務)を返済します。

借金を返済したあとにお金が残れば、それを株主などに分配して会社を清算します。

この場合、比較的スムーズでトラブルも少ないのが特徴です。

一方、 債務超過企業の廃業の場合、資産をすべて現金に換えても、借金をすべて返すことができません。

このため、「特別清算」や「破産」など、法律に基づいた清算手続きが必要となり、すべて法律に従って厳格に進められます。

こうした法的手続きを適切に行わないと、後になって債権者からトラブルを起こされるリスクがあります。

通常の廃業は「借金をすべて返せる」状態での手続きですが、債務超過の場合は「借金を返しきれない清算」になる点が、最大の違いです。


債務超過企業が廃業する際の3つの手続き

債務超過の企業が廃業する場合、主に以下の3つの手続きがあります。

  • 特別清算
  • 破産手続き
  • 任意整理(私的整理)

それぞれ特徴や適用条件が異なるため、会社の状況に合わせて選択する必要があります。

特別清算

特別清算は、株式会社だけが使える制度で、「会社法」に基づいて行われます。

手続きは裁判所の監督のもとで進みますが、破産に比べて柔軟で話し合いを重視するやり方です。

特別清算を始めるには、債権者の3分の2以上の同意が必要です。

この制度では、債権者ごとに返済の割合を変えることができるため、例えば少額の債権を持つ取引先に対して、優先的に返済することも可能です。

特別清算には「協定型」と「個別和解型(対税型)」の2つの方式があり、債権者との関係性や状況に応じて選択します。

破産手続き

破産手続きは、株式会社や合同会社など、どのような形態の法人でも利用できる制度です。

この手続きでは、裁判所が専任した破産管財人が、会社の財産を整理し、債権者に公平にお金を分配します。

このとき、債権者の同意は必要ありません。

ただし、会社の財産は、債権額に応じて平等に分けて返済する必要があります。

手続きが完了すると、会社は法的に消滅し、残っていた借金の支払い義務もなくなります。

破産手続きは債務超過が明らかで、債権者との合意形成が難しい場合に選択される最終手段です。

任意整理(私的整理)

任意整理は、裁判所を使わずに行う債務整理の方法で、私的な手続きです。

弁護士が間に入って債権者と直接交渉し、返済条件の見直しを進めます。

この手続きでは、すべての債権者の協力が必要になります。

任意整理は柔軟に対応できるうえ、手続きの内容が外部に知られにくいのが特徴です。

また、官報に掲載されないため、「破産した」という記録が公に残らないというメリットもあります。

任意整理は、債権者の数が少なく、それぞれの債権者と個別に話し合いができる場合に向いている手続きです。

どの手続きを選ぶにしても、まずは専門家(弁護士)に相談することが大切です。

会社の状況や債権者との関係、経営者の今後の見通しなどを踏まえて、最も適した方法を選びましょう。


 債務超過で廃業する場合の最大の注意点とリスク

債務超過の状態で廃業する際は、重大な注意点とリスクをしっかり理解しておく必要があります。

安易に手続きを進めると、後になって思わぬトラブルに発展する可能性があるため、慎重な対応が求められます。

特に注意すべきポイントは以下の通りです。

  • 債務は廃業しても消えない
  • 経営者個人が責任を問われる可能性がある
  • 債権者とトラブルになる恐れがある
  • 税金の支払い義務は残る
  • 従業員への適切な対応が必要となる

以上の点を踏まえ、トラブルを防ぐためにも、事前に専門家(弁護士など)に相談しながら進めることが重要です。

以下で、それぞれの項目について詳しく解説します。

債務は廃業しても消えない

債務超過の会社が廃業する際に注意すべき点は、たとえ法人の清算手続きが完了し、法務局で会社の登記が抹消されたとしても、「未払いの借金(債務)」が必ずしも帳消しになるわけではないという点です。

特別清算や破産といった法的整理では、すべての債務が返済されないまま清算が終わることもあります。

その場合、法人は法律上消滅しても、返済されなかった分の債務は消えずに残ることになります。

法人がなくなることで会社自身は責任を負わなくなりますが、たとえば経営者が会社の借入の連帯保証人になっていた場合には、債権者は経営者個人に対して残った債務の返済を請求することができます。

つまり、「会社を清算すれば借金が消える」というわけではありません。清算後に経営者個人に責任が及ぶ可能性があることを理解し、事前に専門家へ相談することが大切です。

経営者個人が責任を問われる可能性がある

債務超過で廃業する際の経営者のリスクについて、債務超過の状態で廃業する場合、経営者個人が責任を問われる可能性があります。

特に多いのは、経営者自身が会社の借金の「連帯保証人」になっているケースです。

この場合、会社が借金を返せなくなると、経営者個人がその全額を返済しなければならなくなります。

そのため、安易に廃業を決めてしまうと、経営者本人の生活にも深刻な影響を及ぼす恐れがあります。

債権者とトラブルになる恐れがある

債務超過の状態で会社を廃業する場合、すべての債権者に対して借金を全額返済することはできません。

そのため、お金を回収できなかった債権者との間でトラブルが発生する可能性があります。

特に注意すべきなのが、一部の債権者にだけ優先的に返済をおこなう「偏頗弁済(へんぱべんさい)」と呼ばれる行為です。

これがあったと見なされると、他の債権者から不公平だと異議を申し立てられる可能性があります。

さらに、後になって破産手続きに移行した場合、この偏った返済が問題視されることもあります。

また、債権者が残っている借金の回収を求めて、経営者個人(特に連帯保証人)に対して訴訟を起こすケースも考えられます。

こうしたリスクを避けるためにも、債権者への対応は公平かつ誠実におこなうことが非常に重要です。

税金の支払い義務は残る

会社を廃業する際は、税金の支払いについても注意が必要です。

まず、会社に未納の消費税や法人税などがある場合、それらは会社の債務の一部として必ず支払う必要があります。

注意すべき点として、税金には非常に強い徴収権があるため、滞納があれば国や自治体が強制的に回収(差し押さえなど)を行うこともあります。

場合によっては、経営者個人の財産が差し押さえの対象となる可能性もあります。

そのため、税金の取り扱いについては、必ず税理士に相談し、正確な状況を確認することが大切です。

従業員への適切な対応が必要となる

会社を廃業する際に従業員を解雇する場合は、労働基準法に従った適切な対応が必要です。

まず、未払いの給与や退職金がある場合は、他の債権よりも優先して支払わなければなりません。

これらは「優先債権」とされており、従業員への支払いが特に重視されています。

また、従業員を解雇する際には、原則として30日前までに解雇の予告をする必要があります。

もし予告なしに解雇する場合は、代わりに30日分以上の平均賃金(解雇予告手当)を支払う義務があります。

これらの支払いができないと、従業員とのトラブルに発展する可能性が高くなり、最悪の場合は労働基準監督署への通報や訴訟に発展することもあります。

従業員に対しては、誠実かつ法律に則った対応を心がけましょう。

円満な廃業のためには、信頼関係を損なわない対応が重要です。


債務超過企業は廃業以外の選択肢もある

事業譲渡やM&Aという選択肢について、事業の一部または全体にまだ価値がある場合、事業譲渡やM&A(合併・買収)は有効な選択肢となります。

例えば、不採算部門だけを切り離して再建を図ったり、会社全体を売却してその売却代金を借金の返済に充てるといった方法があります。

さらに、買い手が見つかれば、従業員の雇用が守られる、取引先との関係を継続できるなどのメリットも期待できます。

ただし、債務超過の会社の場合は、買い手を見つけるのが難しいことも多いため、M&Aの専門家(仲介会社や弁護士など)の支援が必要です。

また、売却価格が会社の借金(債務)をすべて返せる金額に満たない場合は、残った借金について別途整理の手続きが必要になります。

事業にまだ価値が残っていると考えられる場合は、こうした方法も前向きに検討してみるとよいでしょう。


ジーケーパートナーズでは、債務超過での事業譲渡やM&Aなどに関する無料個別相談会を実施しております。

経験豊富な専門家が、秘密厳守で貴社の状況を丁寧にお伺いし、最適な選択肢をご提案いたします。

債務超過という困難な状況だからこそ、専門家の客観的な視点が解決の糸口となる場合もあるでしょう。

まずはお気軽にご相談ください。

関連記事|M&A支援機関とは?M&A支援機関を利用するメリットをご紹介

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。

債務超過での廃業で専門家に相談するメリット

債務超過の状態で廃業やその他の手続きを進める場合、自分だけの判断で進めるのは非常に危険です。

必ず、弁護士などの専門家に相談するようにしましょう。

弁護士などの専門家に相談することで、以下のようなメリットがあります。

  • 最適な対応方法をみつけることができる
  • 法律に基づいた正しい手続きを進められる
  • 債権者への連絡や交渉を代行してもらえる
  • 今後考えられるリスクを明確にし、対策を建てられる
  • 自分で手続きを進める時間と手間などの負担を減らせる

それでは、これらのポイントについてもう少し詳しく見ていきましょう。

最適な対応方法をみつけることができる

専門家が最適な手続きを選んでくれます。

債務超過の状態にある場合、考えられる選択肢には、廃業、破産、民事再生、M&A(事業売却など)など、さまざまな方法があります。

ただし、これらにはそれぞれメリットとデメリットがあり、どの方法が最も適しているかは、以下のような要素によって異なります。

  • 会社の財務状況
  • 事業の価値や将来性
  • 経営者の希望や事情

こうした複雑な判断は、弁護士などの専門家が、客観的に状況を分析し、法律や豊富な実務経験に基づいて最も有利な(または損失の少ない)方法を提案してくれます。

つまり、専門家の助けを借りることで、自己判断による失敗や後悔を防ぐことができます。

法律に基づいた正しい手続きを進められる

専門家は複雑な手続きを正確かつスムーズに進めてくれます。

廃業や法的整理(破産・民事再生など)の手続きは、会社法、破産法、民事再生法など複数の法律が関わり、必要な書類も非常に多く、内容も複雑です。

もし手続きに不備があると、次のリスクがあります。

  • 手続きが大幅に遅れる
  • 追加の費用や対応が発生する
  • 最悪の場合、手続き自体が受理されない

こうしたリスクを避けるためにも、弁護士などの専門家に依頼することが重要です。

彼らは、法律に沿った正しい手続きを代行またはサポートしてくれるため、安心して任せることができます。

確実に、そしてミスなく手続きを完了させるためには、専門家のサポートは欠かせません。

債権者への連絡や交渉を代行してもらえる

専門家が窓口となり、債権者対応の精神的負担を軽減できます。

債務超過の状態になると、金融機関や取引先などの債権者から、返済の催促や問合せが次々と来るのが一般的です。

これらに経営者自身がすべて対応し続けるのは、大きな精神的負担になります。

しかし、弁護士に依頼して「受任通知(じゅにんつうち)」を債権者に送ってもらえば、以後の連絡は原則として弁護士が窓口になります。

これにより、経営者は直接の督促や厳しい連絡から解放され、心の余裕を取り戻すことができます。

精神的なプレッシャーから解放されることで、落ち着いて今後の対応策を考える余裕が生まれます。

まずは専門家に相談し、一歩前に進むための環境を整えることが大切です。

今後、考えられるリスクを明確にし、対策を立てられる

専門家は、経営者個人に及ぶリスクとその対策を明確にしてくれます。

会社が債務超過になると、その影響は経営者個人の生活にも深刻な影響を及ぼす可能性があります。

特に、経営者が会社の借入金の連帯保証人になっている場合、会社が返済できなくなった借金を、経営者自身が個人で返済する義務が発生します。

こうしたリスクに対して、弁護士などの専門家は、法的な観点から現状を正確に評価し、どのような危険があるのかをわかりやすく説明してくれます。

そのうえで、

  • 自己破産が必要かどうか
  • 個人の財産を守るにはどうすればよいか

など、今できる対策や対応策を一緒に考えてくれます。

経営者自身の将来を守るためにも、こうした専門家のサポートは欠かせません。

自分で手続きを進める時間と手間などの負担を減らせる

専門家に任せることで、面倒な事務作業から解放されます。

廃業や倒産の手続きには、

  • 申立書の作成
  • 財産目録の作成
  • 役所や裁判所とのやり取り
  • 債権者集会の準備・運営(破産の場合)

など、膨大な時間と手間がかかる事務作業が伴います。

こうした作業に経営者が追われてしまうと、事業の整理や、今後の人生の再スタートに向けた準備に集中できなくなるおそれがあります。

しかし、弁護士などの専門家に依頼すれば、これらの事務作業のほとんどを代行してもらえるため、経営者は大幅に時間と労力を節約できます。

再出発に向けて冷静に動くためにも、専門家の力を借りて事務的な負担を軽くすることが大切です。


まとめ

たとえ会社が債務超過の状態にあっても、廃業手続きを進めること自体は可能です。

しかし、最も重要なのは、廃業しても会社の借金(債務)が自動的に消えるわけではないという点です。

特に、経営者が連帯保証人になっている場合には、会社の借金を個人で返済しなければならないリスクがあります。

そのため、債務超過に陥った場合は以下2点が非常に重要です。

  • まず、自社の財務状況を正確に把握すること
  • 廃業だけでなく、破産・民事再生・事業譲渡など他の選択肢も含めて検討すること

いずれの選択をするにしても、経営者だけで判断せず、できるだけ早い段階で専門家に相談することが欠かせません。

専門家は、法的なリスクを避けながら、会社の状況に合った最善の解決策を提案してくれる頼れる存在です。

「自社の場合、具体的にどうすれば良いのか知りたい」

「専門家に直接相談して、最適な解決策を見つけたい」

この記事を読んでこのように感じられた方は、ぜひジーケーパートナーズの無料個別相談会をご活用ください。

経験豊富な専門家が、秘密厳守で貴社の状況を詳しくお伺いし、廃業、M&A、事業再生など、最善の道筋をご提案します。

ジーケーパートナーズの無料相談会申し込みはこちらから。事業継続から整理・撤退まで、一人で抱えこまずにご相談ください。


会社経営や事業承継などで
お悩みの方

もう一人で抱え込まなくて大丈夫。
ジーケーパートナーズがあなたの課題を整理します。

無料相談会申し込み

その他のご相談

お困りごとがありましたら
以下リンクからお気軽にお問い合わせください。

お問い合わせ
無料個別相談会 お問い合わせ 電話相談0120-034-350