



「自社は債務超過なのだろうか」
「決算書のどこを見れば判断できるのかわからない」
このような疑問や不安を抱えている経営者の方も多いのではないでしょうか。
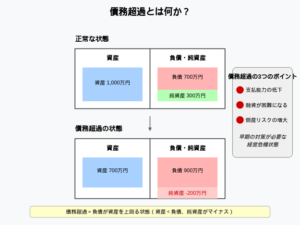
債務超過とは、会社の負債が資産を上回り、貸借対照表(B/S)の純資産がマイナスになっている状態をいいます。
債務超過かどうかは、決算書の貸借対照表を確認することで判断できます。
ただし、決算書上の数字だけでは会社の実際の財務状況を正確に把握できないケースもあるため、資産の実態や資金繰り、本業の収益力などもあわせて確認することが重要です。
また、債務超過だからといって、直ちに倒産するわけではありません。
事業を継続できるかどうかは、債務超過の金額だけでなく、収益力や資金繰り、金融機関の支援状況などによっても大きく異なります。
そのため、まずは決算書から自社の財務状況を正しく把握し、「なぜ債務超過になったのか」「どの程度の緊急性があるのか」を整理したうえで、必要な対策を検討することが大切です。
本記事では、企業再生の実務経験を踏まえ、主に次の内容をわかりやすく解説します。
- 債務超過とはどのような状態なのか
- 決算書のどこを見れば債務超過と判断できるのか
- 貸借対照表(B/S)の見方と債務超過額の計算方法
- 債務超過でも事業を継続できる会社と注意が必要な会社の違い
- 債務超過に陥る主な原因
- 債務超過を放置するリスク
- 債務超過を解消する7つの方法
- 債務超過が判明したときに専門家へ相談するメリット
決算書で債務超過が判明しても、それだけで「会社を畳むしかない」と決まるわけではありません。
まずは自社がどのような状態にあるのかを正しく把握するところから始めましょう。
ジーケーパートナーズでは、債務超過や借入金の返済に悩む中小企業に対して、企業再生・M&Aの支援を行っています。
財務状況や資金繰り、事業の収益力を分析し、金融機関との調整や経営改善、M&Aなど、貴社の状況に応じた再生方法をご提案します。
「債務超過とわかったが、何から始めればよいかわからない」
「このまま事業を継続できるのか不安がある」
このようなお悩みをお持ちの経営者様は、ぜひ無料個別相談会をご利用ください。
専門家が現状を整理し、今後の方向性を一緒に検討します。
ご相談内容は秘密厳守で対応いたします。
債務超過の定義
債務超過とは、会社の負債が資産を上回り、純資産がマイナスとなっている状態をいいます。
貸借対照表(B/S)では、会社が保有する現金や預金、不動産、売掛金などが「資産」、借入金や買掛金などが「負債」として計上されています。
これらを比較して負債が資産を上回っている場合、その差額だけ純資産がマイナスとなり、債務超過と判断されます。
例えば、資産が1億円、負債が1億2,000万円であれば、純資産は△2,000万円となり、2,000万円の債務超過となります。
言い換えると、帳簿上、会社が保有する資産をすべて処分しても、負債をすべて返済できない財務状態です。
ただし、債務超過はあくまで決算日時点における財務状態を表すものであり、赤字や資金ショートとは意味が異なります。
次に、混同されやすい「赤字」と「債務超過」の違いについて確認していきましょう。
赤字と債務超過の違い|確認する決算書も異なる
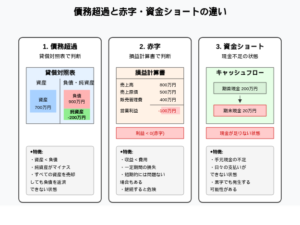
赤字と債務超過は混同されがちですが、それぞれ意味するものが異なり、確認する決算書も異なります。
| 赤字 | 債務超過 | |
| 判断する書類 | 損益計算書(P/L) | 貸借対照表(B/S) |
| 対象期間 | その1年間の収支の結果 | 会社設立からの累積結果 |
| 起こり方 | 黒字の会社でも、翌期に赤字になることはある | 単年度が黒字でも、過去の累積赤字が大きければ債務超過になる。逆に、当期が赤字でも、それだけでは債務超過にならない |
赤字とは、一定期間において収益よりも費用が上回り、損失が発生している状態です。
会社の一定期間の経営成績を表す損益計算書(P/L)で確認します。
一方、債務超過とは、負債が資産を上回り、純資産がマイナスとなっている状態です。
決算日時点の財務状況を表す貸借対照表(B/S)で確認します。
例えば、当期は黒字であっても、過去の赤字が累積した結果、純資産がマイナスとなっていれば、その会社は債務超過です。
反対に、当期が赤字であっても、これまでに積み上げた利益剰余金などによって純資産がプラスであれば、直ちに債務超過となるわけではありません。
つまり、赤字は「一定期間の経営成績」、債務超過は「決算日時点の財務状態」を表しており、両者は分けて考える必要があります。
さらに、債務超過とあわせて理解しておきたいのが「資金ショート」です。
次に、債務超過と資金ショートの違いを確認していきましょう。
関連記事:債務超過と赤字の違いは?貸借対照表のどこを見るのかまで解説
資金ショートと債務超過の違い
資金ショートとは、手元の現金や預金が不足し、支払期日までに借入金の返済や仕入代金、給与などに必要な資金を確保できない状態をいいます。
債務超過との大きな違いは、債務超過が貸借対照表上の問題であるのに対し、資金ショートは資金繰りの問題であり、事業継続に直接影響するという点です。
債務超過とは、会社の負債が資産を上回っている状態です。
債務超過であっても、十分な現預金を確保し、本業から安定したキャッシュフローを生み出せていれば、直ちに事業を継続できなくなるわけではありません。
一方、資金ショートに陥ると、支払期日までに必要な資金を用意できず、借入金の返済や取引先への支払い、給与の支給などが困難になります。
つまり、「債務超過でも会社は存続できるが、資金が尽きれば事業を継続できない」という点が重要です。
そのため、企業が倒産に至る直接的な原因は、債務超過そのものではなく、最終的に資金繰りが行き詰まり、支払いができなくなることにあるといえます。
赤字、債務超過、資金ショートの違いを整理すると、次のとおりです。
- 赤字:損益計算書(P/L)で確認する経営成績
- 債務超過:貸借対照表(B/S)で確認する財務状態
- 資金ショート:資金繰り表や預金残高などで把握する資金繰りの状況
会社の経営状況を正しく判断するためには、これらを混同せず、それぞれの状態に応じた対策を講じることが重要です。
債務超過は決算書のどこを見ればわかるのか?
債務超過かどうかは、決算書の「貸借対照表(バランスシート)」を確認することで判断できます。
最も簡単な確認方法は、貸借対照表の「純資産の部」を見ることです。
純資産がマイナスになっている場合、帳簿上は負債が資産を上回っているため、債務超過の状態にあると判断できます。
ただし、貸借対照表に計上されている資産が、必ずしも帳簿に記載されている金額どおりの価値を持っているとは限りません。
たとえば、回収が困難な売掛金や長期間売れ残っている在庫、時価が帳簿価額を下回っている不動産などがある場合、実際の資産価値は決算書上の金額よりも低くなります。
そのため、企業再生やM&Aの実務では、資産・負債を実態に合わせて評価し直した「実態貸借対照表(実態B/S)」を作成し、実質的な財務状況を確認します。
実態貸借対照表を作成すると、決算書上では純資産がプラスでも、資産の評価額を見直した結果、実質的には債務超過であることが判明するケースがあります。
反対に、含み益のある不動産などを保有している場合には、実態ベースの純資産が帳簿上よりも改善することもあります。
したがって、債務超過の有無を確認する際は、まず貸借対照表の「純資産の部」を確認し、事業再生やM&Aを検討する場合には、さらに実態貸借対照表を作成して財務状況を把握することが重要です。
決算書で確認すべき書類を理解する
決算書は、貸借対照表(B/S)、損益計算書(P/L)、株主資本等変動計算書、個別注記表など、複数の書類で構成されています。
このうち、債務超過かどうかを確認するために見るべき書類は「貸借対照表(B/S)」です。
貸借対照表には、決算日時点における会社の資産・負債・純資産が記載されています。
一方、損益計算書(P/L)は、一定期間における会社の収益・費用・利益などの経営成績を示す書類です。
つまり、損益計算書が「一定期間の経営成績」を示すのに対し、貸借対照表は「決算日時点の財務状況」を示すという違いがあります。
債務超過は資産・負債・純資産の関係から判断するため、まずは手元の決算書や会計ソフトから「貸借対照表」または「B/S」と記載された書類を確認しましょう。
純資産がマイナスになっているかを確認する
貸借対照表を確認したら、次に「純資産の部」の合計額がマイナスになっていないかを確認します。
貸借対照表は、「資産=負債+純資産」という関係で成り立っています。
そのため、純資産の合計額がマイナスであれば、帳簿上は負債が資産を上回っており、債務超過の状態にあると判断できます。
純資産がマイナスになる主な原因の一つが、赤字の累積です。
赤字決算が続くと利益剰余金が減少し、損失が積み重なることで純資産がマイナスになることがあります。
また、多額の特別損失や資産の評価損などによって、一時的に純資産が大きく減少するケースもあります。
したがって、純資産がマイナスになっている場合は、その金額だけを見るのではなく、なぜ債務超過に陥ったのかを確認することが重要です。
過去数期の損益計算書や貸借対照表もあわせて確認し、赤字が継続しているのか、一時的な損失によるものなのかなど、原因を把握しましょう。
【図解】貸借対照表の例で確認する
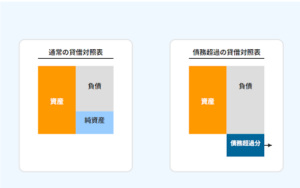
貸借対照表は、一般的に左側に「資産の部」、右側に「負債の部」と「純資産の部」が配置されています。
実際に、簡単な例で債務超過の状態を確認してみましょう。
たとえば、資産の合計が1,000万円、負債の合計が1,200万円の場合、純資産は△200万円となります。
| 区分 | 科目 | 金額 |
| 資産の部 | 資産合計 | 1,000万円 |
| 負債の部 | 負債合計 | 1,200万円 |
| 純資産の部 | 純資産 | △200万円 |
※「△」は、会計上マイナスを表す記号です。
この場合、貸借対照表は次の関係になります。
資産1,000万円 = 負債1,200万円 + 純資産△200万円
このように、負債が資産を上回り、純資産の合計額がマイナスになっている状態が債務超過です。
実際の決算書を確認する際も、まずは貸借対照表の「純資産の部」の合計額を確認すると、帳簿上の債務超過の有無を判断できます。
ただし、ここで確認できるのは、あくまで決算書上の数値に基づく債務超過です。
会社の実質的な財務状況を判断するためには、資産や負債の実態を反映した評価も必要になります。
次の章では、「実態貸借対照表(実態B/S)」を使って、実質的な債務超過を確認する方法について詳しく解説します。
純資産の部の内訳をチェックする
債務超過の有無は「純資産の部」の合計額で判断しますが、その原因やこれまでの財務状況を把握するためには、内訳も確認しておきましょう。
純資産の部は、主に次のような項目で構成されています。
- 資本金:会社設立時や増資の際に株主から払い込まれた資金
- 資本剰余金:増資などの資本取引によって生じた剰余金
- 利益剰余金:会社がこれまでに積み上げてきた利益や損失の累積を表す項目
- 自己株式:会社が取得した自社株式で、純資産から控除される項目
この中でも、会社の収益の蓄積状況を確認するうえで重要なのが「利益剰余金」です。
利益剰余金が大きくマイナスになっている場合は、過去の赤字などによって損失が累積していることがわかります。
また、現在は純資産合計がプラスであっても、利益剰余金が継続的に減少している場合には、今後さらに純資産が減少する可能性があるため、推移を確認することが重要です。
ただし、利益剰余金がマイナスだからといって、それだけで債務超過と判断するわけではありません。
純資産は、資本金や資本剰余金、利益剰余金などを含めた全体で構成されているためです。
したがって、債務超過の有無は「純資産合計」で判断し、その原因やこれまでの推移を分析する際には「純資産の内訳」を確認して整理するとわかりやすいでしょう。
複数期の決算書を比較する
債務超過かどうかは、直近の貸借対照表を確認すれば判断できます。
しかし、債務超過に至った原因や財務状況の変化を把握するためには、複数期の決算書を比較することが重要です。
まずは、少なくとも2〜3期分の貸借対照表を並べ、純資産や利益剰余金がどのように推移しているかを確認しましょう。
たとえば、純資産がある年度に大きく減少している場合は、多額の特別損失など一時的な要因が影響している可能性があります。
一方、利益剰余金や純資産が毎期減少している場合は、継続的な赤字によって財務状況が悪化している可能性があります。
さらに、貸借対照表だけでなく損益計算書もあわせて確認し、売上高、営業利益、経常利益、借入金、現預金などの推移を確認すると、債務超過に至った背景をより具体的に把握できます。
たとえば、売上高や利益の減少とともに純資産が減少しているのか、借入金が増加しているのか、現預金が減少して資金繰りが厳しくなっているのかなど、複数の指標を関連付けて見ることが重要です。
このように、決算書は単年度の「点」だけでなく、複数期の「線」で捉えることで、財務状況がどのように変化してきたのかを把握しやすくなります。
関連記事|債務超過は貸借対照表のどこを見る?確認する方法を徹底解説
決算書から債務超過を計算する方法
債務超過の状態にある場合は、どの程度の債務超過なのか(債務超過額)も確認しておきましょう。
債務超過額は、貸借対照表の「資産合計」と「負債合計」から簡単に計算できます。
「資産合計 - 負債合計」
計算結果がプラスであれば、債務超過ではありません。
マイナスになった場合は、その金額の絶対値が債務超過額となります。
たとえば、資産合計が1億円、負債合計が2億円の場合は、次のようになります。
「1億円 - 2億円 = △1億円」
この場合、純資産は△1億円となり、債務超過額は1億円です。
なお、ここで算出した債務超過額は、決算書に記載されている帳簿価額をもとにした金額です。
実際には、資産の価値が帳簿価額と異なることもあるため、企業再生やM&Aなどでは、資産・負債を実態に合わせて評価し直した「実態貸借対照表(実態B/S)」をもとに、実質的な債務超過額を確認します。
実態貸借対照表(実態B/S)で実質的な債務超過を確認する
決算書から算出した債務超過額は、あくまで帳簿価額をもとにした金額です。
会社の実質的な財務状況を把握するためには、「実態貸借対照表(実態B/S)」を作成して確認する必要があります。
実態貸借対照表とは、決算書に計上されている資産・負債を、時価や回収可能性などを踏まえて実態に近い金額へ修正した貸借対照表です。
たとえば、次のような項目を見直します。
- 売掛金:回収が困難なものがないか
- 在庫:長期間売れ残っているものや処分が困難なものがないか
- 不動産:帳簿価額と現在の時価に差がないか
- 有価証券など:時価が帳簿価額から大きく変動していないか
- 負債:決算書に十分反映されていない債務や将来の支払義務がないか
こうした修正を資産・負債に反映したうえで、実態ベースの「資産-負債」を計算します。
その結果、決算書上では債務超過でなくても、資産価値の減少などによって実質的には債務超過となっていることがあります。
反対に、保有不動産などに含み益があれば、実態ベースの純資産が帳簿上よりも改善するケースもあります。
企業再生やM&Aなどでは、帳簿上の債務超過額だけでなく、このように資産・負債を実態に合わせて見直し、実質的な債務超過額を把握することが重要です。
債務超過でも事業継続できる会社と早急な対応が必要な会社の特徴
債務超過に陥っていても、すべての会社が同じ状況にあるわけではありません。
重要なのは、債務超過の金額だけでなく、現在の収益力や資金繰り、今後の改善可能性などを総合的に判断することです。
たとえば、本業で利益やキャッシュフローを確保できており、借入金の返済や取引先への支払いを継続できている会社であれば、債務超過の状態でも事業を継続しながら財務状況の改善を目指せる可能性があります。
一方、赤字が続いて債務超過額が拡大し、さらに資金繰りも悪化している場合には、事業継続が難しくなる可能性が高まります。
そのため、債務超過に陥った場合は、「なぜ債務超過になったのか」「本業で利益を確保できるのか」「今後の資金繰りに問題はないか」「改善できる見込みがあるのか」といった点を確認することが重要です。
ここでは、債務超過でも事業継続が可能な会社と、早急な対応が必要な会社にはどのような違いがあるのかを具体的に解説します。
債務超過でも事業を継続できる会社の特徴
債務超過であっても、次のような特徴がある会社は、事業を継続しながら財務状況の改善を目指せる可能性があります。
- 本業で利益を生み出せている
債務超過であっても、本業で継続的に利益を確保できていれば、将来の利益を積み上げることで純資産を改善できる可能性があります。
営業利益だけでなく、事業活動によって実際に資金を生み出せているかという観点から、営業キャッシュフローも確認することが重要です。
- 当面の資金繰りに問題がない
手元に一定の現預金があり、借入金の返済や仕入代金、給与などの支払いに必要な資金を確保できていることも重要です。
債務超過であっても、必要な支払いを継続できていれば、直ちに事業継続が困難になるわけではありません。
- 金融機関の支援を受けられる
債務超過企業にとって、金融機関との関係も事業継続を左右する重要な要素です。
会社の経営状況や改善方針について金融機関と情報を共有し、必要に応じて返済条件の変更(リスケジュール)などを協議できる関係が構築されていれば、資金繰りを安定させながら経営改善に取り組みやすくなります。
- 実現可能な経営改善計画を実行している
債務超過を解消するためには、単に計画を作るだけでなく、具体的な改善策を実行することが必要です。
売上や利益、資金繰りなどの数値目標を設定したうえで、不採算事業の見直しや固定費の削減、含み益のある遊休資産の売却など、自社の状況に応じた施策を着実に実行していくことが重要です。
このように、債務超過であっても、本業の収益力があり、当面の資金繰りを維持しながら、金融機関の協力を得て経営改善を進められる会社であれば、事業を継続しながら債務超過の解消を目指せる可能性があります。
早急な対応が必要な債務超過企業の特徴
一方、債務超過に加えて、資金繰りや金融機関との関係などにも問題が生じている場合は、事業継続が難しくなる可能性があります。
特に、次のような状況には注意が必要です。
- 資金繰りが逼迫している
債務超過に加えて手元資金が不足し、借入金の返済や仕入代金、給与などの支払いが難しくなっている場合は、早急な対応が必要です。
特に、今後数か月の資金繰りを確認し、支払期日までに必要な資金を確保できない可能性がある場合は、事業継続に直接影響する問題として対応する必要があります。
- 金融機関との調整が難航している
借入金の返済負担が重く、返済条件の変更(リスケジュール)などについて金融機関との調整が進んでいない場合も注意が必要です。
資金繰りが厳しいなかで従来どおりの返済を続けると、手元資金がさらに減少し、事業運営に必要な資金まで不足する可能性があります。
- 税金・社会保険料を滞納している
税金や社会保険料の滞納が続いている場合も、資金繰りが厳しくなっている兆候の一つです。
滞納を放置すると、財産の差押えなどによって事業継続に影響する可能性があるため、状況を整理したうえで早めに対応することが重要です。
- 赤字が続き、債務超過額が拡大している
本業の赤字が続き、毎期純資産が減少している場合は、時間の経過とともに債務超過額がさらに拡大する可能性があります。
特に、収益改善の見通しが立っていない状態では、資金繰りの悪化にもつながりやすいため、赤字の原因を特定し、早期に改善策を検討する必要があります。
このように、債務超過に加えて「資金繰りの逼迫」「金融機関との調整の難航」「税金・社会保険料の滞納」「赤字の継続」といった問題が重なっている場合は、早急な対応が必要です。
状況が悪化するほど、事業再生のために選択できる方法が限られる可能性があります。
そのため、資金が完全に行き詰まってからではなく、手元資金が残り、複数の選択肢を検討できる段階で現状を把握し、必要に応じて専門家へ相談することが重要です。
自社の状況を確認できる債務超過セルフチェック
ここまで解説した内容をもとに、自社の財務状況を確認してみましょう。
- 貸借対照表の純資産合計がマイナスになっている
- 2期以上連続して赤字が続いている
- 純資産や利益剰余金が継続的に減少している
- 借入金の返済負担が重く、資金繰りが厳しくなっている
- 今後数か月の支払いに必要な資金を確保できる見通しが立っていない
- 金融機関との返済条件の変更(リスケジュール)などの調整が難航している
- 税金や社会保険料の滞納がある
チェックが付いたからといって、直ちに事業継続が困難になるわけではありません。
ただし、複数の項目に該当する場合は、債務超過だけでなく、収益力や資金繰りにも問題が生じている可能性があります。
債務超過に陥る主な原因
債務超過に陥る原因は会社によって異なりますが、原因を正しく把握することは、適切な改善策を検討するうえで重要です。
たとえば、本業の赤字が続いて債務超過に陥った会社と、一時的な多額の損失によって債務超過となった会社では、必要となる対策が異なります。
また、一つの原因だけでなく、収益力の低下や借入金の増加、資産価値の下落など、複数の要因が重なって財務状況が悪化しているケースもあります。
そのため、決算書や資金繰りの推移を確認し、「何が原因で純資産が減少したのか」「その原因は一時的なものか、継続しているものか」を整理することが重要です。
中小企業が債務超過に陥る主な原因として、次の4つが挙げられます。
以下、それぞれについて詳しく解説します。
赤字の常態化
債務超過に陥る代表的な原因の一つが、本業の赤字が常態化することです。
売上の減少や原価・人件費などのコスト上昇によって赤字が続くと、利益剰余金が減少し、それに伴って純資産も減少していきます。
こうした状態が続き、過去に蓄積した利益などでも損失を吸収できなくなると、債務超過に陥る可能性があります。
単年度の赤字であれば、一時的な要因によるものかもしれません。
しかし、複数期にわたって赤字が続いている場合は、売上不足や粗利益率の低下、固定費の負担、不採算事業の存在など、収益構造そのものに問題が生じている可能性があります。
さらに、赤字が続けば事業から十分な資金を生み出せなくなり、借入金などで資金不足を補う必要が生じることもあります。
その結果、財務状況だけでなく、資金繰りも悪化していく可能性があります。
そのため、赤字が常態化している場合は、単に「赤字になっている」という結果を見るのではなく、どの事業・商品・取引などで利益を確保できていないのかを分析し、赤字が続いている原因を特定することが重要です。
資産価値の下落による評価損・減損損失
保有している資産の価値が大きく下落することも、債務超過に陥る原因の一つです。
たとえば、不動産や有価証券、事業用資産などの価値が低下し、会計上の評価損や減損損失などを計上すると、資産の帳簿価額が減少します。
その損失が利益を押し下げることで純資産も減少し、金額によっては債務超過に陥ることがあります。
このようなケースは、赤字が長期間続いて徐々に純資産が減少する場合とは異なり、多額の損失を計上したことで純資産が短期間に大きく減少することが特徴です。
また、決算書上では債務超過になっていなくても、保有資産の実際の価値が帳簿価額を大きく下回っている場合には、実態ベースで評価すると債務超過となっていることもあります。
そのため、資産を多く保有している会社では、決算書上の金額だけでなく、資産価値の下落が純資産にどの程度影響しているかを把握することが重要です。
多額の特別損失の発生
突発的に多額の損失が発生することも、債務超過に陥る原因の一つです。
たとえば、自然災害による損失や事業・拠点の撤退に伴う費用など、本業の通常の活動とは異なる要因によって、多額の特別損失が計上されることがあります。
特別損失が大きくなると、その期の最終的な利益が減少し、利益剰余金を通じて純資産も減少します。
特に、それまでの純資産に十分な余裕がない会社では、一度の大きな損失をきっかけに債務超過へ陥ることがあります。
このようなケースでは、赤字が何期にもわたって続いて債務超過になる場合とは異なり、特定の年度に財務状況が大きく悪化することがあります。
そのため、特別損失によって債務超過となった場合は、その損失が一時的なものなのか、本業の収益力低下にもつながる問題なのかを切り分けて把握することが重要です。
簿外債務の発覚
決算書に十分反映されていなかった債務が明らかになることで、実質的な債務超過が判明するケースもあります。
いわゆる「簿外債務」とは、決算書に負債として計上されていないものの、実質的に会社が負担する可能性のある債務や支払義務などを指します。
たとえば、未払いとなっている残業代や未計上の債務、引当金の計上不足などが挙げられます。
また、債務保証や訴訟など、将来的に会社の負担につながる可能性のある事項についても確認が必要です。
こうした簿外債務や潜在的な支払義務は、企業再生やM&Aにおけるデューデリジェンス(企業調査)などを通じて明らかになることがあります。
その結果、必要な負債や損失を実態に合わせて反映すると、決算書上では純資産がプラスであっても、実質的には債務超過となっていることがあります。
そのため、会社の財務状況を正確に把握するには、貸借対照表に計上されている負債だけでなく、決算書に十分反映されていない債務や将来の支払義務がないかを確認することも重要です。
債務超過を早期に改善すべき理由
債務超過だからといって、直ちに事業を継続できなくなるわけではありません。
しかし、債務超過を放置して財務状況がさらに悪化すると、資金繰りや信用力にも影響が及び、経営改善や事業再生の選択肢が限られる可能性があります。
特に、赤字の継続によって債務超過額が拡大したり、手元資金が減少したりすると、十分な時間をかけて改善策を検討することが難しくなります。
そのため、債務超過が判明した場合は、資金繰りに余裕がある段階から原因を把握し、改善に向けて対応を始めることが重要です。
債務超過に早期対応すべき主な理由として、次の5つが挙げられます。
- 倒産リスクの高まりを防ぐため
- 金融機関や取引先からの信用低下を防ぐため
- 経営改善や事業再生の選択肢を確保するため
- 金融機関・従業員・取引先などの協力を得やすくするため
- 人材や取引先の流出を防ぐため
以下、それぞれについて詳しく解説します。
倒産リスクの高まりを防ぐため
債務超過を放置すると、赤字の継続によって純資産がさらに減少するだけでなく、手元資金も減少し、資金繰りが悪化する可能性があります。
特に、本業で十分なキャッシュフローを確保できない状態が続くと、借入金の返済や仕入代金、給与などの支払いに必要な資金を確保することが難しくなります。
さらに、資金繰りが逼迫してから対応を始めると、十分な時間をかけて経営改善や事業再生の方法を検討することが難しくなり、選択できる手段が限られる可能性があります。
そのため、債務超過の段階で今後の資金繰りを確認し、資金ショートに至る前に対応を始めることが、倒産リスクの高まりを防ぐうえで重要です。
金融機関や取引先からの信用低下を防ぐため
債務超過の状態が続くと、金融機関や取引先からの信用に影響を及ぼす可能性があります。
金融機関は融資審査において、決算内容だけでなく、事業の収益力や資金繰り、今後の改善見通しなどを総合的に判断します。
そのなかで、債務超過は財務基盤の弱さを示す要因の一つとして見られるため、新規融資や追加融資などの判断が慎重になることがあります。
また、財務状況の悪化が続けば、取引先との関係に影響する可能性もあります。
会社の信用状況によっては、与信枠の縮小や支払条件の変更、新規取引の見合わせなどにつながるケースも考えられます。
こうした信用面への影響が広がると、資金調達や日常の取引が難しくなり、結果として事業運営にも影響が及ぶ可能性があります。
そのため、債務超過を早期に改善し、財務状況の悪化を長期化させないことが、金融機関や取引先からの信用低下を防ぐうえで重要です。
経営改善や事業再生の選択肢を広げるため
債務超過への対応は、早い段階で着手するほど、経営改善や事業再生に向けた選択肢を広く検討できます。
資金繰りに一定の余裕があれば、経営改善計画を策定して本業の収益力向上に取り組むほか、金融機関との調整や財務体質の改善など、中長期的な視点で再建を進めることも可能です。
また、自力での改善が難しい場合でも、事業譲渡やスポンサー型M&A、私的整理などを含め、事業を継続するための方法を検討できる可能性があります。
一方で、資金繰りが悪化し、資金ショートが目前に迫ると、対策に使える時間が限られるため、選択できる再生手法も少なくなります。
そのため、債務超過が判明した段階で財務状況や資金繰りを把握し、今後の再建方針を検討することが重要です。
金融機関・従業員・取引先などの協力を得やすくするため
債務超過と判明した場合は、金融機関や取引先、専門家へ早い段階で現状を共有し、今後の対応について相談することが重要です。
企業再生を進めるためには、経営者だけでなく、金融機関や従業員、取引先など、さまざまな関係者の理解と協力が必要になる場合があります。
債務超過が判明した段階で現状を整理し、具体的な改善方針や経営改善計画を示すことができれば、金融機関との協議を進めやすくなります。
また、必要に応じて経営の方向性を社内で共有することで、従業員の不安を軽減し、経営改善に向けた協力を得やすくなることもあります。
取引先についても、事業継続に必要な関係を維持するためには、状況に応じた適切な説明や対応が重要です。
一方で、資金繰りが悪化してから対応を始めると、関係者への説明や調整に十分な時間を確保できず、協力を得ることが難しくなる場合があります。
企業再生では、早い段階から関係者との信頼関係を維持し、再建に向けた協力体制を築いていくことが重要です。
重要な人材の流出を防ぐため
経営状況への不安が社内に広がると、従業員が会社の将来を懸念し、離職を検討するきっかけになることがあります。
特に、営業・技術・管理部門などのキーパーソンが離職すると、売上や業務品質の維持が難しくなり、経営の立て直しにも影響を及ぼす可能性があります。
さらに、人材の流出が続けば、残った従業員の負担が増えるほか、社内の士気や生産性が低下し、新たな人材の採用にも影響が及ぶことがあります。
こうした状況を防ぐためには、経営者が今後の方針を明確にし、必要な範囲で従業員に説明することが重要です。
早い段階で経営改善の方向性を示すことができれば、従業員の不安を軽減し、事業に必要な人材を確保しながら経営の立て直しを進めやすくなります。
債務超過を解消・改善する7つの方法
債務超過の原因や財務状況を把握したら、次に具体的な改善策を検討します。
債務超過への対応方法は一つではありません。
本業の収益力や資金繰り、借入金の状況、保有資産などによって、取り得る方法は異なります。
代表的な方法は、次の7つです。
- 本業の利益を増やす
- 資産を売却する
- 事業譲渡やM&Aを活用する
- 増資で自己資本を強化する
- DES(デット・エクイティ・スワップ)を活用する
- 債務免除や私的整理を活用する
- 法的整理(民事再生・会社更生など)を検討する
これらは、それぞれ効果や実行の難易度が異なり、複数の方法を組み合わせて再建を進めるケースもあります。
例えば、本業に十分な収益力があれば利益の積み上げによる改善を目指せる一方、自力での再建が難しい場合には、スポンサーの支援や私的整理、法的整理などを検討する必要が生じることもあります。
重要なのは、債務超過額だけで判断するのではなく、原因や資金繰り、事業の収益力などを踏まえて、実行可能な方法を選択することです。
以下、それぞれの方法について詳しく解説します。
本業の利益を増やす
債務超過を改善する基本的な方法の一つが、本業の収益力を高め、利益を積み上げることです。
売上の拡大や価格設定の見直し、原価・固定費の削減、不採算事業の見直しなどによって継続的に利益を確保できれば、利益剰余金が増加し、純資産の回復につながります。
特に、本業そのものに収益力がある企業では、事業を継続しながら利益を積み上げることで、時間をかけて債務超過の解消を目指すことができます。
ただし、債務超過額が大きい場合は、利益の積み上げだけで短期間に解消することが難しいケースもあります。
また、利益が出ていても借入金の返済負担が重ければ、資金繰りが先に行き詰まる可能性もあります。
そのため、必要に応じて金融機関と返済条件の見直し(リスケジュール)について協議し、資金繰りを安定させながら収益改善に取り組むことも選択肢の一つです。
資産を売却する
含み益のある不動産や有価証券、事業に使用していない遊休資産などを売却することも、債務超過の改善に有効な方法の一つです。
特に、帳簿価額を上回る価格で資産を売却できれば、その差額が売却益として計上され、利益剰余金を通じて純資産の回復につながります。
例えば、帳簿価額1,000万円の不動産を1,500万円で売却した場合、税金などを考慮しなければ500万円の売却益が生じ、その分だけ純資産の改善が期待できます。
一方、資産を帳簿価額と同程度で売却し、その代金を借入金の返済に充てた場合は、資産と負債がともに減少するため、それだけで純資産が増えるわけではありません。
ただし、有利子負債の圧縮によって利息負担を軽減するなど、資金繰りや財務体質の改善につながる可能性があります。
また、事業に必要な設備や不動産まで売却すると、将来の売上や収益力を低下させるおそれがあります。そのため、まずは事業への影響が少ない遊休不動産や使用していない設備、有価証券などから売却の可否を検討します。
企業再生では、単に「売れる資産を売る」のではなく、事業継続に必要な資産と売却可能な資産を見極めたうえで、再建に必要な資金を確保することが重要です。
事業譲渡やM&Aを活用する
自力での債務超過の解消が難しい場合は、事業譲渡やM&Aを活用し、第三者の支援を受けながら事業の存続を図る方法があります。
例えば、収益性のある事業の一部を譲渡し、その対価を借入金の返済や資金繰りに充てることで、残された事業の財務負担を軽減できる場合があります。
また、スポンサー企業から出資や資金面・事業面での支援を受けることで、事業や雇用を維持しながら再建を目指すスポンサー型M&Aも選択肢の一つです。
企業再生の実務では、会社全体をそのまま売却するだけでなく、事業譲渡や会社分割、私的整理などを組み合わせて再生スキームを構築することもあります。
採算性や将来性のある事業を切り出してスポンサーへ承継し、残された債務について金融機関などの債権者と整理を進める方法です。
このように、M&Aは単に「会社を売却するための手段」ではなく、事業や雇用を残しながら再建を目指すための手段として活用されることもあります。
ただし、どの手法を選択できるかは、事業の収益力や債務の状況、スポンサー候補の有無、金融機関との調整などによって異なるため、実行可能な再生スキームを慎重に検討することが重要です。
関連記事:債務超過でも会社売却は可能!1円譲渡などの手法や税務リスクを徹底解説
増資で自己資本を強化する
増資とは、既存株主や第三者から出資を受け、自己資本を増やすことで財務体質の改善を図る方法です。
会社に新たな資金が払い込まれることで純資産が増加するため、債務超過額を直接圧縮できます。
例えば、3,000万円の債務超過に対して3,000万円の増資を行えば、他の条件に変化がない場合、計算上は債務超過を解消できます。
また、増資によって手元資金も増えるため、財務体質の改善だけでなく、当面の資金繰りを安定させる効果も期待できます。
一方、第三者割当増資を行う場合は、既存株主の持分比率や議決権割合が低下し、出資額や株式の発行条件によっては経営権に影響を及ぼす可能性があります。
そのため、資金調達額だけでなく、増資後の株主構成や経営体制についても事前に検討することが重要です。
また、増資によって債務超過を解消できたとしても、本業の赤字が続けば、再び純資産が減少する可能性があります。
増資は財務面を改善する有効な手段ですが、必要に応じて収益構造の見直しとあわせて進めることが大切です。
DES(デット・エクイティ・スワップ)を活用する
DESとは、借入金などの債務を株式に転換することで、負債を減らし、自己資本を増やす手法です。
前述した増資とは異なり、原則として新たな現金を会社へ払い込むのではなく、すでにある債務を資本へ振り替える点が特徴です。
これにより、債務超過の改善や自己資本比率の向上が期待できます。
例えば、経営者からの役員借入金が3,000万円あり、その全額をDESによって資本へ振り替えた場合、他の条件に変化がなければ、負債が3,000万円減少し、その分だけ純資産が改善します。
中小企業の実務では、金融機関からの借入金よりも、経営者が会社へ貸し付けている役員借入金を対象としてDESを検討するケースがあります。
経営者との間で調整しやすく、金融機関を債権者とするDESと比べて検討しやすいためです。
一方、DESを実施する際には、株式の評価や税務上の取扱い、会社法上の手続きなどについて慎重な検討が必要です。
また、債務を株式へ転換しても会社に新たな現金が入るわけではないため、それだけで資金繰りが改善するとは限りません。
さらに、DESによって債務超過を改善できても、本業の赤字が続けば再び純資産が減少する可能性があります。
そのため、財務面の改善だけでなく、継続的に利益を生み出せる事業構造へ改善していくことも重要です。
関連記事:DESで債務超過を解消!メリットと注意点を専門家が解説
債務の免除や私的整理を活用する
自力での収益改善や資本増強だけでは債務超過の解消が難しい場合は、金融機関などの債権者と協議し、債務免除や私的整理によって負債の圧縮を図る方法があります。
債務免除とは、借入金などの債務の一部または全部について、債権者から返済の免除を受けることです。債務が減少することで債務免除益が計上され、純資産が改善するため、債務超過の解消につながる可能性があります。
ただし、債務免除は債権者の同意がなければ実行できません。
金融機関などに理解を求めるためには、会社の財務状況や事業の収益力を整理したうえで、実現可能な再生計画を示し、債務整理後も事業を継続できることを説明する必要があります。
こうした債権者との調整を裁判所を介さずに進める方法が私的整理です。
企業再生の実務では、中小企業活性化協議会などの支援機関や一定の私的整理手続を活用し、金融機関との合意形成を図りながら、返済条件の変更や債務免除などを組み合わせて再建を目指すことがあります。
また、債務免除によって生じる利益は、税務上の課税関係が生じる場合があります。
繰越欠損金の状況や再生スキームによって取扱いが異なるため、実行前に税務面も含めて慎重に検討することが重要です。
債務免除や私的整理は、債務を直接圧縮できる可能性がある一方、債権者との合意形成や再生計画の実現可能性が重要となるため、専門家の支援を受けながら進めることが一般的です。
関連記事:債務免除とは?仕組み・メリット・デメリット・手続き方法をわかりやすく解説
法的整理(民事再生・会社更生など)を検討する
私的整理などによる再生が難しい場合には、裁判所が関与する法的整理を検討することがあります。
法的整理のうち、事業を継続しながら再生を目指す代表的な手続きが、民事再生と会社更生です。
いずれも、法律に基づいて債権者の権利を変更し、債務の圧縮や返済条件の変更などを行いながら再生を進めます。
- 民事再生:原則として現経営陣が経営を継続しながら、裁判所の認可を受けた再生計画に基づいて事業の立て直しを進めます。中小企業でも利用されることがある手続きです。
- 会社更生:原則として現経営陣に代わり、裁判所が選任した更生管財人が再建を進めます。株式会社を対象とした手続きで、一般に大規模な企業の再建で利用されます。
法的整理には、債権者全員の個別同意を得ることなく、法律に定められた手続きによって債務整理を進められるという特徴があります。
一方で、信用面への影響や手続きに伴う負担も大きいため、会社の財務状況や事業の継続可能性などを踏まえて慎重に判断する必要があります。
また、法的整理を検討する段階では、資金繰りの見通しや債権者との関係、事業価値など、さまざまな要素を総合的に判断しなければなりません。
そのため、どの再生方法を選択すべきか自社だけで判断することが難しい場合は、専門家の支援を受けながら検討することが重要です。
債務超過が判明したら専門家に相談するメリット
ここまで解説してきたように、債務超過への対応方法は一つではありません。
本業の収益改善や資産売却、増資、DES、私的整理、M&A、法的整理など、さまざまな方法がありますが、どの方法が適しているかは、債務超過の原因や資金繰り、事業の収益力、借入金の状況などによって異なります。
また、企業再生では財務面だけでなく、金融機関との関係や事業の将来性なども踏まえて、実行可能な再建方針を検討する必要があります。
こうした判断を経営者だけで行うことは難しい場合もあるため、債務超過が判明した段階で企業再生に詳しい専門家へ相談することも選択肢の一つです。
専門家へ相談する主なメリットは、次のとおりです。
- 客観的かつ専門的な視点から会社の現状を分析できる
- 複数の選択肢から実行可能な再生方法を検討できる
- 金融機関との協議や各種手続きを進めやすくなる
- 再生計画の策定から実行まで継続的な支援を受けられる
以下、それぞれのメリットについて詳しく解説します。
客観的かつ専門的な視点から現状を分析できる
企業再生に詳しい専門家へ相談するメリットの一つは、第三者の立場から会社の財務状況や事業の実態を客観的に分析できることです。
決算書の数字だけでなく、資金繰りや借入金の状況、本業の収益力、保有資産の実態などを総合的に確認することで、自社だけでは気づきにくい財務上・事業上の課題を明らかにできます。
また、必要に応じて資産や負債を実態に合わせて評価した実態貸借対照表(実態B/S)を作成することで、帳簿上の純資産だけでは把握しにくい実質的な債務超過額を確認することもできます。
こうした分析によって、会社が現在どのような状態にあり、どの課題から優先的に対応すべきなのかを整理できることが、専門家へ相談する大きなメリットです。
複数の選択肢から実行可能な再生方法を検討できる
前述した現状分析によって会社の課題が明確になったら、次に、その結果をもとに実行可能な再生方法を検討します。
企業再生では、債務超過額だけでなく、本業の収益力や資金繰り、借入金の状況、保有資産、金融機関との関係などによって、選択できる方法が異なります。
専門家に相談することで、それぞれの再生方法について、期待できる効果や実現可能性、必要な期間、事業への影響などを比較しながら、自社に適した方向性を検討できます。
また、一つの方法だけでは十分な改善が見込めない場合には、複数の手法を組み合わせて再生計画を組み立てることもあります。
このように、単に選択肢を増やすだけでなく、会社の現状を踏まえて「どの方法が実行可能なのか」を見極められることが、専門家へ相談するメリットの一つです。
金融機関との協議や手続きを進めやすくなる
再生の方向性が定まったら、必要に応じて金融機関や債権者などの関係者と協議を進めていきます。
金融機関との協議では、単に支援を求めるだけでなく、会社の財務状況や資金繰り、今後の収益見通しなどを整理し、実現可能な再生計画として説明することが重要です。
専門家の支援を受けることで、金融機関へ提出する資料の作成や説明内容の整理、関係者との調整などを進めやすくなります。
また、再生方針や数値計画を客観的な根拠とともに示すことで、会社の現状や今後の見通しについて理解を得やすくなります。
複数の金融機関や債権者との調整が必要な場合には、それぞれの立場を踏まえながら合意形成を進める必要があり、専門的な知識や経験が求められます。
こうした協議や手続きのサポートを受けることで、経営者は関係者との調整だけに時間を取られることなく、本業の収益改善や再建計画の実行に取り組みやすくなります。
再生計画の実行と継続的な経営改善を支援してもらえる
企業再生は、経営改善計画を策定しただけで完了するものではありません。
計画に沿って施策を実行し、その成果を定期的に確認していくことが重要です。
専門家の継続的な支援を受けることで、売上や利益、資金繰りなどの実績を計画と比較し、改善が予定どおり進んでいるかを確認できます。
計画と実績に差が生じた場合には、その原因を分析し、必要に応じて施策や数値計画を見直すことで、状況の変化に対応しながら再建を進めることができます。
また、金融機関へ定期的に進捗を報告する必要がある場合にも、実績の整理や今後の見通しを適切に説明することで、関係者との信頼関係を維持しやすくなります。
このように、計画の策定から実行、検証、見直しまで継続的に支援を受けられることも、企業再生に詳しい専門家へ相談するメリットの一つです。
債務超過に関するよくある質問
ここでは、債務超過について経営者からよく寄せられる質問にお答えします。
Q.債務超過だと融資は受けられませんか?
債務超過であっても、必ずしも融資を受けられないわけではありません。
ただし、金融機関の融資審査では財務面のマイナス要因となるため、通常より慎重に判断される可能性があります。
そのため、今後の収益見通しや資金繰り、返済可能性などを整理し、必要に応じて経営改善計画を示しながら金融機関と協議することが重要です。
関連記事:債務超過と銀行の関係は?融資への影響と対応策をご紹介
Q.債務超過でも会社は売れますか?
債務超過であっても、会社や事業を売却できる可能性はあります。
財務状況だけでなく、事業の収益力や技術、顧客基盤、ブランド、人材などに価値があれば、買い手が見つかるケースがあります。
また、会社全体の売却だけでなく、事業譲渡やスポンサー型M&Aなどによって、事業や雇用の承継を目指す方法もあります。
関連記事:債務超過の企業でも売却は可能?条件や方法を徹底解説
Q.債務超過でも税金は払う必要がありますか?
はい。債務超過であっても、納税義務がなくなるわけではありません。
また、赤字であっても、消費税や固定資産税、法人住民税の均等割など、利益の有無にかかわらず納付が必要となる税金があります。
税金の滞納は資金繰りや事業継続に影響を及ぼす可能性があるため、支払いが難しい場合は放置せず、早めに対応を検討することが重要です。
まとめ
債務超過かどうかは、まず貸借対照表(B/S)の純資産を確認することで判断できます。
ただし、決算書上では純資産がプラスであっても、回収が難しい売掛金や含み損のある資産などを実態に合わせて評価すると、実質的には債務超過となっている場合があります。
そのため、会社の財務状況を正確に把握するには、必要に応じて実態貸借対照表(実態B/S)で確認することも重要です。
債務超過が判明した場合は、その金額だけを見るのではなく、なぜ債務超過に陥ったのか、本業に収益力があるのか、今後の資金繰りに問題がないかを確認し、会社の状況を総合的に判断する必要があります。
そのうえで、事業の収益力や財務状況に応じた改善策を検討していきます。
債務超過への対応方法は一つではなく、自力での経営改善を目指せる場合もあれば、金融機関やスポンサーなどの協力を得ながら再建を進める必要がある場合もあります。
重要なのは、債務超過という結果だけを見て判断するのではなく、会社の現状を正確に把握し、実行可能な再生方法を選択することです。
自社だけでは財務状況の判断や再生方法の選択が難しい場合は、企業再生に詳しい専門家へ相談し、今後の方向性を整理することも検討しましょう。
ジーケーパートナーズは、債務超過や過大な借入金に悩む中小企業を対象に、企業再生・M&A支援を行っています。
決算書の数字だけでは見えにくい資産の実態や資金繰り、本業の収益力、借入金の状況を整理したうえで、経営改善、金融機関との調整、私的整理、事業譲渡、スポンサー型M&Aなど、貴社の状況に応じた現実的な再生方法を検討します。
「決算書を見たら債務超過だった」
「このまま借入金を返済できるのか不安がある」
「会社や事業を残す方法があるのか知りたい」
このようなお悩みをお持ちの方は、一人で判断を抱え込まず、ジーケーパートナーズの無料個別相談会をご利用ください。
まずは現在の財務状況や経営課題を整理し、今後取り得る選択肢や再建に向けた方向性を一緒に検討します。
ご相談内容は秘密厳守で対応いたします。